Akcje CoreWeave wystrzeliły o jedną czwartą. Firma płaci jednak odsetki 140 razy wyższe, niż wynosi jej zysk

Wynajmująca chipy do sztucznej inteligencji firma ogłosiła rekordowe przychody, a jej akcje w ciągu jednego dnia zyskały ponad 25 %. Przez dziewięć miesięcy zapłaciła jednak bankom i wierzycielom 2 miliardy dolarów, podczas gdy z działalności operacyjnej zarobiła zaledwie 14 milionów.
Najważniejsze punkty
Akcje CoreWeave w ciągu jednego dnia wzrosły o około jedną czwartą.
Przez dziewięć miesięcy firma zapłaciła 2 miliardy dolarów odsetek, a z działalności operacyjnej zarobiła zaledwie 14 milionów.
Według prognoz firma osiągnie zysk najwcześniej w 2028 roku, a największy sceptyk z Wall Street nie zmienił zdania.
Powodem wzrostu były wyniki za trzeci kwartał, które przebiły szacunki analityków i własne prognozy firmy. Kto jednak spojrzy kilka linijek niżej, pod przychodami, znajdzie liczbę, która nie pasuje do świętowania.
Firma, która pożycza chipy i sama pożycza jeszcze więcej
CoreWeave $CRWV zajmuje się zasadniczo prostą rzeczą. Kupuje na dużą skalę najwydajniejsze chipy od Nvidii $NVDA, buduje dla nich centra danych, a następnie wynajmuje moc obliczeniową firmom, które trenują i wykorzystują sztuczną inteligencję. Popyt jest ogromny, ale każde nowe centrum danych kosztuje miliardy, które trzeba skądś wziąć.
Firma pożycza te pieniądze. Na koniec września jej bilans wykazywał zadłużenie wynoszące niemal 47 miliardów dolarów, czyli ponad trzykrotność przychodów, jakich spodziewa się w tym roku. A od długu trzeba płacić odsetki.
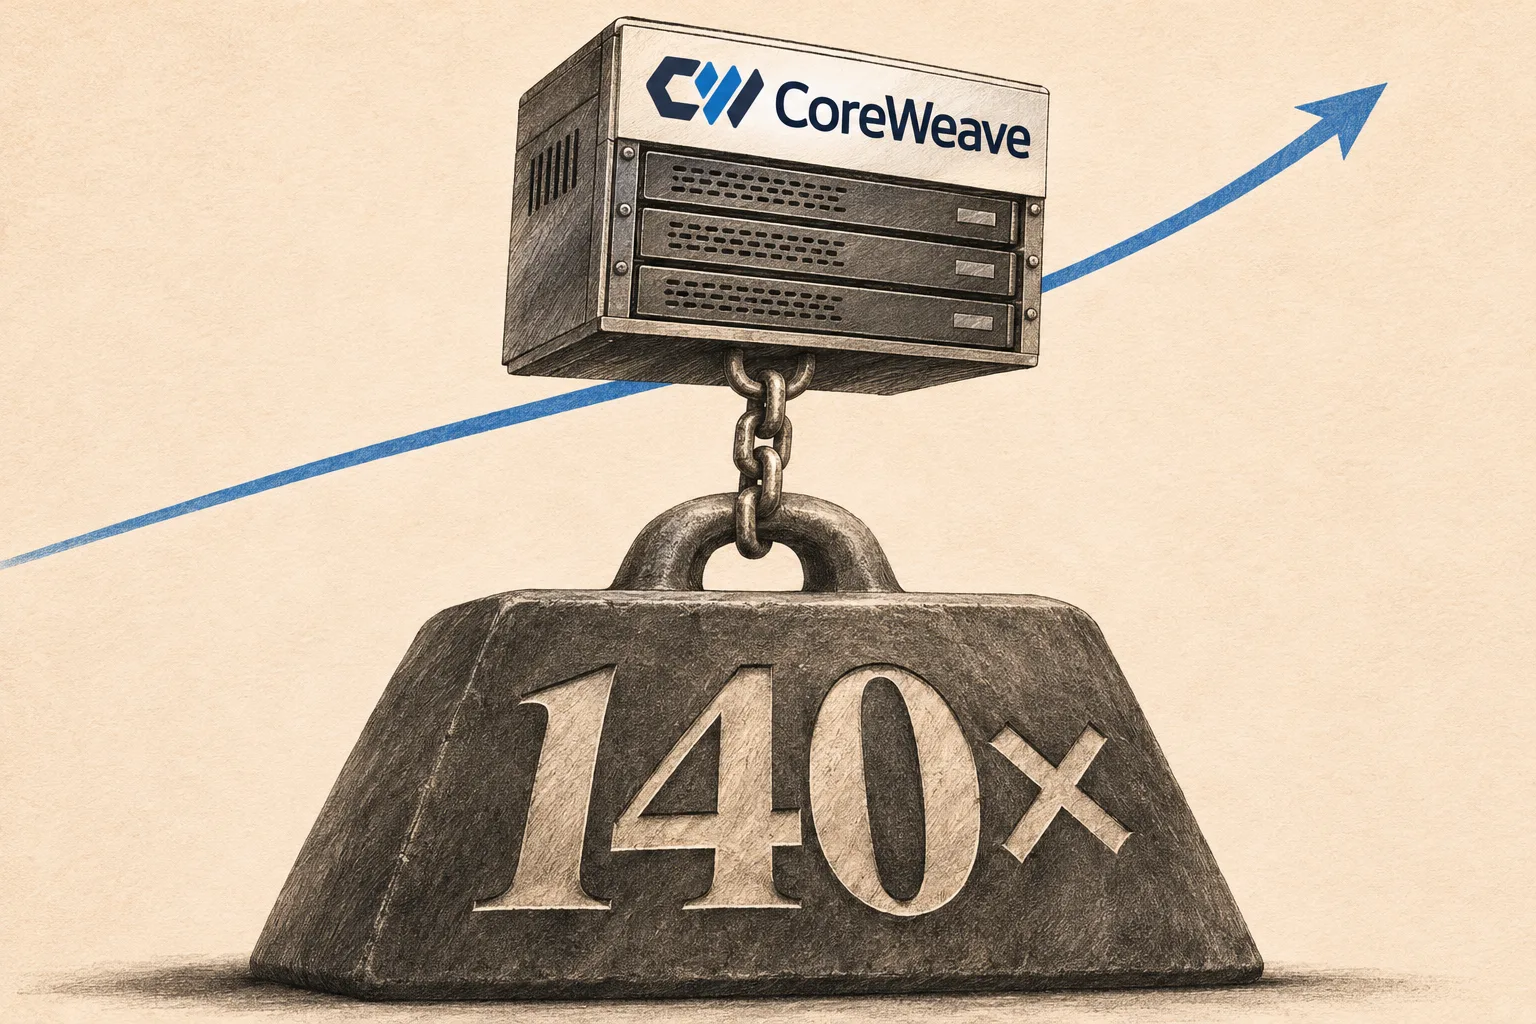
W pierwszych dziewięciu miesiącach roku CoreWeave zapłacił z tego tytułu 2 miliardy dolarów, wobec 841 milionów w analogicznym okresie ubiegłego roku. Zysk operacyjny, czyli to, co firmie zostaje z bieżącej działalności przed zapłatą odsetek, wyniósł w tym samym okresie 14 milionów dolarów. Odsetki są około 140 razy wyższe.
3. kwartał 2026 | 3. kwartał 2025 | |
|---|---|---|
Przychody | 3,66 mld. USD | 1,37 mld. USD |
Zapłacone odsetki | 846 mln. USD | 310 mln. USD |
Strata netto | 709 mln. USD | 110 mln. USD |
Tabela pokazuje, na czym polega problem. Przychody wzrosły o 168 %, ale strata netto zwiększyła się ponad sześciokrotnie. Na odsetki przypada dziś niemal jedna czwarta wszystkich przychodów firmy. A będzie gorzej: na ostatni kwartał roku zarząd sam prognozuje odsetki w wysokości od 1,05 do 1,15 miliarda dolarów.
Dlaczego inwestorzy mimo to kupowali
W środę rynek nie świętował samych wyników. Świętował przede wszystkim to, że nie spełnił się czarny scenariusz.
Jeszcze na początku listopada cena ubezpieczenia od bankructwa firmy wzrosła do poziomu, który na rynku obligacji zwykle uznaje się za oznakę poważnych problemów. Inwestorzy obawiali się, że CoreWeave nie znajdzie kolejnych pieniędzy na budowę albo będzie mogła je zdobyć tylko za absurdalnie wysokie odsetki.
Szef firmy Michael Intrator odpowiedział na to zaskakująco wprost podczas rozmowy z analitykami.
"W przyszłości, przy obecnych stopach zwrotu, nie będziemy finansować naszej działalności na rynku niezabezpieczonych obligacji. I nie musimy tego robić."
Michael Intrator, dyrektor generalny CoreWeave, telekonferencja poświęcona wynikom za 3. kwartał 2026
Innymi słowy: nie chce już emitować drogich obligacji, za które odpowiada cała firma. Pieniądze mają pochodzić z dwóch innych źródeł.
Zaliczki od klientów. W ciągu najbliższych trzech miesięcy firma ma zebrać około 9 miliardów dolarów z przedpłat i zaliczek wynikających z już podpisanych umów. W tym roku pobrała przedpłaty przy 70 % kontraktów.
Kredyty powiązane z konkretnymi umowami. Bank pożycza na budowę centrum danych, które ma już najemcę, a zabezpieczeniem są chipy i przyszłe płatności klienta. Takie kredyty pokrywają od 70 do 100 % kosztów i są tańsze. Średnie oprocentowanie całego zadłużenia firmy spadło do 7,9 %.
Dodajmy do tego, że CoreWeave podnosi ceny. W lipcu podniosła je o około jedną czwartą, później o kolejne 10 %, a klienci nadal ustawiają się w kolejce. Według Intratora firma ma dziesięć razy więcej poważnie zainteresowanych klientów, niż wynosi jej wolna moc przerobowa do końca 2027 roku. Wartość podpisanych zamówień osiągnęła 132,5 miliarda dolarów, czyli dziesięciokrotność tegorocznych przychodów.
Co musi się udać
Plan brzmi rozsądnie, ale ma kilka słabych punktów, których nie rozwiąże jeden dobry kwartał.
Po pierwsze, budowa trwa nadal. W tym roku firma podniosła dolny próg planowanych inwestycji do 37-39 miliardów dolarów. To trzykrotnie więcej, niż zarobi przez cały rok. Zadłużenie będzie więc nadal rosło, choć w innej formie.
Po drugie, część pieniędzy trafia na konta akcjonariuszy. W kwartale firma pozyskała 4,2 miliarda dolarów z obligacji zamiennych na akcje i uruchomiła program, w ramach którego może stopniowo sprzedać na giełdzie do 35 milionów nowych akcji. Każda nowa akcja oznacza, że na dotychczasowe akcje przypada mniejsza część firmy.
Po trzecie, zaliczki wpłacają klienci, z których wielu samo na razie ponosi straty. Zarząd podaje, że ponad 75 % planowanych do 2027 roku inwestycji jest zabezpieczone umowami z dużymi i silnymi finansowo firmami. Reszta przypada głównie na laboratoria sztucznej inteligencji, które utrzymują się z pieniędzy inwestorów.
Po czwarte, do zysków jeszcze daleko. Nawet według własnych szacunków firma wyjdzie na plus dopiero w pierwszej połowie 2028 roku, i to tylko według skorygowanych wyników, które nie uwzględniają na przykład wynagrodzeń pracowników w akcjach.
Największy sceptyk z Wall Street nie ustąpił
Najgłośniejszą krytyczką CoreWeave jest analityczka Madison Rezaei z banku Bernstein. W październiku obniżyła cenę docelową akcji z 74 do 51 dolarów, a rekomendację pozostawiła na najniższym poziomie. Po publikacji wyników przyznała, że trudno było sobie życzyć lepszego kwartału. Nie zmieniła jednak zdania.
"Nie potrafimy pozbyć się długoterminowych, fundamentalnych obaw dotyczących tego modelu biznesowego."
Madison Rezaei, analityczka Bernstein
Jej zastrzeżenia dotyczą czegoś więcej niż jednego kwartału. Najwięksi klienci CoreWeave to technologiczni giganci, którzy budują własne centra danych. Gdy będą mieć ich wystarczająco dużo, nie będą mieli powodu wynajmować cudzych, a z klientów staną się konkurentami.
Pozostała część Wall Street jest znacznie bardziej przychylna i większość analityków rekomenduje kupno akcji. Ta rozbieżność opinii wyjaśnia, dlaczego kurs akcji skacze w górę i w dół o dziesiątki procent. Przed publikacją wyników był około 65 % poniżej majowego maksimum, a nawet po środowym skoku nie znalazł się na plusie od początku roku.
CoreWeave pozostaje więc zakładem, w którym margines błędu jest bardzo niewielki. Jeśli klienci nadal będą płacić z góry, banki nadal będą udzielać kredytów zabezpieczonych umowami, a ceny mocy obliczeniowej utrzymają się na wysokim poziomie, firma wyrośnie z długów. Wystarczy jednak, że zatnie się choć jedno z tych trzech kółek, a rachunek za odsetki przekraczający miliard dolarów za kwartał i tak trzeba będzie zapłacić.
Wspomniane akcje