Petroleo Brasiliero Analizi: %70 temettü ve 2'nin altında F/K oranını koruyabilir mi?
Brezilyalı bir petrol devinin son derece yüksek getirisi ve düşük F/K'sı mı? Burada neler oluyor? Ve hatta sürdürülebilir mi?

PBR petrol çıkarma ve taşıma işiyle uğraşıyor
Bu şirket hakkında kısa bir süre önce yüksek temettüsüyle bağlantılı olarak burada yazmıştım. Ancak yatırımcılar tarafından çok tartışıldı ve çok şey oldu, bu yüzden ona bir kez daha göz atacağız. İlk olarak, hızlı bir giriş.
Son makaleyi buradan okuyabilirsiniz: Petroleo Brasileiro - %33 EKSTRA temettü ve harika değerleme mi, yoksa temettü tuzağı mı?
Petroleo Brasileiro S.A., Petrobras olarak bilinen $PBR, başta petrol ve gazın çıkarılması, işlenmesi ve dağıtımı olmak üzere enerji sektöründe faaliyet gösteren Brezilya devletine ait bir şirkettir. Petrobras, 1953 yılında Brezilya hükümeti tarafından yerli petrol ve gaz üretimini geliştirerek ülkenin enerji bağımsızlığını güvence altına almak amacıyla kurulmuştur. Kuruluşundan bu yana şirket büyüyerek küresel enerji sektörünün en büyük oyuncularından biri haline gelmiştir.
Petrobras, 65 milyar doları aşan piyasa değeri ile dünyanın en büyük petrol ve gaz şirketlerinden biridir. Şirket, Latin Amerika'daki en büyük petrol ve gaz üreticisi ve dünyanın en büyük petrol üreticilerinden biridir. Petrobras ayrıca Brezilya'da ve yurtdışında geniş bir rafineri, dağıtım istasyonu ve diğer tesis ağına sahiptir ve bunları işletmektedir.
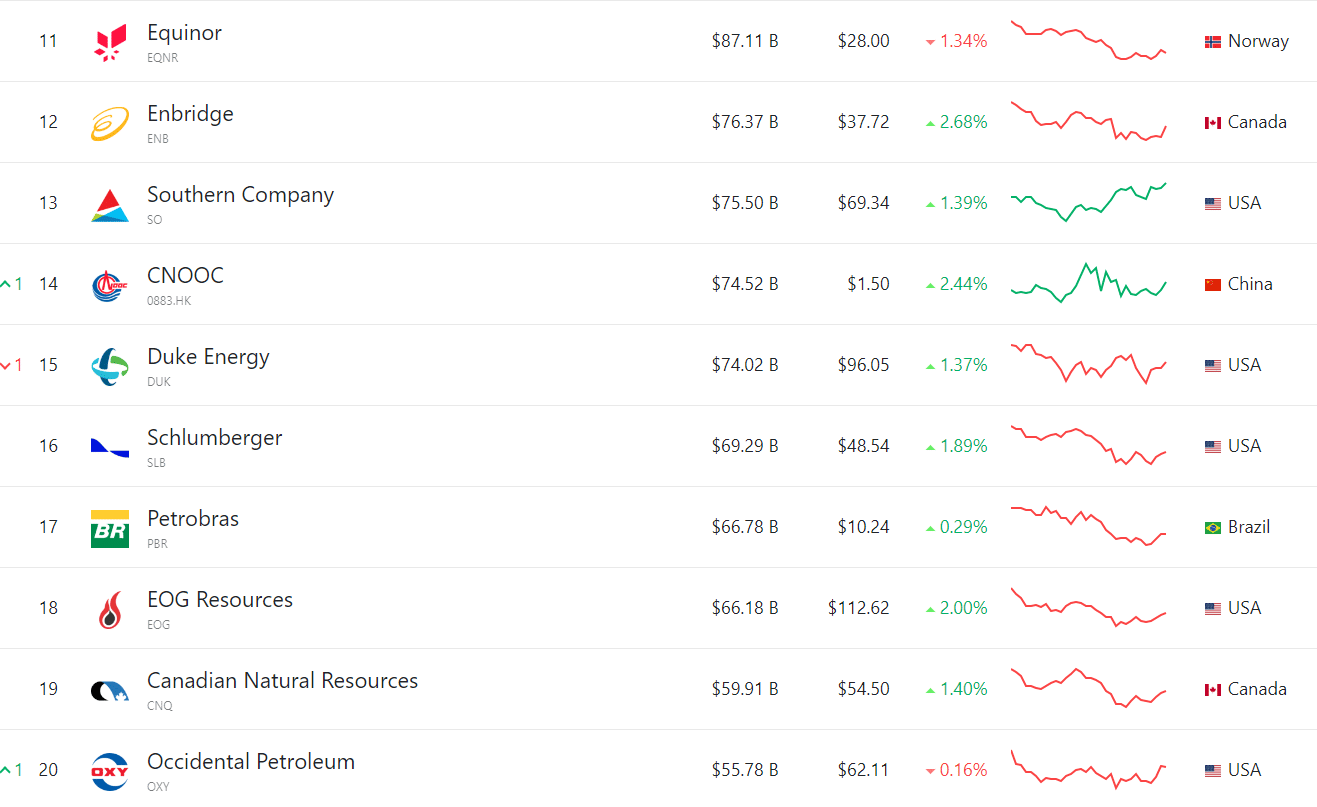
Market Cap'e göre dünyanın en büyük 17. petrol şirketidir. Bu onu örneğin Occidental'dan daha büyük yapıyor. Kaynak
Petrobras, küresel petrol fiyatlarına ve enerji talebine bağlı olarak değişken finansal performansa sahip bir şirkettir.
Petrobras birkaç noktaya odaklanmaktadır:
Portföy optimizasyonu: Şirket, en kârlı projelere odaklanmak ve verimliliği artırmak için varlıkportföyünü optimize etmeye çalışıyor.
Operasyonel performansın iyileştirilmesi: Petrobras, teknoloji yatırımları, maliyet yönetimi ve verimlilik iyileştirmeleri yoluyla operasyonel performansını geliştirmeye odaklanmaktadır.
Sürdürülebilirlik ve Sosyal Sorumluluk: Şirket, yenilenebilir enerji yatırımlarını, sera gazı emisyonlarının azaltılmasını ve sosyal ve çevresel projelerin desteklenmesini içeren sürdürülebilirlik ve sosyal sorumluluğu vurgulamaktadır.
Büyüme Fırsatları: Petrobras petrol ve gaz aramalarında, özellikle de Brezilya'nın yeni keşifler için büyük potansiyele sahip sınır kuşağındaki derin su yataklarında büyüme fırsatları aramaktadır.
Arka plan
Riskler
Petrobras'ın güçlü pazar konumuna ve Brezilya ekonomisindeki stratejik konumuna rağmen, şirketin maruz kaldığı riskler bulunmaktadır.
Siyasi müdahale riski: Petrobras devlete ait bir şirkettir ve bu nedenle siyasi müdahalelere maruz kalmaktadır. Bu durum şirketin yönetimini ve stratejik kararlarını etkileyebilir, bu da şirketin performansını ve hisse değerini olumsuz yönde etkileyebilir.
Düzenleyici değişiklik riski: Petrol, Brezilya için stratejik bir kaynaktır ve hükümetin petrol endüstrisinin düzenlenmesi üzerinde güçlü bir etkisi vardır. Düzenlemelerdeki değişiklikler Petrobras'ın performansını ve kârlılığını etkileyebilir.
Petrol fiyatlarında aşağı yönlü risk: Muhtemelen en mantıklı risktir. Petrobras büyük ölçüde petrol fiyatlarına bağımlıdır ve fiyatlardaki değişiklikler şirketin karlılığı üzerinde önemli bir etkiye sahip olabilir.
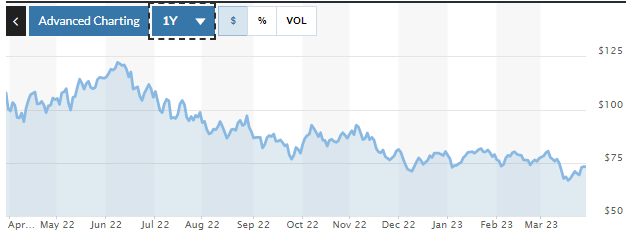
Petrol fiyatı son derece değişkendir. Geçen yılki fiyat trendleri tablosundan kendiniz karar verin
Çevresel felaket riski: Petrobras, petrol sızıntıları ve petrol kulesi kazaları gibi çevresel felaket risklerine maruz kalmaktadır. Bu felaketler şirketin itibarını etkileyebilir ve temizleme ve tazminat maliyetlerine yol açabilir. Elbette genel olarak çevresel risk de buraya dahil edilebilir. Uzun vadede petrol güllük gülistanlık değildir.
Rekabet
Petróleo Brasileiro S.A. petrol endüstrisinde rekabetçi bir ortamdadır ve hem Brezilya'da hem de yurtdışında rekabetle başa çıkmak zorundadır. Bazı ilginç rakipler şunlardır:
Royal Dutch Shell $SHEL, ExxonMobil $XOM, Chevron $CVX, BP $BP, Total $TTE.
Petrol endüstrisindeki rekabet çok güçlüdür ve Petrobras'ın ensesinde nefes alan bir dizi başka güçlü oyuncu vardır.
Mevcut durum
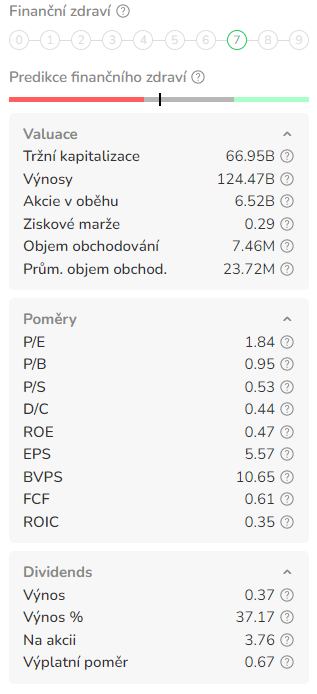
PBR'nin FVÖK marjı yaklaşık %48 ile mükemmeldir ve bu oran %20'nin altında olan petrol rakiplerinin ortalamasından önemli ölçüde yüksektir. Şirketin bugüne kadarki net kâr marjı ise %30 civarındadır ve bu oran mevcut ortalamadan daha yüksektir. Buna ek olarak Petrobras, yaklaşık 44 milyar USD'lik operasyonlardan elde ettiği nakit ile de sektör ortalamasının üzerinde bir petrol devidir.
Bu kulağa kötü gelmiyor. İyi pozisyon, şirketin yüksek bir temettü ödemesine olanak tanıyor. Ama %70 mi?! Bityeniği nerede?
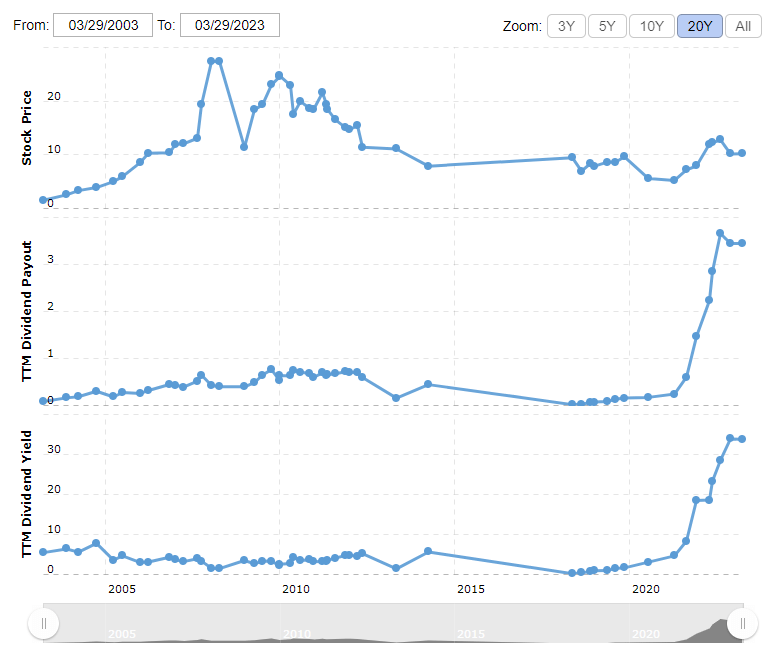
Bu temettü atışı çok garip. Kaynak
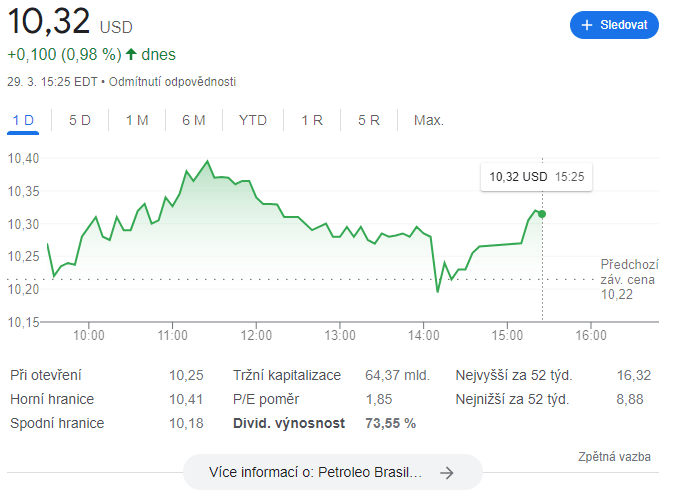
Şu anda %70. Hemen açıklayalım
Yeni hükümetin yeni rafinaj kapasitesi inşa etmeye odaklanacağını varsayarsak, temettü çılgınlığı sona erebilir. Şu ya da bu nedenle temettü kesintisi yapılsa bile, hissedarlar yine de piyasa ortalamasının çok üzerinde temettülerle baş başa kalacak gibi görünüyor.
Şirket son zamanlarda mükemmel kazançlarını ve fazla nakit akışını borçlarını ödemek için kullanıyor. Şirketin sermaye harcamalarında aşırıya kaçmaması halinde borcunu daha da azaltması bekleniyor.
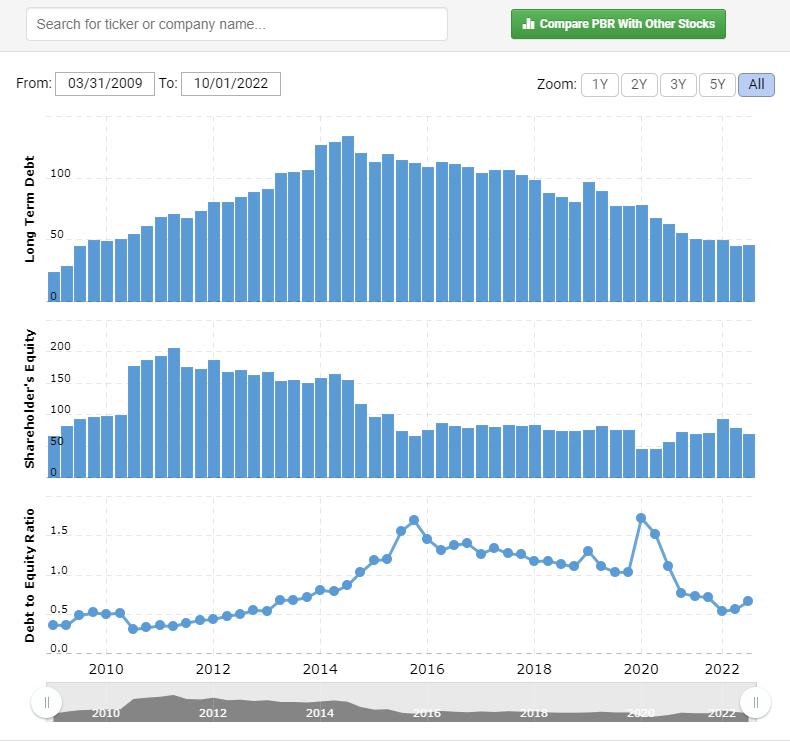
Borç azaltma konusunda başarılı oldular. Kaynak
F/K oranı burada özellikle önemlidir. Çünkü bu oran son derece düşüktür ve şu anda 1,8'in biraz üzerindedir. Böyle bir oran sadece genel olarak düşük değildir. Petrobras için de düşüktür, özellikle de şirketin F/K geçmişi grafiklerine bakarsak. Rakamlara göre Petrobras, rekor düzeyde düşük F/K'ya sahip en büyük şirketlerden biridir. Bugünlerde büyük, kârlı ve ucuz şirketler bulmak gerçekten de çok zor.
Dünya ekonomisinin durumu ve petrol fiyatlarının geleceği söz konusu olduğunda, endişe duymak için birçok neden var. Yatırımcıların Brezilya siyasetine ilişkin endişeleri de haklı olabilir. Aynı zamanda, PBR'nin mali durumu, mükemmel temettü verimi ve Brezilya hükümetiyle yakın bağları olumlu olarak görülebilir.
Şahsen, sürdürülemez temettü durumuna rağmen şirketi beğeniyorum. Ancak, bu SON DERECE riskli bir bahis ve akılda tutulmalıdır.
Sorumluluk Reddi: Bu hiçbir şekilde bir yatırım tavsiyesi değildir. Bu tamamen benim internet ve diğer kaynaklardan elde ettiğim verilere dayanan özet ve analizimdir. Finansal piyasalara yatırım yapmak risklidir ve herkes kendi kararlarına göre yatırım yapmalıdır. Ben sadece görüşlerimi paylaşan bir amatörüm.