


Czy popularna strategia inwestycyjna 60/40, która w długim okresie przynosiła lepsze stopy zwrotu niż indeks S&P 500,…

Zwolennicy podziału portfela w stylu 60/40, którego celem jest czerpanie korzyści ze wzrostu akcji przy jednoczesnym zapewnieniu inwestorom ochrony przed spadkami w obligacjach, zauważyli, że ta strategia inwestycyjna załamała się w tym roku bardzo szybko. Celem niniejszego artykułu jest zatem odpowiedź, czy jest to trwała zmiana, czy też wyniki strategii inwestycyjnej 60/40 powrócą do swojego długoterminowego trendu.
Strategia inwestycyjna 60/40
Czym jest portfel 60/40
Przez wiele lat duży odsetek doradców finansowych i osób handlujących papierami wartościowymi tworzył dla swoich klientów portfele składające się w 60% z akcji i w 40% z obligacji lub innych ofert o stałym dochodzie. I te tzw. zrównoważone portfele radziły sobie całkiem dobrze w latach 80. i 90.
Jak taki portfel wypadł w 2022 r.
W tym roku jednak inwestorów zaskoczyła niezdolność obligacji do pełnienia roli zabezpieczenia przed spadkami na giełdzie. Było to widoczne w trzecim kwartale, kiedy to portfel składający się w 60% z akcji i w 40% z obligacji odnotował większe straty niż portfel inwestujący tylko w akcje, co było wyjątkowo nietypowym zjawiskiem.
Niezdolność tzw. portfeli 60/40 do zaoferowania inwestorom ochrony przed rynkiem niedźwiedzia na akcjach podważyła to, co stało się konwencjonalną mądrością rynkową: ceny akcji i obligacji nie poruszają się w tym samym kierunku. Takie myślenie od wielu lat jest podstawą strategii dywersyfikacji. Uporczywie wysoka inflacja i karkołomne tempo podwyżek stóp procentowych przez Rezerwę Federalną w tym roku spowodowały tę znaczącą zmianę w zachowaniu rynku.
Zamiast przynieść średnią stopę zwrotu na poziomie 9%, strategia ta przyniosła oszałamiający zwrot w wysokości minus 30% od początku roku (patrz wykres), co jest najgorszym okresem od mniej więcej stulecia, według BofA Global.
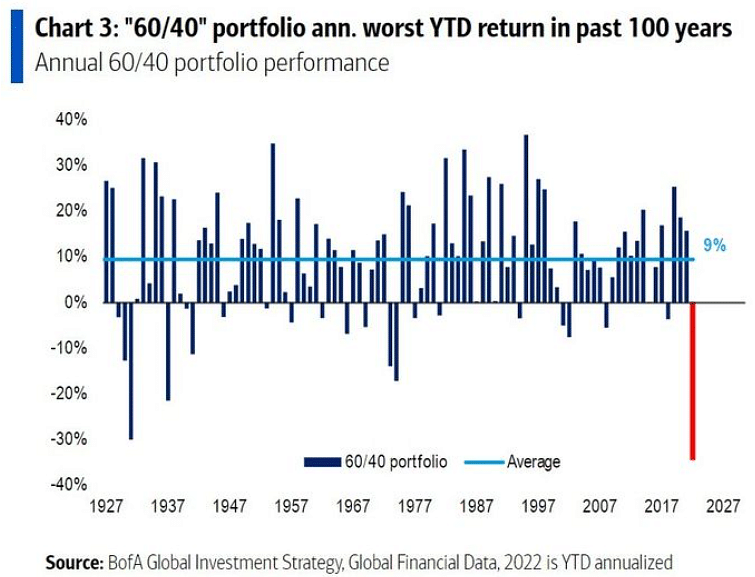
Roczne wyniki strategii w proporcji 60/40
"Klasyczna alokacja portfela 60/40 z największą wagą w akcjach i mniejszą w obligacjach nie ma już sensu" - powiedział Rick Rieder, główny oficer inwestycyjny ds. globalnego stałego dochodu w BlackRock Inc.
Czy 60/40 znów zacznie działać?
Pytanie brzmi teraz, czy relacja między akcjami i obligacjami uległa trwałej, sekularnej zmianie i w rezultacie fatalne wyniki portfeli 60/40 będą się utrzymywać, czy też obligacje powrócą do zapewniania użytecznej dywersyfikacji przed stratami na rynku akcji. Jest to kwestia, która jest szeroko dyskutowana, a jej wynik w dużej mierze zależy od średnio- i długoterminowych trendów inflacyjnych. Jeśli inflacja pozostanie wysoka, może to oznaczać dalsze trudności w dywersyfikacji 60/40. Jeśli jednak Fed opanuje inflację i jeśli gospodarka wpadnie w recesję, obligacje mogą wrócić do swojej niedawnej roli jako offset dla rynku akcji.
"Idąc dalej, dynamika będzie zależała od tego, co stanie się z inflacją, a zauważa, że Fed dał już jasno do zrozumienia, że inflacja jest jego celem numer jeden. Jeśli działania Fedu mogą z czasem zmniejszyć niepewność wokół inflacji, to negatywna korelacja między akcjami i obligacjami może powrócić - powiedział Hong Cheng, zarządzający portfelem strategii opartych na wynikach w Morningstar Investment Management.
Mimo to Cheng widzi, że obligacje stanowią wartość w portfelach inwestorów bez względu na to, co będzie dalej. "Przy rentowności znacznie wyższej niż pod koniec ubiegłego roku, nadal widzimy wartość stałego dochodu w portfelu - nawet jeśli akcje i obligacje nadal będą się źle zachowywać" - mówi. "Podczas recesji, fixed income będzie stanowił silny impuls dla portfela. W miarę wzrostu rentowności obligacje stanowią mocniejszą poduszkę."
DISCLAIMER: Wszystkie przedstawione tu informacje mają charakter wyłącznie informacyjny i w żaden sposób nie stanowią rekomendacji inwestycyjnej. Zawsze należy przeprowadzić własną analizę.



