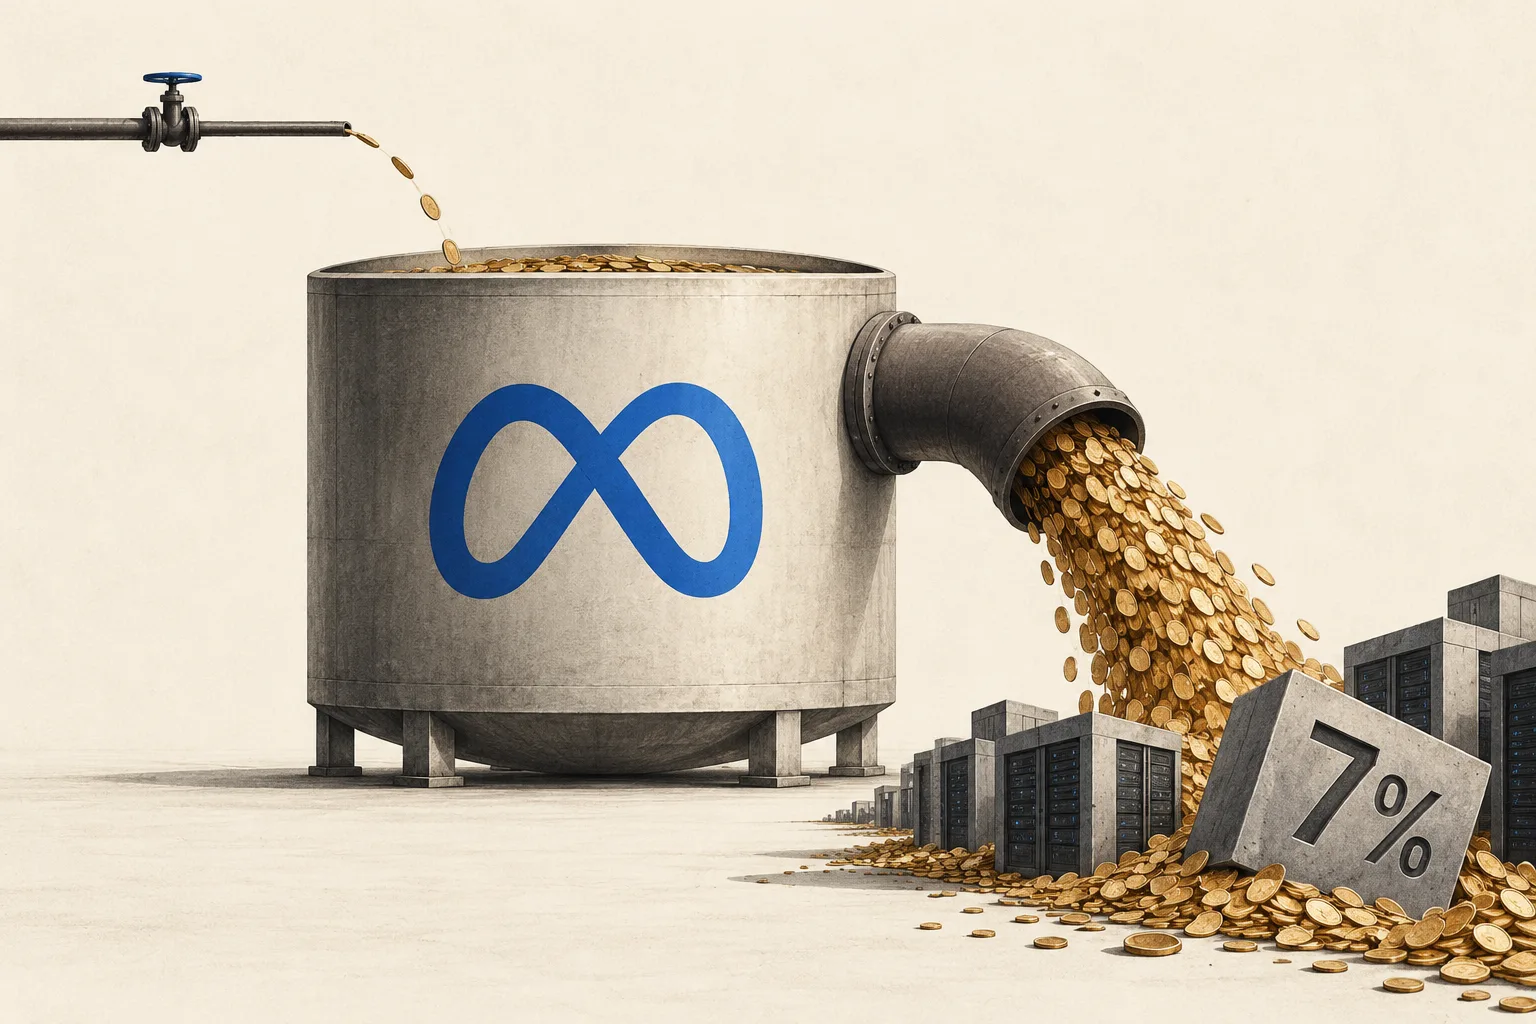
Meta po raz pierwszy od 2012 roku zainwestowała więcej, niż zarobiła. Akcje spadły o 7%

Przychody z reklam rosną o 26%, a nowego asystenta AI w ciągu sześciu tygodni włączyło 10 milionów osób. Mimo to Meta po raz pierwszy od debiutu giełdowego zakończyła okres z ujemną wolną gotówką. Zuckerberg znalazł sposób na opłacenie rachunku za centra danych. Rynkowi się to nie podoba.
Najważniejsze punkty
Przychody w trzecim kwartale wzrosły o 26% do 64,6 miliarda dolarów, ale przepływy pieniężne z działalności operacyjnej po raz pierwszy od IPO nie wystarczyły na pokrycie inwestycji
Akcje Meta $META straciły w ciągu tygodnia 9,4%, a od październikowego maksimum spadły o 16%
W tym roku całkowicie wstrzymano skup akcji własnych, zadłużenie po raz pierwszy zrównało się z gotówką, a firma ogłosiła nową klasę akcji bez prawa głosu
Analitycy wyznaczają średnią cenę docelową na 843 dolary, ale Wells Fargo modeluje inwestycje w wysokości 250 miliardów w 2027 roku
O dalszym kierunku zdecyduje jedna liczba, którą Meta poda dopiero pod koniec stycznia
Rekordowy kwartał, o którym rynek nie chciał słyszeć
Na pierwszy rzut oka to była jazda. Meta odnotowała w trzecim kwartale przychody w wysokości 64,6 miliarda dolarów, o 26% więcej rok do roku, i przekroczyła prognozy o ponad miliard. Z aplikacji firmy korzysta codziennie 3,64 miliarda osób, cena reklamy wzrosła o 14%, a liczba wyświetlonych reklam o 10%. Na czwarty kwartał firma prognozowała przychody w wysokości 73–76 miliardów, czyli powyżej oczekiwań rynku.
Reakcja? W czwartek 22 października akcje straciły 6,98% i zamknęły się na poziomie 648,85 dolara, a w piątek spadły dalej, do 642,62. W ciągu tygodnia to spadek o 9,4%, czwarty tydzień strat z rzędu i poziom o 17,6% niższy od maksimum 779,82 dolara z ostatnich dwunastu miesięcy. Wartość rynkowa firmy spadła do 1,64 biliona dolarów.
Co ciekawe, po publikacji wyników akcje najpierw zyskały w handlu posesyjnym ponad 4%. Zwrot nastąpił dopiero podczas telekonferencji i po szczegółowej lekturze sprawozdania finansowego. Rynek znalazł w nim trzy kwestie, które nie znalazły się na pierwszym planie komunikatu prasowego.
Po raz pierwszy od IPO: inwestycje przewyższyły gotówkę z działalności
Pierwsza kwestia to samo przepływy pieniężne. W kwartale Meta wygenerowała 32,8 miliarda dolarów z działalności operacyjnej, ale zainwestowała 34,9 miliarda w serwery, centra danych i sieci. Wolne przepływy pieniężne wyniosły więc minus 2,1 miliarda. Jeszcze o tej samej porze w zeszłym roku było to plus 10,6 miliarda, a w całym 2025 roku firma wygenerowała ponad 43 miliardy wolnej gotówki.
Druga kwestia to skup akcji własnych. W pierwszych dziewięciu miesiącach ubiegłego roku Meta odkupiła własne akcje za 26,2 miliarda dolarów. W tym roku za ten sam okres ta pozycja wynosi zero. Firma wypłaciła wprawdzie 1,36 miliarda dywidendy za kwartał, ale de facto z rezerw, a nie z tego, co zarobiła w kwartale.
Trzecia kwestia to bilans. Zadłużenie długoterminowe wzrosło od końca ubiegłego roku z 58,7 do 80,9 miliarda dolarów po tym, jak w kwietniu firma sprzedała obligacje za 25 miliardów, zaledwie pół roku po październikowej emisji za 30 miliardów. Inwestorzy złożyli wtedy zamówienia na 96 miliardów, wobec 125 miliardów przy poprzedniej emisji, i oczekiwali wyższej premii za ryzyko. Dyrektor finansowa Susan Li podsumowała to podczas telekonferencji jednym zdaniem: firma kończy kwartał z 82,4 miliarda gotówki i 83,7 miliarda długu. Zadłużenie przewyższyło więc gotówkę, podczas gdy jeszcze na koniec ubiegłego roku firma miała o 23 miliardy więcej gotówki niż długu.
To nie cały rachunek. Część centrów danych Meta buduje za pośrednictwem wspólnych przedsięwzięć, w których ma tylko 20%, a resztę posiada partner, taki jak Blue Owl lub BlackRock. W lipcu BlackRock pożyczył 12,5 miliarda na kampus w Teksasie, przy rentowności 7,53% — jednej z najwyższych wśród centrów danych z ratingiem inwestycyjnym. Pieniądze te nie pojawią się w nakładach inwestycyjnych Meta, ale firma będzie przez lata płacić za nie czynsz.
„Moim zdaniem możemy zbudować superinteligencję poprzez skalowanie, więc metodycznie wspinamy się po szczeblach. Już pracujemy nad większymi modelami niż Muse Wonder, a będą bardzo imponujące i wydajne.”
Mark Zuckerberg, CEO Meta, podczas telekonferencji poświęconej wynikom za trzeci kwartał 2026 roku (21 października 2026)
Muse: najgorętszy produkt, którego firma nie może jeszcze udostępnić światu
W obronie Meta trzeba powiedzieć, że w przeciwieństwie do Amazonu czy Oracle nie buduje centrów danych dla zewnętrznych klientów. Buduje je na własny użytek, a efekty już widać. Z osobistego agenta AI Muse skorzystało ponad 10 milionów osób w USA i Kanadzie w ciągu sześciu tygodni od uruchomienia; jedna czwarta z nich używa go codziennie i najczęściej wykorzystuje go do zakupów, wydając średnio ponad 200 dolarów. Zuckerberg mówi o dwukrotnie wyższej retencji niż w przypadku Threads po jego uruchomieniu.
Paradoks polega na tym, że Muse nie może jeszcze trafić do reszty świata. Zuckerberg przyznał, że usługa wymaga tak dużej mocy obliczeniowej, że firma nie uruchomiła jej globalnie, dopóki nie zwiększy jej efektywności. Celem jest ponad dziesięciokrotne obniżenie kosztów działania Muse w ciągu roku. Dopiero wtedy ma zacząć przynosić zyski, głównie z prowizji od zakupów i subskrypcji.
Innymi słowy: produkt, który ma uzasadnić nakłady inwestycyjne, sam je dziś zwiększa. A są one ogromne. Firma zawęziła tegoroczny plan inwestycji do 135–145 miliardów dolarów, podczas gdy w zeszłym roku wydała 72 miliardy. Ponieważ w ciągu trzech kwartałów zainwestowała 85,8 miliarda, na sam koniec roku przypada 49–59 miliardów. To około 70% przychodów, których firma spodziewa się w tym samym kwartale.
Akcje bez prawa głosu: czwarte źródło finansowania
I tu dochodzimy do najciekawszej części całego raportu. Dotychczas Meta finansowała budowę na trzy sposoby: gotówką z reklam, obligacjami i wspólnymi przedsięwzięciami z funduszami. Teraz dodaje czwarty. Od 19 stycznia 2027 roku powstanie nowa klasa akcji C bez prawa głosu. Każdy akcjonariusz otrzyma jedną nową akcję za każdą posiadaną, więc wygląda to jak split 2:1, a cena pierwotnej akcji powinna mniej więcej się o połowę obniżyć.
Samo rozdanie nowych akcji nie przyniesie firmie ani dolara. Znaczenie ma to, co nastąpi później. Specjalny komitet rady dyrektorów napisał w uzasadnieniu wprost, że zadłużenie na taką skalę mogłoby zaszkodzić ratingowi kredytowemu, dlatego korzystniej jest pozyskiwać kapitał poprzez sprzedaż akcji. Akcje C mogą trafić na rynek, posłużyć do przejęć i jako wynagrodzenie dla pracowników, nie rozwadniając udziału Marka Zuckerberga w głosach — posiada on 13,4% udziałów w firmie, ale 60,6% głosów.
Istnieje precedens. Google zrobił to samo w 2014 roku i ostatecznie musiał dopłacić posiadaczom akcji C 522 miliony dolarów, ponieważ były notowane z dyskontem względem akcji z prawem głosu. Dla drobnego akcjonariusza Meta oznacza to, że będzie miał w portfelu dwa instrumenty o różnych cenach, a każda przyszła emisja akcji C rozwodni jego udział w zyskach.
„Meta ma ogromne potrzeby kapitałowe, by sfinansować ekspansję w obszarze AI. Widzieliśmy firmy, które zaciągały na nią pożyczki, a inwestorzy ukarali je spadkiem kursu za osłabiony bilans. To lepszy sposób na pozyskanie kapitału, a zarazem utrzymanie silnego bilansu.”
Dennis Dick, główny strateg rynkowy Stock Trader Network, dla Reuters (22 października 2026)
Co kryje się w cenie 642 dolarów
Przy cenie 642,62 dolara Meta jest notowana po około 22-krotności zysku z ostatnich dwunastu miesięcy i 19–20-krotności szacowanego zysku w przyszłym roku. To tanio jak na firmę, której przychody rosną o jedną czwartą. Tyle że rynek wycenia wolną gotówkę, a ta jest na minusie.
Mimo to analitycy pozostają po stronie byków. Średnia cena docelowa wyznaczona przez 62 analityków wynosi 843 dolary, czyli o 31% więcej. JPMorgan podniósł po wynikach cenę docelową do 940, Mizuho utrzymuje 950, a Morgan Stanley 820. Na drugim końcu skali znajduje się Scotiabank z ceną 650 dolarów i rekomendacją „neutralnie”. Różnicę między 650 a 950 dolarami wyjaśnia tylko jedno: ci, którzy wierzą, że Muse i nowe modele przełożą się na przychody w ciągu dwóch lat, uważają obecny mnożnik za okazję. Ci, którzy liczą wyłącznie na reklamy, widzą firmę zaciągającą pożyczki na inwestycje.
Nad wszystkim wisi rachunek prawny. W ciągu trzech kwartałów Meta zaksięgowała 9,9 miliarda dolarów w związku z ugodą z 52 prokuratorami generalnymi amerykańskich stanów dotyczącą wpływu mediów społecznościowych na dzieci, a tego samego dnia, w którym opublikowano wyniki, sąd w Nowym Meksyku nałożył na firmę karę w wysokości 25 miliardów dolarów. Kolejne procesy dotyczące młodzieży zaplanowano na najbliższe miesiące.
„Nie mamy na razie do ogłoszenia żadnych konkretnych planów finansowania. Uznaliśmy jednak za rozsądne określenie odpowiednich ram struktury kapitałowej, aby mieć dostęp do szerokiego wachlarza źródeł finansowania.”
Susan Li, dyrektor finansowa Meta, podczas telekonferencji poświęconej wynikom za trzeci kwartał 2026 roku
Koniec stycznia: dwa wydarzenia w tym samym tygodniu
Rynek czeka teraz na jedną liczbę: nakłady inwestycyjne na 2027 rok. Susan Li odmówiła jej podania, mówiąc, że budżet jest dopiero opracowywany, a firma „będzie nadal agresywnie inwestować”. Analitycy przewidują na razie średnio około 195 miliardów, ale Wells Fargo po wynikach obniżyła cenę docelową i prognozuje 250 miliardów oraz kolejne siedem gigawatów własnej mocy.
Liczba zostanie podana podczas telekonferencji poświęconej wynikom za czwarty kwartał pod koniec stycznia. W tym samym tygodniu mają rozpocząć się notowania akcji C. Możliwe są trzy scenariusze:
Nakłady inwestycyjne do 200 miliardów i pierwsze dane o Muse. Rynek dostanie dowód, że najgorętszy produkt roku ma cenę i generuje przychody, a droga do maksimum 780 dolarów stanie otworem.
Nakłady inwestycyjne w okolicach 250 miliardów bez danych o monetyzacji. Wolne przepływy pieniężne spadną jeszcze głębiej na minus, a pierwsza emisja akcji C stanie się kwestią miesięcy. To właśnie na tę kombinację rynek zareagował w czwartek najbardziej nerwowo.
Wzrost przychodów z reklam spowolni poniżej 20%. Jedyny motor finansujący całą budowę straci moc, a zadłużenie nagle będzie wyglądać inaczej.
Na co zwrócić uwagę: czy tempo wzrostu przychodów z reklam utrzyma się na poziomie 25%, ile kosztuje Muse na użytkownika, a przede wszystkim — czy Zuckerberg tym razem poda liczbę, mówiąc o „agresywnych inwestycjach”. Meta ma najlepszy silnik reklamowy wśród dużych firm technologicznych i najgorszą relację inwestycji do przychodów. W styczniu okaże się, który z tych dwóch elementów ostatecznie zapłaci rachunek.