


Stabilny wzrost Coca-Coli, lecz marże pod presją

Wyniki Coca-Cola Company za czwarty kwartał i cały rok 2025 potwierdzają, że działalność firmy pozostaje strukturalnie bardzo odporna, ale także jasno pokazują ograniczenia wzrostu na w pełni nasyconym globalnym rynku napojów. Coca-Cola nadal jest w stanie zwiększać przychody głównie poprzez ustalanie cen, pracę nad asortymentem produktów i siłę marki, a nie poprzez silny wzrost wolumenu. To kluczowy wniosek dla inwestorów, którzy nie szukają w tej firmie ekspansji w stylu wzrostu, ale stabilności, przewidywalności i zdolności do generowania gotówki.
Rok 2025 był pod tym względem typowy. Firma zapewniła solidny organiczny wzrost przychodów, zwiększyła zysk na akcję i wzmocniła udział w rynku w segmencie napojów bezalkoholowych, ale musiała również zaabsorbować negatywne skutki walutowe, wyższe wydatki marketingowe i jednorazowe odpisy, które znacznie zniekształciły obraz krótkoterminowej rentowności. Dlatego wyników nie można odczytywać mechanicznie - kluczem jest zrozumienie, co jest trendem strukturalnym, a co tylko szumem księgowym.
Jak wyglądał ostatni kwartał?
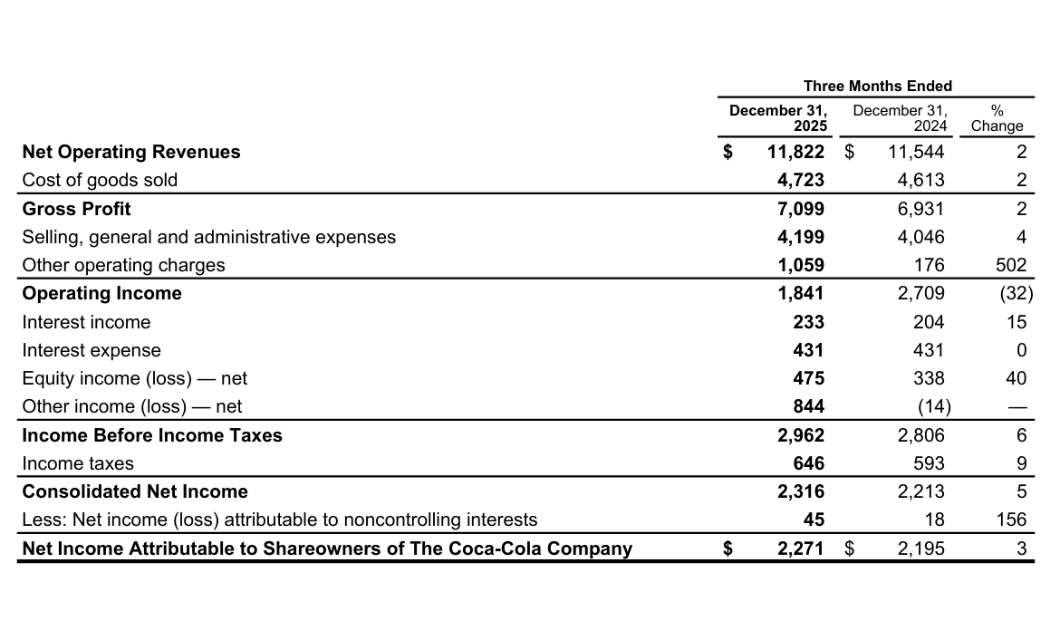
W czwartym kwartale 2025 r. Coca-Cola $KO osiągnęła sprzedaż netto w wysokości 11,8 mld USD, co oznacza wzrost o 2% rok do roku. Na pierwszy rzut oka jest to niska liczba, ale patrząc na strukturę, jasne jest, że podstawowa działalność rosła szybciej. Sprzedaż organiczna, skorygowana o efekty walutowe i zmiany w portfelu, wzrosła o 5%. Ta różnica jest kluczowa, ponieważ silny dolar pozostaje jednym z głównych czynników hamujących raportowane wyniki Coca-Coli w dłuższej perspektywie.
Wzrost przychodów był napędzany głównie przez ceny i asortyment produktów. Wskaźnik cena/mix wzrósł w tym kwartale o około 1%, podczas gdy sprzedaż koncentratów wzrosła o 4%. Liczba sprzedanych jednostek wzrosła tylko o 1%, co potwierdza, że konsumpcja napojów rośnie bardzo powoli na całym świecie, a nawet stagnuje w niektórych regionach. W związku z tym Coca-Cola nadal polega na swojej zdolności do zwiększania wartości sprzedawanego portfela, a nie na zwiększaniu wolumenu.
Największą uwagę przyciągnęła rentowność. Zysk operacyjny spadł o 32% rok do roku, a marża operacyjna spadła do 15,6% z 23,5% w ubiegłym roku. Spadek ten nie odzwierciedla jednak pogorszenia wyników operacyjnych. Kluczową rolę odegrał niegotówkowy odpis znaku towarowego BODYARMOR w wysokości 960 mln USD oraz negatywne efekty walutowe. Po skorygowaniu o te pozycje, porównywalny zysk operacyjny wzrósł o 13% w stałych walutach, wyraźnie pokazując, że podstawowa ekonomika biznesu pozostaje solidna.
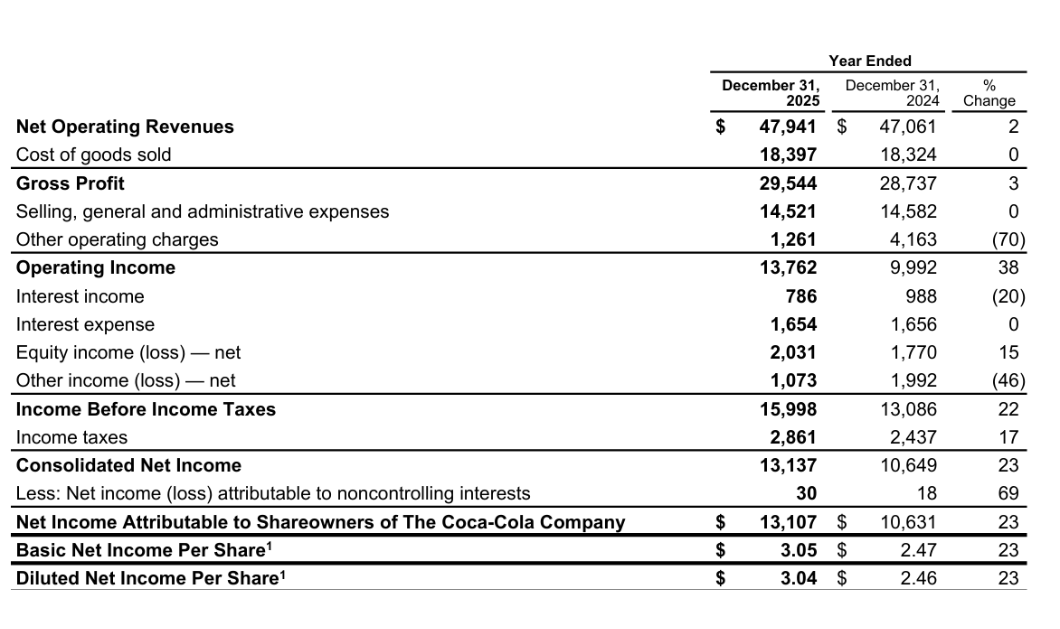
Raportowany zysk na akcję wzrósł o 4% do 0,53 USD, podczas gdy skorygowany EPS wyniósł 0,58 USD, co oznacza wzrost o 6% rok do roku. Również w tym przypadku silny dolar miał negatywny wpływ, zmniejszając wzrost o około pięć punktów procentowych.
Komentarz CEO
W swojej ocenieJames Quincey podkreślił w szczególności zdolność całego systemu Coca-Cola do osiągania spójnych wyników we wszystkich regionach, nawet w warunkach zwiększonej niepewności. Powiedział, że rok 2025 potwierdził, że połączenie silnych globalnych marek, lokalnego marketingu i zdyscyplinowanego zarządzania kosztami tworzy zrównoważony model na dłuższą metę.
Quincey zasugerował również, że kolejna faza ewolucji firmy będzie w mniejszym stopniu dotyczyć ekspansji portfolio, a bardziej jakości wykonania. Nacisk ma być położony na transformację cyfrową, głębszą pracę z danymi, lepsze targetowanie marketingowe i bardziej efektywną współpracę z partnerami w zakresie realizacji zamówień. Celem nie jest maksymalizacja krótkoterminowego wolumenu, ale zwiększenie wartości dla konsumenta w perspektywie długoterminowej.
Perspektywy na rok 2026
Zarząd przedstawił perspektywę, którą można określić jako konserwatywną, ale realistyczną. Coca-Cola spodziewa się organicznego wzrostu przychodów w przedziale od 2% do 4%, co jest zgodne z długoterminowym trendem firmy. Skorygowany zysk na akcję w stałych walutach powinien wzrosnąć o 4% do 6%, przy czym kursy walutowe prawdopodobnie będą tym razem nieznacznie dodatnie.
Ważnym punktem jest obsługa gotówki. Firma planuje utrzymać wydatki kapitałowe poniżej 5% sprzedaży i konwersję wolnych przepływów pieniężnych powyżej 80%. Stwarza to komfortową przestrzeń do dalszego wzrostu dywidendy i utrzymania atrakcyjnego profilu wypłat, co jest jednym z głównych powodów, dla których inwestorzy trzymają Coca-Colę.
Długoterminowe wyniki i rozwój strukturalny
Spojrzenie na ostatnie cztery lata wyraźnie pokazuje, że Coca-Cola weszła w fazę bardzo stabilnego, ale mało dynamicznego wzrostu. Przychody wzrosły z około 38,7 mld USD w 2021 r. do ponad 47 mld USD w 2024 r. Tempo wzrostu stopniowo spadało, ale pozostało niezmienne w okresach podwyższonej inflacji i wahań kursów walut.
Zysk brutto rósł szybciej niż sprzedaż, potwierdzając siłę marek i ich zdolność do przenoszenia wyższych kosztów na ceny końcowe. Na poziomie zysku operacyjnego trend był bardziej zmienny. Rok 2024 przyniósł spadek zysku operacyjnego o około 12%, głównie z powodu wyższych inwestycji marketingowych i kosztów restrukturyzacji. EBITDA pozostaje jednak stabilna w przedziale od 14 mld USD do 16 mld USD w perspektywie długoterminowej, potwierdzając wysoką jakość przepływów pieniężnych.
Zysk netto wynosił w ostatnich latach około 9 mld USD do 10 mld USD rocznie, a zysk na akcję rósł jedynie umiarkowanie. Wynika to bezpośrednio z dojrzałości rynku, a nie słabości marki. Obecnie Coca-Cola maksymalizuje zwrot z kapitału, a nie wzrost wolumenu, co jest dokładnie tym, czego oczekuje konserwatywny inwestor.
Nowości i strategiczne posunięcia
Rok 2025 upłynął pod znakiem wzmocnienia lokalnego znaczenia marki. Firma zainwestowała znaczne środki w platformy marketingowe skierowane do młodszych konsumentów, wydarzenia sportowe i lokalne możliwości konsumpcji. Jednocześnie wprowadzono zmiany organizacyjne, w tym utworzenie stanowiska Chief Digital Officer w celu dostosowania danych, wydajności cyfrowej i operacyjnej w różnych regionach.
Działania te nie mają natychmiastowego wpływu finansowego, ale mają na celu zwiększenie długoterminowej konkurencyjności systemu i zmniejszenie ryzyka utraty przez Coca-Colę kontaktu z nowym pokoleniem konsumentów.
Struktura akcjonariatu
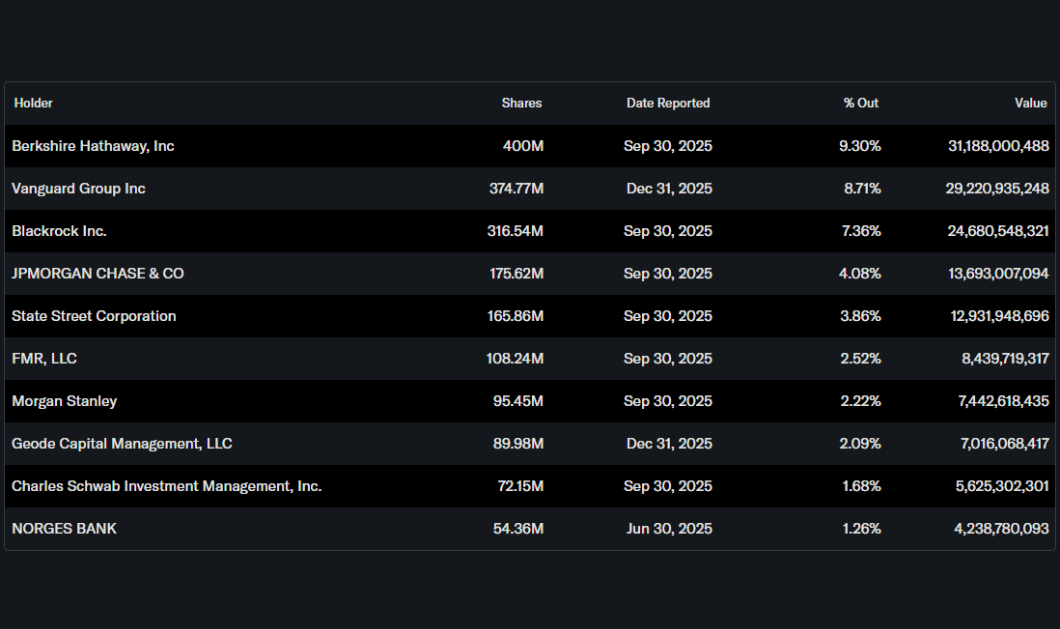
Struktura akcjonariatu pozostaje niezwykle stabilna. Berkshire Hathaway posiada znaczący pakiet akcji, podobnie jak Vanguard i BlackRock. Wysoki odsetek inwestorów instytucjonalnych wspiera długoterminowy horyzont zarządzania spółką i nacisk na dywidendy, a nie krótkoterminowe eksperymenty kapitałowe.
Oczekiwania analityków
Konsensus analityków postrzega Coca-Colę jako defensywny tytuł z ograniczonym potencjałem wzrostu, ale wysokim stopniem pewności. Oczekiwania oscylują wokół niskich jednocyfrowych stóp wzrostu zysków, przy czym kluczowymi zmiennymi pozostają ruchy walutowe, zdolność do utrzymania dyscypliny cenowej i poziom inwestycji marketingowych.
Niektóre banki ostrzegają, że akcje mogą znaleźć się pod presją w krótkim okresie ze względu na stagnację wolumenów i wahania marż, ale długoterminowa historia inwestycyjna pozostaje niezmieniona: stabilne marki, silne przepływy pieniężne i wiarygodna dywidenda.
Cena godziwa
Wspomniane akcje



