


Rekord wydobycia, niższy zysk: Chevron na rozdrożu strategicznym

Trzeci kwartał pokazuje Chevron w momencie, gdy jego zdolność do zwiększania produkcji osiąga nowe szczyty, ale zyski pozostają pod presją. W warunkach wahań cen ropy i rosnących kosztów projektów kapitałowych, firma prezentuje obraz stabilnej potęgi operacyjnej, lecz jednocześnie organizacji, która musi coraz uważniej zarządzać marżami.
Integracja Hess podnosi długoterminowy potencjał spółki, lecz w krótkim terminie obciąża finanse. Mimo słabszego otoczenia cenowego Chevron wykazuje zdolność generowania solidnych przepływów pieniężnych i utrzymuje pozycję jednego z najbardziej wiarygodnych graczy w sektorze energetycznym. To kwartał, który pokazuje zarówno siłę, jak i konieczność dalszej adaptacji.
Jak wyglądał ostatni kwartał?
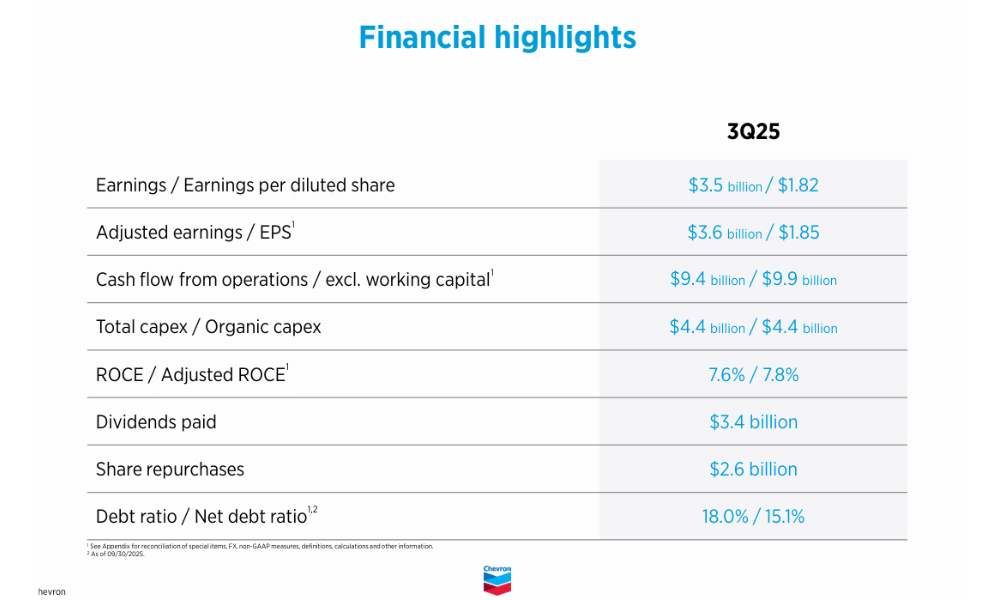
Trzeci kwartał 2025 r. przyniósł Chevronowi połączenie rekordowych wyników operacyjnych ze słabszą rentownością. Na otoczenie rynkowe wpłynęły niższe ceny ropy naftowej i wyższe koszty związane z przejęciem Hess, co przełożyło się na spadek zysków rok do roku. Raportowany zysk netto wyniósł 3,5 mld USD w porównaniu do 4,5 mld USD w roku ubiegłym, co stanowi zauważalny spadek, jednak wynik pozostał solidny, biorąc pod uwagę warunki rynkowe. Po skorygowaniu o pozycje jednorazowe, zysk wyniósł 3,6 mld USD, czyli nadal o prawie miliard mniej niż w analogicznym okresie ubiegłego roku.
Największą uwagę przyciągnęła sama produkcja. Chevron dostarczył rekordowe 4,1 miliona baryłek ekwiwalentu ropy dziennie, co stanowi wzrost o 21% w porównaniu z rokiem ubiegłym. Samo przejęcie Hess zwiększyło produkcję o 495 MBOE dziennie, a kolejne 227 MBOE pochodziło ze wzrostu organicznego, głównie z basenu permskiego i projektów w ramach Tengizchevroil lub w Zatoce Meksykańskiej. Rezultatem jest największy wolumen produkcji w historii spółki.
Przepływy pieniężne z działalności operacyjnej wyniosły 9,4 mld USD, potwierdzając zdolność firmy do przekształcania produkcji w realną gotówkę pomimo słabszych cen surowców. Skorygowane wolne przepływy pieniężne wzrosły o ponad 50% do 7 mld USD, do czego przyczyniły się wyższe wypłaty z TCO i zbycie mniejszych aktywów. Marże były jednak pod presją, a średnia cena ropy Brent spadła do 69 USD za baryłkę z 77 USD w tym samym okresie w 2024 r.
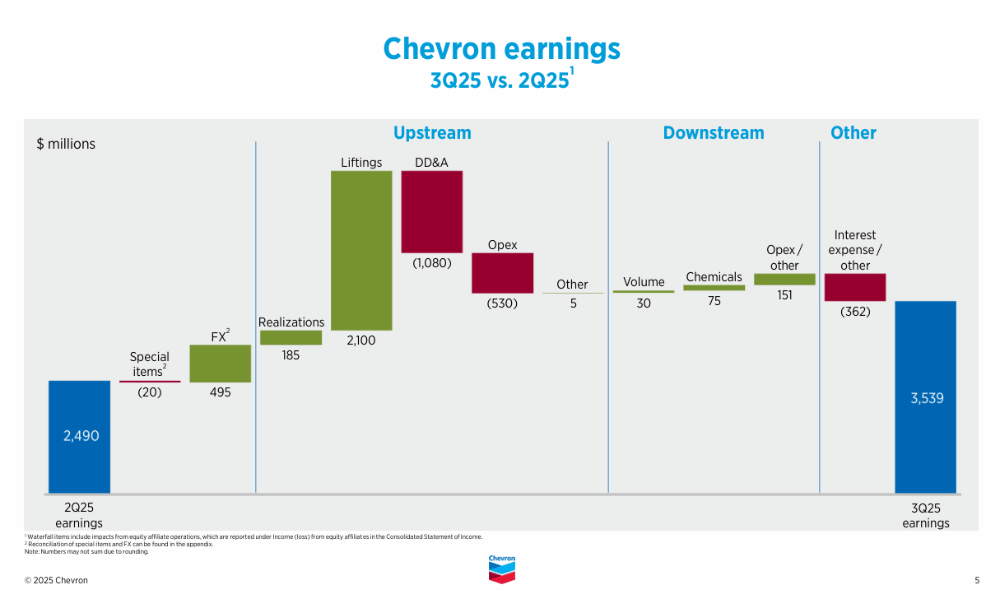
Segment wydobywczy pozostał dominującym źródłem przychodów - zarabiając 3,3 mld USD i pomimo spadku rok do roku, potwierdza to, że wysokie wolumeny produkcji pomagają zrównoważyć słabsze ceny. Z kolei segment downstream borykał się z wyższymi kosztami i niższymi marżami rafineryjnymi, ale pozostał rentowny na poziomie 1,1 mld USD. Ogólnie rzecz biorąc, kwartał pokazał siłę operacji, ale także wrażliwość rentowności na otoczenie cenowe i koszty nabycia.
Pełna prezentacja wyników Chevron.
Komentarz prezesa
Mike Wirth podkreślił, że pomimo presji na wyniki, kwartał był dobry pod względem produkcji, środków pieniężnych i ogólnych wyników. Powiedział, że przejęcie Hess przebiega dobrze, zapewniając synergie i wzmacniając Chevron jako kluczową globalną firmę energetyczną. Potwierdził również, że integracja aktywów z Gujany, Permu i innych regionów ma przynieść firmie długoterminowe korzyści w zakresie wzrostu produkcji i wydajności.
Prezes podkreślił również ciągłe zaangażowanie w wykup akcji własnych i dywidendy. W ciągu kwartału Chevron zwrócił akcjonariuszom 6 mld USD, co stanowi wzrost w stosunku do ponad 78 mld USD wypłaconych w ciągu ostatnich trzech lat. Wirth powiedział w swoim komentarzu, że wyniki potwierdzają zdolność firmy do generowania gotówki niezależnie od krótkoterminowych wahań rynkowych.
Perspektywy
Chevron wkracza w końcówkę roku z wyraźnym naciskiem na integrację Hess i zwiększenie produkcji, która powinna pozostać powyżej poziomu 4 mln BOE dziennie. Spółka spodziewa się utrzymującej się zmienności cen ropy naftowej, ale oczekuje również, że projekty w Gujanie, Permie i TCO pozostaną głównymi czynnikami wzrostu.
Nakłady inwestycyjne w pozostałej części roku będą wyższe, głównie ze względu na nowe projekty przejęte od Hess. Oczekuje się również, że marże w segmencie downstream będą nadal pod presją, podczas gdy upstream powinien skorzystać na wyższych wolumenach i stopniowo lepszych cenach. Chevron potwierdził również stabilną politykę dywidendową i plan kontynuacji skupu akcji własnych.
Wyniki długoterminowe
Dane długoterminowe pokazują, że Chevron przechodzi przez cykl znacznych wahań spowodowanych globalnymi cenami energii, ale jednocześnie utrzymuje solidną stabilność finansową. Przychody w 2024 r. wyniosły 193,4 mld USD, nieco poniżej poziomów z 2023 r., ale nadal znacznie powyżej poziomów z lat poprzedzających pandemiczny boom naftowy. Zysk brutto w wysokości 56,9 mld USD potwierdza, że firma może z powodzeniem zarządzać kosztami nawet w okresie spowolnienia gospodarczego.
Rentowność spadła jednak rok do roku - zysk netto spadł do 17,6 mld USD z 21,4 mld USD rok wcześniej. Jednocześnie baza kapitałowa firmy wzrosła, co wpłynęło na zwrot z kapitału. EBITDA pozostaje bardzo wysoka i wynosi 45,8 mld USD, co wskazuje, że Chevron jest w stanie finansować inwestycje nawet w mniej sprzyjających warunkach makroekonomicznych.
Struktura akcjonariatu
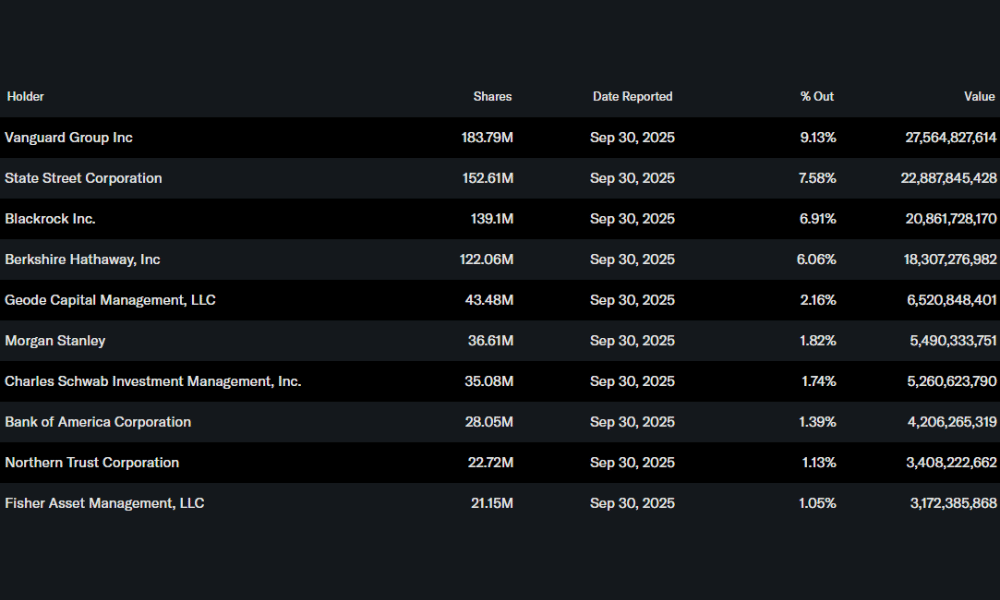
Chevron jest spółką należącą głównie do instytucji. Około 68% akcji znajduje się w posiadaniu dużych instytucji, podczas gdy udział inwestorów wewnętrznych wynosi około 6%. Do największych akcjonariuszy należy Vanguard Group z około 9,1% udziałów, a następnie State Street z 7,6% i BlackRock z prawie 7%. Instytucje te zapewniają stabilność struktury właścicielskiej i tworzą podstawę dla długoterminowej dyscypliny kapitałowej firmy.
Oczekiwania analityków
Analitycy spodziewają się, że Chevron skorzysta przede wszystkim na rekordowej produkcji w nadchodzących kwartałach i przejęciu Hess, co zwiększy ekspozycję na szybko rozwijającą się Gujanę. Zyski powinny pozostać pod presją, dopóki synergie nie zostaną w pełni zrealizowane, a ceny ropy nie osiągną bardziej stabilnych poziomów. Niemniej jednak nastroje są ogólnie pozytywne, a większość rekomendacji wskazuje na "kupuj" lub "przeważaj", głównie ze względu na silny wzrost wolumenu i stabilne przepływy pieniężne.



