$PANW: przychody +39 % i podwyższona prognoza. Kto jednak zapłaci za nowy zakład na sztuczną inteligencję za 4,5 mld. $?

📊 JAK FIRMA SOBIE RADZI I MOJA POZYCJA
Palo Alto Networks stanowi około 3,1 % mojego portfela. Moja średnia cena zakupu to 169,53 $, a pozycja jest obecnie na plusie około +118 % (cena akcji po wynikach wynosi około 370 $). To jedna z moich najbardziej udanych pozycji, dlatego interesuje mnie przede wszystkim, czy wyniki nadal uzasadniają tak wysoką wycenę.
✅ CO SIĘ DZIEJE?
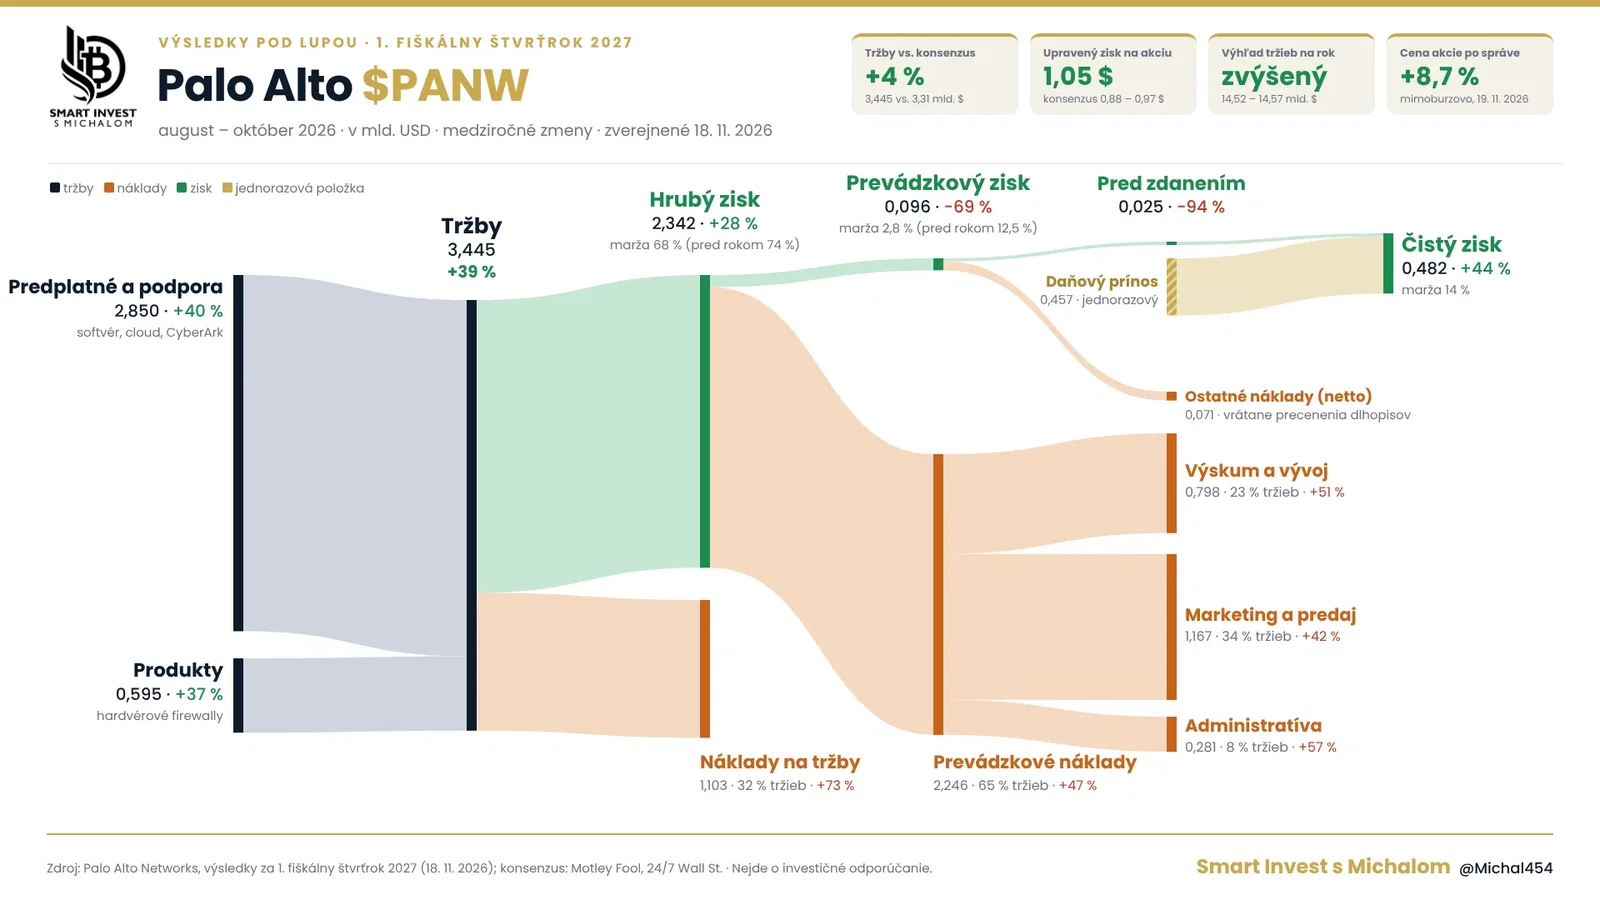
✅ Przychody wyniosły 3,445 mld. $, co oznacza wzrost o +39 % rok do roku. Analitycy oczekiwali 3,31 mld. $, więc firma przekroczyła ich prognozę o około 4 %. Jest jednak haczyk: wzrost jest w dużej mierze efektem przejęcia firmy CyberArk, a firma nie podała danych o wzroście organicznym. Segment bezpieczeństwa sieci i bezpieczeństwa sztucznej inteligencji, na który przejęcie nie miało wpływu, wzrósł o 20 %.
✅ Skorygowany zysk na akcję wyniósł 1,05 $ (+13 %), podczas gdy konsensus wynosił 0,97 $ (niektóre źródła podawały 0,88 $). Jest jednak haczyk: skorygowany zysk netto wzrósł o 33 %, ale liczba akcji zwiększyła się o 18 %, więc akcjonariusze skorzystali na wzroście w mniejszym stopniu.
❌ Zysk operacyjny według amerykańskich standardów rachunkowości (GAAP) spadł o 69 % do 96 mln. $, a marża operacyjna wynosi zaledwie 2,8 % (rok temu 12,5 %). Przyczyną są odpisy wartości niematerialnych i prawnych związane z przejęciem (282 mln. $) oraz wynagrodzenia pracowników w akcjach (622 mln. $).
📊 Zysk netto w wysokości 482 mln. $ (+44 %) wygląda dobrze, ale w dużej mierze ma charakter jednorazowy. Zysk przed opodatkowaniem wyniósł zaledwie 25 mln. $, a resztę stanowi korzyść podatkowa w wysokości 457 mln. $ wynikająca ze zmiany pozycji podatkowej. To się nie powtórzy.
📉 Skorygowana marża brutto spadła do 75,2 %, czyli o 1,7 punktu procentowego. Przyczyną są droższe komponenty i większy udział usług chmurowych. Skorygowana marża operacyjna wzrosła natomiast do 30,7 % (+0,5 punktu procentowego).
💰 Skorygowany wolny przepływ pieniężny wyniósł 1,94 mld. $ przy marży 56 % (rok temu 69 %). Pierwszy kwartał jest sezonowo najmocniejszy, a za cały rok firma oczekuje marży 38 %.
📈 Roczne powtarzalne przychody z platform bezpieczeństwa nowej generacji (NGS ARR) wyniosły 9,73 mld. $ (+66 %). Przychody zakontraktowane na przyszłość (RPO) wynoszą 21,0 mld. $ (+35 %).
✅ Firma podwyższyła prognozę na cały rok fiskalny. Oczekuje przychodów na poziomie 14,52 – 14,57 mld. $ (wcześniej 14,10 – 14,20 mld. $) i skorygowanego zysku na akcję w wysokości 4,26 – 4,30 $ (wcześniej 4,16 – 4,19 $). W drugim kwartale spodziewa się przychodów w wysokości 3,53 – 3,55 mld. $ (+36 až 37 %). Nie znalazłem w zweryfikowanych źródłach konsensusu analityków na cały rok.
🧠 CO MÓWI ZARZĄD?
Palo Alto kupuje firmę Applied Compute za 4,5 mld. $, płacąc w całości akcjami. Applied Compute opracowuje platformę do dalszego trenowania i uruchamiania otwartych modeli sztucznej inteligencji. Transakcja ma zostać sfinalizowana w trzecim kwartale fiskalnym.
Zarząd oczekuje, że do roku fiskalnego 2029 przejęcie przyniesie ponad 1 mld. $ powtarzalnych przychodów. Jednocześnie przyznaje, że przejęcie obniży marżę operacyjną o 1 punkt procentowy w tym roku i o 2 punkty procentowe w przyszłym. Łączne inwestycje w moc obliczeniową mają do 2030 roku wynieść maksymalnie 3 mld. $.
W tym kwartale rekordowa liczba 170 nowych klientów przeszła na pełną platformę. Produkt Prisma AIRS do ochrony sztucznej inteligencji generuje już niemal 170 mln. $ powtarzalnych przychodów.
W tym kwartale firma nie odkupiła własnych akcji. Zatwierdziła jednak nowy program skupu akcji własnych o wartości do 1 mld. $ do końca 2027 roku. To około 0,3 % wartości rynkowej, a firma sfinansuje go z własnej gotówki, nie z długu.
Zarząd wypowiadał się z dużą pewnością siebie. Na pytania o popyt na zapory sieciowe odpowiadał wprost i przyznał, że część zamówień klienci złożyli z wyprzedzeniem, jeszcze przed podwyżką cen. Na pytanie, czy ambicje w obszarze sztucznej inteligencji nie pogorszą relacji z partnerami, dyrektor generalny Nikesh Arora odpowiedział raczej obrazowo niż konkretnie. Wizja „walki ze sztuczną inteligencją za pomocą sztucznej inteligencji” brzmi przekonująco, ale na razie brakuje potwierdzających ją liczb.
⚠️ NA CO ZWRÓCIĆ UWAGĘ
❌ Rozwodnienie udziałów akcjonariuszy: liczba akcji wzrosła w ciągu roku o 18 %, a kolejne nowe akcje zostaną przeznaczone na zakup Applied Compute.
❌ Jakość zysku: zysk księgowy pozostaje na plusie dzięki jednorazowej korzyści podatkowej, a nie samej działalności operacyjnej.
❌ Wycena: przy cenie akcji około 370 $ to, według moich obliczeń, około 86-krotność prognozowanego skorygowanego zysku na ten rok i około 21-krotność przychodów. Motley Fool podaje przy cenie 340 $ 82-krotność oczekiwanego zysku.
❌ Presja na marżę brutto utrzyma się przez cały rok, a firma wkracza w bardziej kapitałochłonny obszar mocy obliczeniowej.
🔍 MOJE ZDANIE
Uważam, że popyt na cyberbezpieczeństwo jest realny, a liczby to potwierdzają: rosną przychody powtarzalne, przychody zakontraktowane i wolny przepływ pieniężny. Pod tym względem słowa zarządu są zgodne z wynikami. Nie są zgodne, jeśli chodzi o zysk. Skorygowane wyniki wyglądają świetnie, księgowe są znacznie gorsze, a różnica wynika z przejęć finansowanych akcjami.
Moim zdaniem to nadal dobra firma, ale przy tej cenie rynek płaci już za perfekcję. Trzymam tę pozycję i nie sprzedaję. Rozważyłbym kolejny zakup dopiero przy cenie około 300 $ (mniej więcej 70-krotność prognozowanego zysku) albo gdy firma wykaże wzrost organiczny powyżej 20 % także bez wpływu przejęć.
📌 PODSUMOWANIE
1️⃣ Przychody i skorygowany zysk przekroczyły oczekiwania, a prognoza jest wyższa.
2️⃣ Wzrost w dużej mierze został kupiony, a firma nie podała danych o wzroście organicznym.
3️⃣ Zysk netto zwiększyła jednorazowa korzyść podatkowa w wysokości 457 mln. $.
4️⃣ Applied Compute to duży zakład na sztuczną inteligencję, który przez najbliższe dwa lata obniży marże i rozwodni udziały akcjonariuszy.
5️⃣ Wycena przekraczająca 80-krotność zysku pozostawia niewiele miejsca na błąd.
W przypadku $PANW ponownie przypominam sobie, że dobra firma i dobra cena to nie to samo. Jeśli interesuje Cię, jak uwzględniam takie wyniki w portfelu, możesz mnie obserwować lub skopiować mój portfel.
To nie jest rekomendacja inwestycyjna, dzielę się swoim podejściem.
Wspomniane akcje