$NVDA: przychody +103 %

$NVDA: przychody +103 %, ale na razie nie dokupuję. Dlaczego?
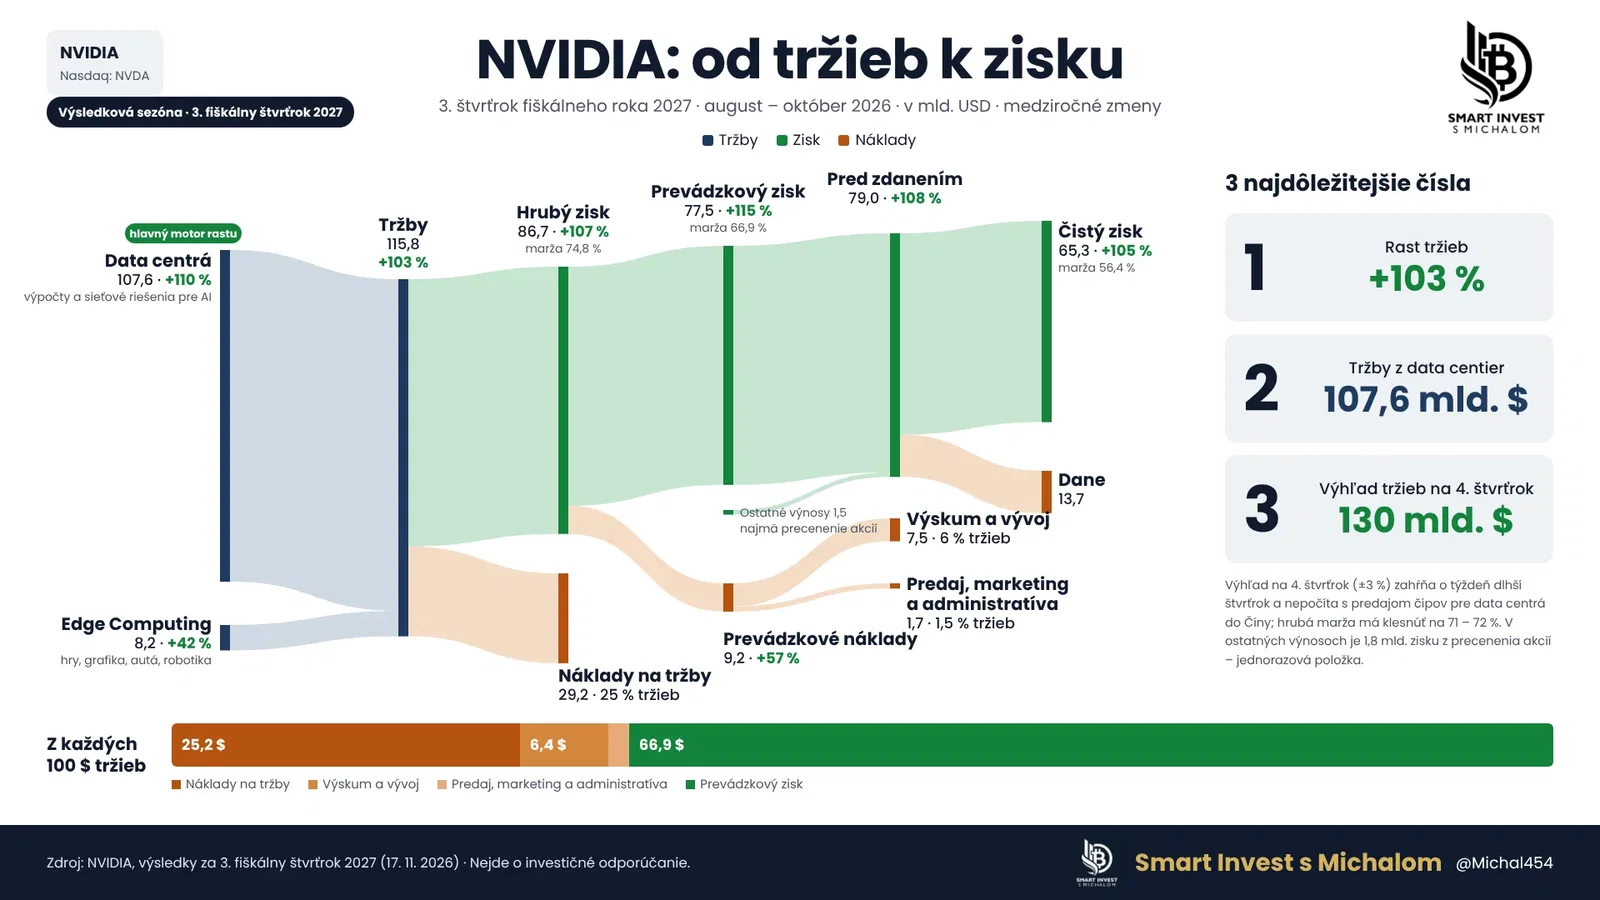
NVIDIA po raz kolejny pokazała, jak silny biznes zbudowała. Przychody za 3. kwartał roku fiskalnego 2027 wyniosły 115,8 mld. $, co oznacza wzrost o +103 % rok do roku. Skorygowany zysk na akcję wzrósł o 111 % do 2,68 $, a prognoza przychodów na kolejny kwartał wynosi 130 mld. $ ±3 %.
Mimo to nie czuję teraz potrzeby zwiększania swojej pozycji. Najbardziej interesuje mnie, jak NVIDIA będzie funkcjonować bez człowieka, który przez lata wyznaczał jej kierunek.
📊 CO MÓWIĄ LICZBY
• Centra danych przyniosły 107,6 mld. $, co oznacza wzrost o +110 % rok do roku.
• Zysk netto wyniósł 65,3 mld. $, co oznacza wzrost o +105 % rok do roku.
• Skorygowana marża brutto wyniosła 74,9 %.
• W kolejnym kwartale marża brutto ma spaść do 71 – 72 %.
Według moich obliczeń centra danych odpowiadają więc za około 93 % przychodów. Zainteresowanie infrastrukturą AI wyraźnie znajduje zatem odzwierciedlenie w wynikach. Przy prognozach trzeba jednak uwzględnić również to, że następny kwartał będzie o tydzień dłuższy, a firma nie uwzględnia w nim przychodów ze sprzedaży układów obliczeniowych do centrów danych w Chinach.
Z perspektywy obecnej działalności są to doskonałe wyniki. Nie odpowiadają jednak na pytanie, które dziś interesuje mnie najbardziej.
🧠 JENSEN BYŁ DLA MNIE WIZJONEREM FIRMY
Postrzegałem Jensena Huanga jako człowieka, który dostrzegał szanse na wiele lat naprzód i potrafił zbudować wokół nich całą firmę. Nie był dla mnie tylko dyrektorem nadzorującym wyniki finansowe.
Colette Kress, która tymczasowo kieruje firmą, ma za sobą wiele lat pracy na stanowisku dyrektorki finansowej. Postrzegałem ich jako duet, który dobrze się uzupełniał: Jensen przedstawiał wielkie plany, a kierownictwo finansowe miało pilnować, by firma była w stanie za nie zapłacić.
Teraz chcę jednak zobaczyć, kto będzie wyznaczać dalszy kierunek rozwoju technologicznego. Doświadczenie w finansach i wiele lat pracy w firmie to atuty, ale same w sobie nie dowodzą jeszcze, że dana osoba potrafi zastąpić założyciela także w jego wizji.
Jednocześnie byłoby przedwcześnie stwierdzić, że wraz z Jensenem odeszła cała zdolność do innowacji. NVIDIA ma także innych ludzi, którzy rozwijali jej produkty. Pytanie brzmi, jak ten zespół będzie funkcjonować i podejmować decyzje bez niego.
⏳ TE WYNIKI POWSTAWAŁY JESZCZE POD KIEROWNICTWEM JENSENA
Raportowany kwartał zakończył się 25 października, czyli jeszcze przed jego odejściem. Dlatego nie traktuję tego raportu jako dowodu, że nowemu kierownictwu udało się przeprowadzić zmianę.
Kolejne kwartały również mogą korzystać z produktów, relacji i planów powstałych w czasie jego pracy. Rzeczywista różnica może stać się widoczna dopiero z czasem, gdy trzeba będzie podejmować decyzje dotyczące kolejnej generacji produktów i nowych inwestycji.
Dlatego będę obserwować więcej niż tylko wzrost przychodów. Interesuje mnie, kogo wybiorą na stałego dyrektora, jaki kierunek przedstawi i czy firmie uda się kontynuować to, co uczyniło ją tak silnym graczem.
🤝 CIEKAWOSTKA O ZAUFANIU W RELACJACH Z TSMC
Jensen powiedział w rozmowie z Lexem Fridmanem, że przez dziesięciolecia zrobili z TSMC ogromne interesy i nie mają umowy. Mówił przy tym o zaufaniu między firmami. Wspomniał też o bliskich relacjach z założycielem TSMC, Morrisem Changiem.
Z jego słów nie wyciągałbym wniosku, że między firmami nie ma żadnej dokumentacji prawnej. Dobrze jednak pokazują, jak dużą wagę przywiązywał do osobistego zaufania i relacji budowanych przez wiele lat.
Właśnie dlatego interesuje mnie, jak te relacje zostaną przeniesione na nowe kierownictwo. Jego odejście nie oznacza automatycznie utraty partnerów, ale nie chcę też z góry zakładać, że nic się nie zmienia.
🔍 JAK JA DO TEGO PODCHODZĘ
Bezpośrednia pozycja w $NVDA stanowi około 0,6 % mojego portfela, a średnia cena zakupu wynosi 124,16 $. Dodatkową ekspozycję mam przez ETF na Nasdaq, więc NVIDIA ma w moim portfelu większy udział, niż wskazuje sama bezpośrednia pozycja.
Poziom w okolicach 150 $ uważam za poziom techniczny, który warto obserwować. Dla mnie jednak sam poziom cenowy nie równoważy niepewności związanej z dalszym kierownictwem firmy.
Rozważałbym dokupowanie raczej w przedziale 100 – 120 $. Nie uważam za pewne, że cena tam spadnie, i równie dobrze może wcale tam nie dotrzeć. Nawet w tym przedziale nie kupowałbym automatycznie, gdyby spadkowi towarzyszyło pogorszenie sytuacji biznesowej.
Kiedy mówię, że teraz jest to dla mnie „50 na 50”, mam na myśli niepewność, a nie obliczone prawdopodobieństwo. Z jednej strony widzę świetny biznes, z drugiej nie wiem, jak za kilka lat będzie wyglądać jego kierownictwo i kierunek rozwoju.
Kolejną niewiadomą są okoliczności odejścia i ewentualne dalsze ustalenia. Po rozmowie o wynikach nie uzyskałem wystarczających odpowiedzi, by wyrobić sobie jasne zdanie. Jako zwykli inwestorzy widzimy tylko część informacji i nie powinniśmy dopowiadać sobie reszty.
Dlatego utrzymuję pozycję i poczekam na kolejne kwartały. Wolę zaakceptować, że ewentualny dokup będzie droższy, niż teraz zwiększać pozycję tylko dlatego, że kurs akcji spadł.
To moje spojrzenie, a nie rekomendacja inwestycyjna; wartość inwestycji może rosnąć lub spadać, istnieje ryzyko utraty kapitału, a wyniki osiągnięte w przeszłości nie gwarantują przyszłych rezultatów.
Wspomniane akcje