


Ta firma wypłaca ponad 8 % dywidendy od 56 lat z rzędu. Dlaczego prawie nikt jej nie zna?

Podnosi dywidendę od 56 lat z rzędu, a jej stopa właśnie przekroczyła 8,5 %, osiągając najwyższy poziom w całej ostatniej dekadzie. Nie produkuje papierosów, lecz przetwarza liście tytoniu dla tych, którzy je wytwarzają. Właśnie teraz spadły jednak jej wolumeny i zyski, a banki poluzowały kowenanty. Czy rynek płaci tak wysoką stopę za niedocenienie, czy za ryzyko?
Najważniejsze punkty
Seria podwyżek dywidendy jest prawdziwa. Universal Corporation ogłosiła w maju 2026 r. już 56. podwyżkę z rzędu i podnosi dywidendę nieprzerwanie od 1971 r. Roczna wypłata wynosi 3,32 USD na akcję.
Stopa powyżej 8,5 % to historyczna anomalia. Średnia z lat 2017-2026 wynosiła około 5,4 % i nigdy nie przekroczyła 7 %. Dzisiejszy poziom wynika ze spadku ceny o 27 % w 2026 r., a nie z podwyżki dywidendy.
Dywidenda nie jest pokryta wolnymi przepływami pieniężnymi. W latach fiskalnych 2023-2026 firma wygenerowała łącznie 139 mln USD wolnych środków pieniężnych i wypłaciła 317 mln USD dywidend. Różnicę sfinansowano długiem.
Banki już uwzględniły ryzyko. W październiku 2026 r. firma poluzowała kowenant maksymalnego zadłużenia netto z 3,00× do 3,75×. Od 30 czerwca 2027 r. limit wraca do 3,00×, co jest najkonkretniejszą datą w całej tej historii.
Dywersyfikacja poza tytoń na razie nie działa. Segment Ingredients odpowiada za 12 % przychodów, w roku fiskalnym 2026 odpisano całą wartość firmy z przejęcia Shank's w wysokości 41,1 mln USD, a w tym roku segment notuje stratę operacyjną.
Wśród akcji o stopie dywidendy powyżej 8 % zwykle znajdują się firmy w tarapatach. Rynek nie oferuje takiej stopy ze szczodrości, lecz jako rekompensatę za ryzyko. Dlatego Universal Corporation $UVV jest interesującym przypadkiem: podnosi dywidendę nieprzerwanie od 1971 r., należy więc do najwęższej grupy królów dywidendowych, a mimo to jej akcje zamknęły się 9 listopada 2026 r. na poziomie 38,71 USD, najniższym od ponad pięciu lat. Stopa dywidendy wzrosła w ten sposób do 8,58 %.
Firma nie jest jednak tym, co inwestor wyobraża sobie pod pojęciem akcji tytoniowej. Nie posiada żadnej marki papierosów i nie sprzedaje niczego konsumentowi końcowemu. Jest pośrednikiem między setkami tysięcy plantatorów a sześcioma globalnymi producentami wyrobów tytoniowych.
Czym jest Universal Corporation
Między plantatorem a producentem papierosów
Firma powstała w Richmond w Wirginii po rozpadzie monopolu American Tobacco Company w 1911 r., kiedy Jacquelin P. Taylor połączył sześciu niezależnych handlarzy liśćmi. Firma sama datuje rozpoczęcie głównej działalności na inkorporację w Wirginii w 1918 r., choć niektóre źródła podają rok 1886. W listopadzie 2027 r. będzie obchodzić stulecie obecności na nowojorskiej giełdzie. Działa w ponad trzydziestu krajach i zatrudnia około 25 tys. osób.
Model opiera się na jednej funkcji: przekształcaniu zielonych liści od rolnika w standaryzowany surowiec, który producent papierosów kupuje przez wiele lat w stałej jakości. Universal zawiera umowy z plantatorami, finansuje im środki produkcji, zapewnia wsparcie agronomiczne, skupuje liście, suszy je, usuwa nerwy, miesza, pakuje, magazynuje i wysyła. Przychody pochodzą ze sprzedaży przetworzonego tytoniu oraz przetwarzania liści dla podmiotów trzecich, które same zakupiły surowiec. Druga część działalności ma wyższą marżę, ponieważ nie wiąże się z ryzykiem cenowym.
Dlaczego brakuje siły cenowej
Zasadnicza różnica w porównaniu z producentami takimi jak $PM, $BTI czy $MO polega na braku marki konsumenckiej, a zatem także siły cenowej. Philip Morris rekompensuje spadek wolumenów podwyżkami cen, ponieważ palacz pozostaje lojalny wobec swojej paczki. Universal nie ma takiej dźwigni. Cena wynika z podaży i popytu na surowiec rolny oraz pozycji negocjacyjnej wobec sześciu klientów, którzy według raportu rocznego za rok fiskalny 2026 odpowiadają łącznie za około 60 % skonsolidowanych przychodów: Altria Group, British American Tobacco, China Tobacco International, Imperial Brands, Japan Tobacco i Philip Morris International. Sam Philip Morris odpowiadał za przychody w wysokości około 620 mln USD, a Imperial Brands za około 400 mln USD.
Wynikiem jest działalność o marży brutto między 17 a 19 % i marży operacyjnej segmentu tytoniowego poniżej 10 %, a więc zupełnie inna niż u producentów papierosów, których marże przekraczają 40 %. Universal nie jest bardziej dochodową firmą działającą w lepszej części łańcucha wartości, lecz dostawcą usług agronomicznych i logistycznych.
Na czym polega rzeczywista przewaga
Przewaga istnieje, ale ma charakter obronny. Globalny producent potrzebuje co roku stabilnej mieszanki liści z dziesiątek krajów, o stałej jakości. Zbudowanie od zera sieci punktów skupu, zakładów przetwórczych, agronomów i relacji z plantatorami w trzydziestu krajach jest kosztowne i trudne do uzasadnienia w okresie spadku wolumenów. Dlatego producenci nie integrują skupu i koncentrują go w rękach kilku sprawdzonych partnerów. Universal posiada ponadto 49% udziałów w Socotab, znaczącym handlarzu tytoniem orientalnym. Ta przewaga chroni jednak udział w rynku, a nie marżę. Przy globalnej nadwyżce liści firma nie ma sposobu, by powstrzymać spadek cen, ponieważ jej klientom opłaca się czekać.
Dywidenda: 56 lat i stopa powyżej 8 %
Co potwierdza historia, a czego nie
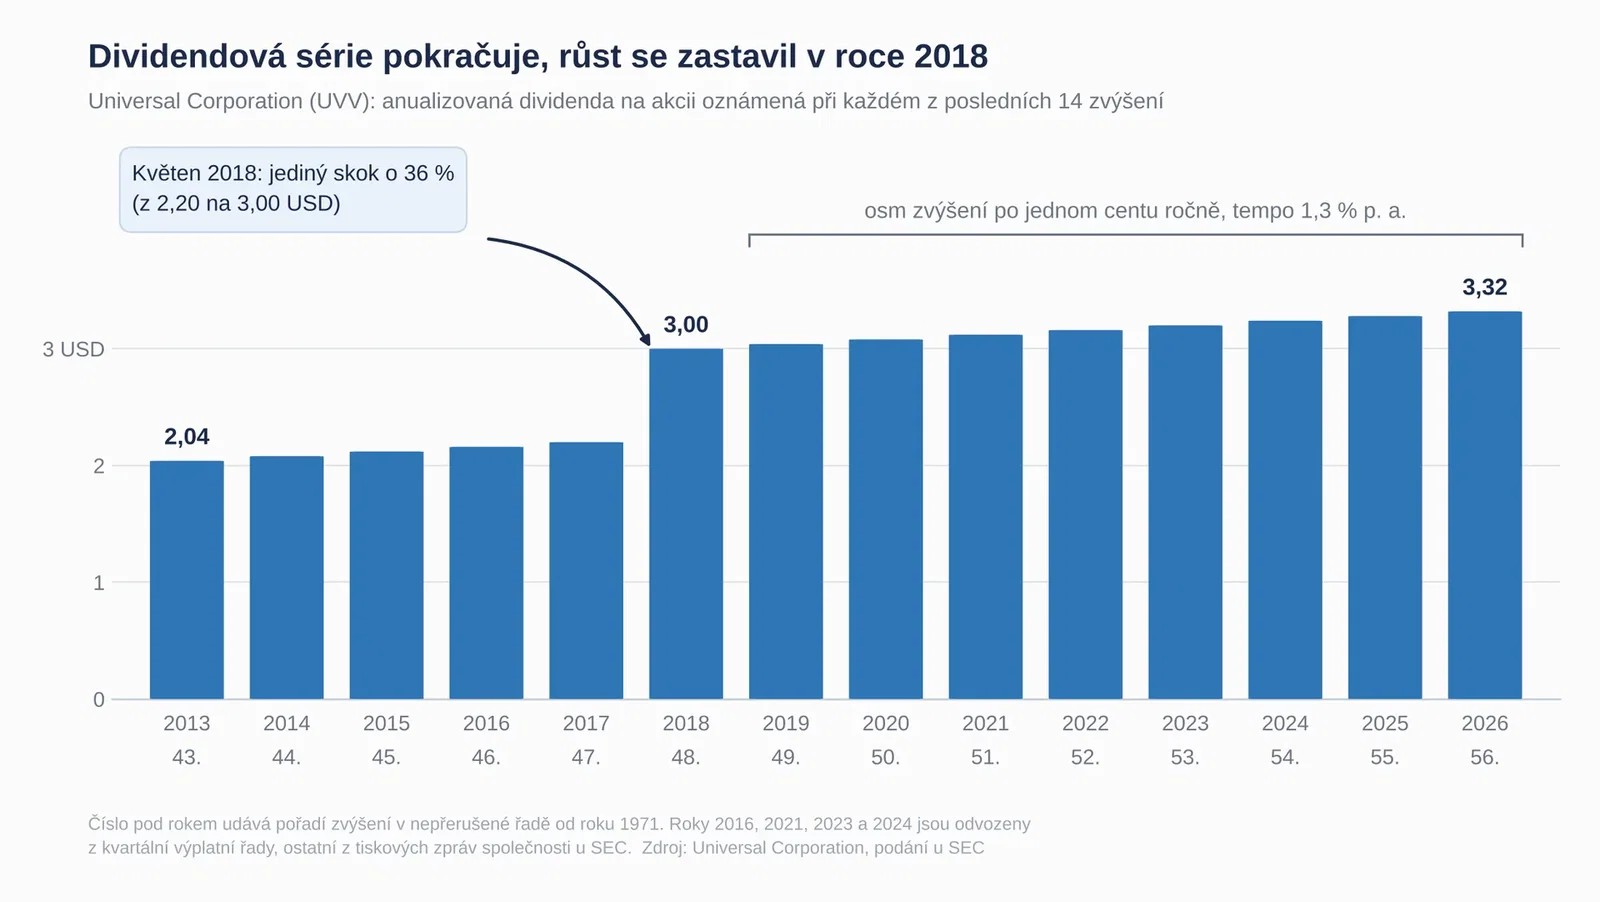
Twierdzenie o 56 latach jest prawdziwe. Firma ogłosiła 56. podwyżkę w maju 2026 r. i potwierdziła ją również podczas telekonferencji dotyczącej wyników za drugi kwartał roku fiskalnego 2027. Serię można prześledzić wstecz w komunikatach prasowych składanych w SEC: 44. podwyżka w 2014 r., 49. w 2019 r., 50. w 2020 r. i 52. w 2022 r. Należy rozróżnić dwa twierdzenia, które są mylone w mediach: nieprzerwana wypłata dywidendy trwa znacznie dłużej, a coroczne podwyżki były kontynuowane nieprzerwanie przez 56 lat.
Historia potwierdza dyscyplinę i priorytet, jaki zarząd nadaje dywidendzie. Dyrektor finansowy Steve Diel określił ją jako jeden z czterech filarów alokacji kapitału, obok inwestycji w tytoń, rozwoju segmentu składników i odkupu akcji. Nie potwierdza jednak bezpieczeństwa wypłaty. Długa seria wywiera wręcz presję: zarząd, który przez 56 lat nie przerwał wzrostu, ma silną motywację, by utrzymać dywidendę także w roku, w którym ekonomika działalności by tego nie uzasadniała. Prowadzi to do finansowania wypłat długiem.
Tempo wzrostu jest symboliczne
Kwartalna dywidenda wzrosła z 0,78 USD w 2021 r. do 0,83 USD w 2026 r., czyli zaledwie o jeden cent rocznie, co odpowiada tempu około 1,2 % i jest znacznie poniżej inflacji. Roczna dywidenda wynosiła 2,08 USD po podwyżce w listopadzie 2014 r., a dziś wynosi 3,32 USD, co daje skumulowane tempo około 4 % przez dwanaście lat. Niemal cały wzrost nastąpił jednak jednorazowo: w maju 2018 r. firma podniosła dywidendę skokowo o 36 % do 3,00 USD rocznie w ramach nowej strategii alokacji kapitału. Od tego czasu rośnie ona w tempie 1,3 %. Universal nie jest więc akcją zapewniającą rosnący dochód, lecz akcją o wysokim, ale praktycznie stałym dochodzie.
Jak wyjątkowa jest dzisiejsza stopa
Średnia roczna stopa dywidendy wynosiła 3,5 % w 2017 r., 5,2 % w 2019 r., 6,9 % w 2020 r. podczas pandemicznej wyprzedaży, 6,0 % w 2023 r. i 6,2 % w 2026 r., a średnia z czterech lat wynosiła około 6,0 %. Dzisiejsze 8,58 % jest o około dwa i pół punktu procentowego powyżej normy i poziomów z paniki w 2020 r. Kluczowe jest to, skąd wzięła się stopa. Nie ze wzrostu dywidendy, która zwiększyła się o 1,2 %, lecz ze spadku ceny z 52,74 USD na początku 2026 r. do 38,71 USD, czyli o 26,8 %. Wysoka stopa jest matematycznym skutkiem złego roku.
Prosta arytmetyka obrazuje siłę początkowej stopy: przy stopie 8,58 % i niezmienionej cenie oraz wypłacie same dywidendy zwróciłyby zainwestowaną kwotę w około dwanaście lat, a przy reinwestycji w stabilnych warunkach pozycja podwoiłaby się w niecałe dziewięć lat. To własne obliczenie, a nie prognoza. Słaby punkt jest oczywisty: spadek ceny o 26,8 % w ciągu jednego roku wymazał ponad trzy lata dochodu z dywidend. Wysoka stopa chroni inwestora tylko wtedy, gdy cena nie spada szybciej, niż dywidenda przynosi dochód.
Wyniki z ostatnich pięciu lat
Cykl, który wyglądał jak wzrost
Przychody wzrosły z 2,10 mld USD w roku fiskalnym 2022 do 2,95 mld USD w roku fiskalnym 2025, a w roku fiskalnym 2026 nieznacznie spadły do 2,92 mld USD. Wzrost był niemal w całości wynikiem cen. Rynek przeszedł klasyczny cykl rolny: niedobór surowca w latach 2023 i 2024 wywindował ceny zielonego tytoniu do wyjątkowo wysokich poziomów, wysokie ceny przyciągnęły plantatorów, a wynikiem były niezwykle obfite zbiory w latach fiskalnych 2026 i 2027.
Według wyników za rok fiskalny 2026 raportowany zysk operacyjny wzrósł z 160,3 mln USD w roku fiskalnym 2022 do 232,8 mln USD w roku fiskalnym 2025, a następnie spadł do 168,5 mln USD. Skorygowany zysk operacyjny, który wyłącza pozycje związane z restrukturyzacją i odpisami, wyniósł w tych samych dwóch latach odpowiednio 243,4 i 211,3 mln USD. Zysk netto przypadający akcjonariuszom spadł z 95,0 do 32,6 mln USD, czyli o 66 %, a rozwodniony zysk na akcję z 3,78 do 1,30 USD. Za spadkiem stoją odpisy zapasów w wysokości 52,0 mln USD, głównie ciemnego tytoniu suszonego powietrzem, który nie spełniał wymogów jakościowych dotyczących opakowań, oraz bezgotówkowy odpis całej wartości firmy z przejęcia Shank's w wysokości 41,1 mln USD. Pierwsza pozycja pokazuje, że firma kupiła surowiec po cenach, których rynek nie potwierdził, druga zaś, że zarząd sam przyznał, iż przepłacił za jedno z trzech przejęć.