


Ta ulubiona akcja influencerów spadła o 41% w miesiąc. Czy to okazja?

Akcje Nebius straciły w ciągu ostatniego miesiąca niemal połowę wartości. Po wcześniejszym gwałtownym wzroście pojawia się pytanie, czy spadek wreszcie stworzył atrakcyjniejszą cenę wejścia w wyspecjalizowaną infrastrukturę AI, czy też rynek dopiero zaczyna realistyczniej wyceniać ogromne nakłady kapitałowe, potrzebę pozyskania dodatkowego finansowania oraz niepewność, czy masowe inwestycje w GPU i centra danych przyniosą akcjonariuszom odpowiednie zwroty.
Najważniejsze punkty
Spadek ma głównie charakter sektorowy. Wywołały go obawy dotyczące finansowania, wysokie rentowności obligacji CoreWeave, niższe od oczekiwań nakłady inwestycyjne Microsoftu oraz ostrzeżenie Gartnera, że większość neocloudów może nie przetrwać.
Fundamenty za Q2 2026 pozostają mocne: przychody 582,3 miliona USD (+454 % rok do roku), skorygowana EBITDA 236,2 miliona USD (marża 41 %), ARR 3 miliardy USD. Wyniki za Q3 2026 zostaną opublikowane 12 listopada 2026.
Planowany capex na 2026 rok w wysokości 20-25 miliardów USD jest ogromny. W pierwszym półroczu spółka wydała 8,1 miliarda USD. Sam wzrost przychodów nie tworzy wartości, jeśli zwrot z kapitału nie okaże się atrakcyjny.
Portfel zamówień o wartości ponad 40 miliardów USD oraz przedpłaty pokrywające 50-60 % capex w przypadku części kontraktów ograniczają krótkoterminowe potrzeby finansowe, ale nie gwarantują realizacji ani nie chronią przed spadkiem cen GPU.
Sam wzrost przychodów nie gwarantuje akcjonariuszom wartości. Przy capexie w wysokości 20–25 miliardów USD i wysokich odpisach amortyzacyjnych GPU zwrot z zainwestowanego kapitału może pozostać niski.
Prezentacja spółki
Nebius Group powstała w 2024 roku jako następca holenderskiej spółki holdingowej Yandex N.V. po sprzedaży rosyjskich aktywów. Spółka specjalizuje się w chmurze AI i infrastrukturze do obliczeń związanych ze sztuczną inteligencją. Oferuje GPU-as-a-service oraz kompleksową platformę zoptymalizowaną pod kątem trenowania i inferencji modeli. W przeciwieństwie do hiperskalerów nie dysponuje szerokim ekosystemem oprogramowania i usług. Konkuruje przede wszystkim z wyspecjalizowanymi neocloudami, takimi jak CoreWeave $CRWV, a także wynajmuje moce obliczeniowe dużym firmom technologicznym.
Rynek mocy obliczeniowej dla AI szybko rośnie dzięki popytowi na trenowanie dużych modeli i coraz częstszemu wykorzystaniu inferencji w produkcji. Jest jednak wyjątkowo kapitałochłonny. Centra danych, GPU (zwłaszcza NVIDIA $NVDA), infrastruktura energetyczna i przyłącza do sieci wymagają miliardów dolarów inwestycji, zanim zaczną generować stabilne przepływy pieniężne. Amortyzacja sprzętu jest wysoka, ekonomiczny okres użytkowania GPU skraca się wraz z pojawianiem się nowych generacji, a wykorzystanie mocy musi być wysokie, by inwestycja się zwróciła.
Zmiana nastrojów inwestorów i szerszy kontekst spadków
W październiku i listopadzie 2026 roku nastroje inwestorów wobec tego segmentu pogorszyły się. Rentowności obligacji CoreWeave $CRWV wzrosły do 15 % i więcej, Microsoft $MSFT ogłosił niższe od oczekiwań nakłady kapitałowe (częściowo z powodu opóźnień dostaw od podmiotów zewnętrznych), a pojawiły się doniesienia o tymczasowym zaostrzeniu dostępu do rynków długu dla spółek bez silnych, niezależnych źródeł przychodów. CEO Arkady Volozh sam wspomniał, że niektóre źródła kapitału były tymczasowo niedostępne. Wyjaśnia to znaczną część spadku, choć ogłoszone kontrakty ani perspektywy Nebiusa nie uległy zasadniczej zmianie.
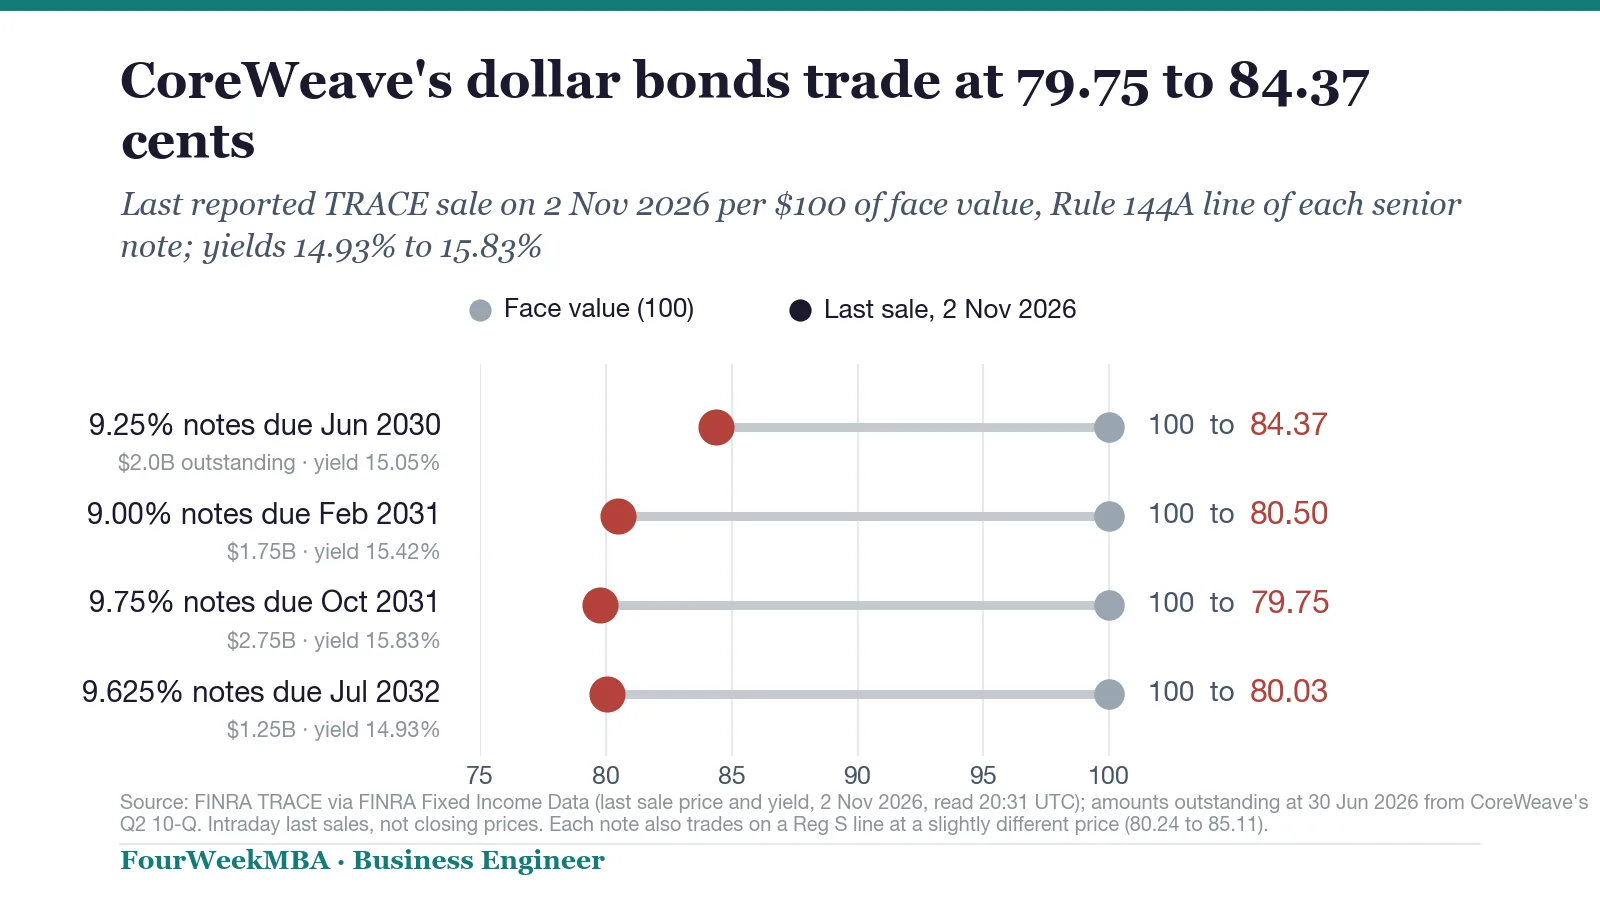
Rentowności obligacji CoreWeave wynoszą 15-16 %
Szersza wyprzedaż akcji spółek technologicznych i realizacja zysków po wcześniejszym gwałtownym wzroście dodatkowo nasiliły ten ruch. Zmiana nastrojów wobec infrastruktury AI stała się więc dominującym czynnikiem, podczas gdy konkretne fundamenty spółek zasadniczo pozostały bez zmian. Inwestorzy w większym stopniu uwzględniają teraz fakt, że sam wzrost popytu na moc obliczeniową nie gwarantuje atrakcyjnego zwrotu wszystkim dostawcom. Ryzyko nadmiaru podaży, starzenia się technologii i rosnących kosztów finansowania stało się elementem wyceny.
Historia spółki dodaje kolejny wymiar. Jej początki w restrukturyzacji Yandexu zapewniły doświadczony zespół techniczny i istniejącą infrastrukturę poza Rosją, ale oznaczały też konieczność szybkiego przekształcenia modelu biznesowego w działalność skoncentrowaną wyłącznie na infrastrukturze AI. Stworzyło to szansę, ale oznacza również, że spółka nie ma za sobą dekad budowania ekosystemu chmurowego, jak hiperskalerzy. Inwestorzy muszą więc odróżniać krótkoterminowy wzrost przychodów związany z uruchamianiem nowych mocy od długoterminowej zdolności do generowania zrównoważonych przepływów pieniężnych po uwzględnieniu amortyzacji i kosztów kapitału.
Szersze otoczenie makroekonomiczne w drugiej połowie 2026 roku również miało znaczenie. Wyższe stopy procentowe zwiększają koszty finansowania dłużnego, co ma zasadnicze znaczenie dla kapitałochłonnego biznesu. Pojawiły się też oznaki, że nie wszystkie duże firmy technologiczne zwiększają nakłady na infrastrukturę AI w tempie, którego rynek oczekiwał jeszcze kilka miesięcy temu.
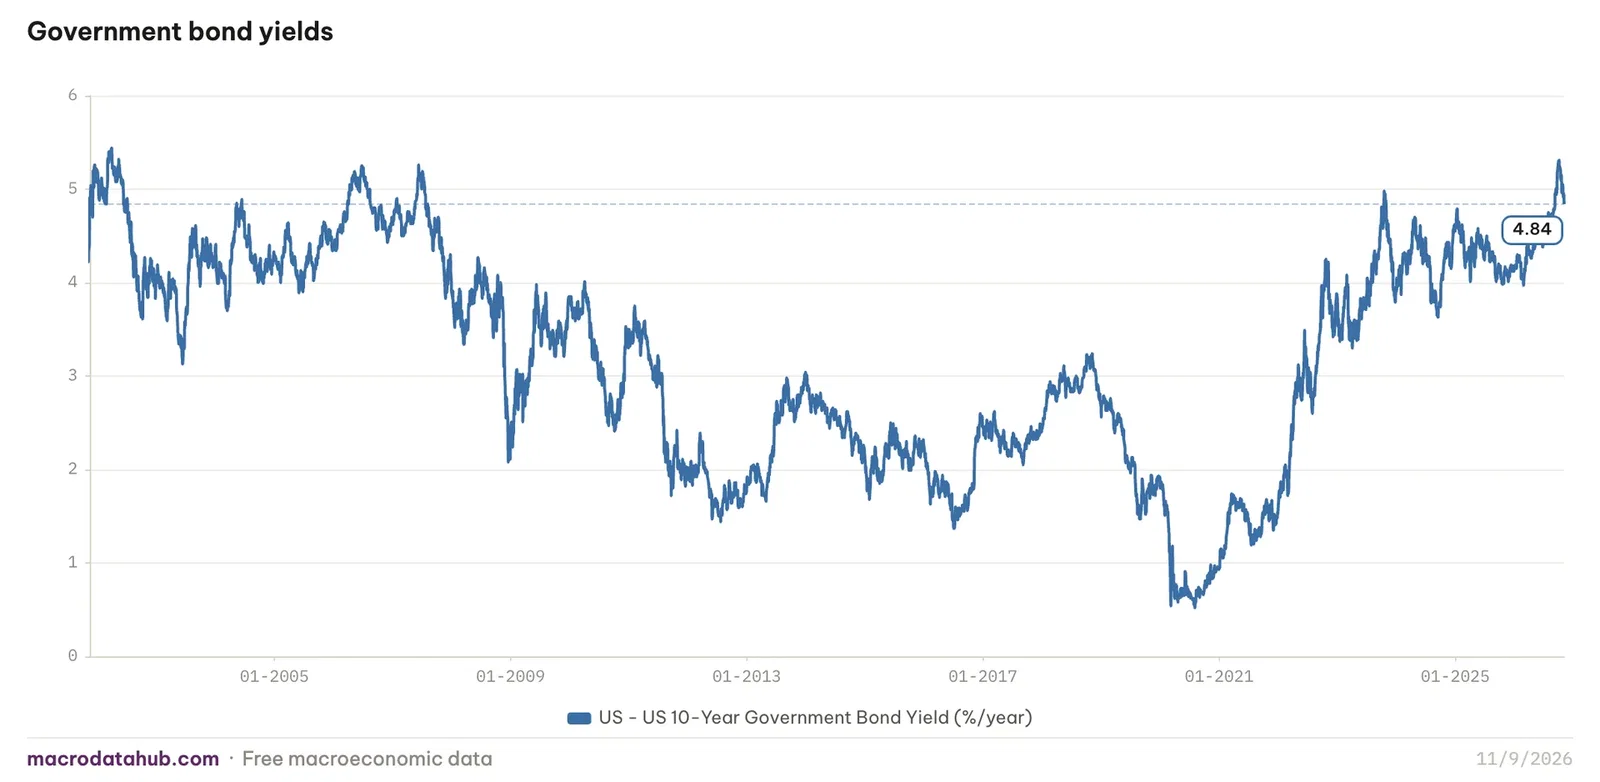
Rentowność amerykańskich obligacji dziesięcioletnich
Nie oznacza to końca popytu, lecz spowolnienie jego wzrostu, które może wpłynąć na tempo zwrotu z nowych mocy. Dla wyspecjalizowanych dostawców, takich jak Nebius, jest to trudniejsze otoczenie niż dla hiperskalerów, którzy mogą finansować ekspansję z własnych przepływów pieniężnych z innych segmentów. Gartner i inni analitycy branżowi ostrzegali, że większość neocloudów może nie przetrwać długoterminowo w warunkach rosnącej konkurencji i wysokich wymagań kapitałowych. Ten kontekst wyjaśnia, dlaczego spadek objął szerszą grupę dostawców wyspecjalizowanej mocy obliczeniowej dla AI.
Nebius Group
Model biznesowy i segmenty
Nebius odpowiada na niedobór wyspecjalizowanej mocy obliczeniowej dla AI. Oferuje głównie klientom korporacyjnym i laboratoriom AI dostęp do klastrów GPU (NVIDIA Blackwell i kolejnych generacji), pamięci masowej, sieci oraz warstwy oprogramowania ułatwiającej wdrażanie modeli. Model rozliczeń opiera się zarówno na wykorzystaniu, jak i na kontraktach. Duże umowy (Microsoft, Meta i inne) mają średnią wartość przekraczającą miliard dolarów i często obejmują przedpłaty pokrywające znaczną część capexu.
Chmura AI odpowiada za zdecydowaną większość przychodów (w Q2 2026 około 575 milionów z 582,3 miliona USD, czyli 98 procent). Pozostała działalność grupy jest mniejsza: Avride (pojazdy autonomiczne i roboty), TripleTen (edtech, przekwalifikowanie do branży IT) oraz udziały kapitałowe w ClickHouse (około 28 procent) i Toloka (dane AI). Te części zwiększają łączną wartość grupy, ale dla obecnej wyceny kluczowa jest infrastruktura AI. Wycena Nebiusa wyłącznie jako dostawcy chmury AI jest w przybliżeniu uzasadniona, ale inwestorzy powinni pamiętać o możliwości przyszłej monetyzacji udziałów.
Historia, kierownictwo i kontrola nad spółką
Historia Yandexu zapewnia doświadczony zespół (Volozh jest założycielem Yandexu i obecnym CEO) oraz know-how techniczne, ale wiąże się też ze specyficzną strukturą kontroli. Volozh ma szerokie prawa głosu dzięki akcjom Class B. Zapewnia to kierownictwu stabilność, ale ogranicza wpływ pozostałych akcjonariuszy. Spółka ma siedzibę w Amsterdamie i prowadzi centra danych w Europie oraz USA (w tym projekty w New Jersey i Alabamie).
CEO Arkady Volozh
Model biznesowy różni się od tradycyjnych usług chmurowych tym, że koncentruje się na zadaniach AI i oferuje większą elastyczność przy wdrażaniu najnowszego sprzętu. Jednocześnie brakuje mu szerokiej platformy programowej i siły dystrybucji hiperskalerów. Spółka pozyskuje klientów, łącząc bezpośrednią sprzedaż dużym firmom technologicznym z ofertą dla firm natywnie działających w obszarze AI. Wynajem GPU, posiadanie lub długoterminowy dostęp do centrów danych, zapewnianie dostępu do energii oraz długoterminowe kontrakty stanowią podstawę działalności.
Spółka eksperymentuje również z modelami asset-light, w których partnerzy są właścicielami infrastruktury, a Nebius zapewnia oprogramowanie i klientów. Takie podejście może ograniczyć kapitałochłonność w niektórych regionach, ale oznacza też, że część marży pozostaje u partnerów, a Nebius ma mniejszą kontrolę nad fizyczną infrastrukturą. Rozróżnienie między chmurą AI a pozostałymi obszarami działalności ma kluczowe znaczenie dla wyceny. Avride i TripleTen są na razie nierentowne i wymagają inwestycji, które obniżają marżę grupy. Udziały w ClickHouse i Toloka stanowią potencjalne źródło wartości, jeśli zostaną zmonetyzowane w przyszłości, ale obecnie nie mają istotnego wpływu na przychody.