Anthropic debiutuje dziś na giełdzie. Nie będę kupować jego akcji i oto dlaczego

Od dziś na Nasdaq notowane są akcje $ANT, czyli firmy stojącej za modelem Claude. To największe IPO w historii, a zarazem test tego, ile rynek jest skłonny zapłacić za czystą ekspozycję na sztuczną inteligencję. Mnie jednak bardziej interesuje coś innego: czy warto kupować firmę wartą ponad bilion dolarów już pierwszego dnia, czy lepiej przyjrzeć się temu, kto zarabia na Anthropicu bez kupowania choćby jednej akcji?
Co dzieje się dziś
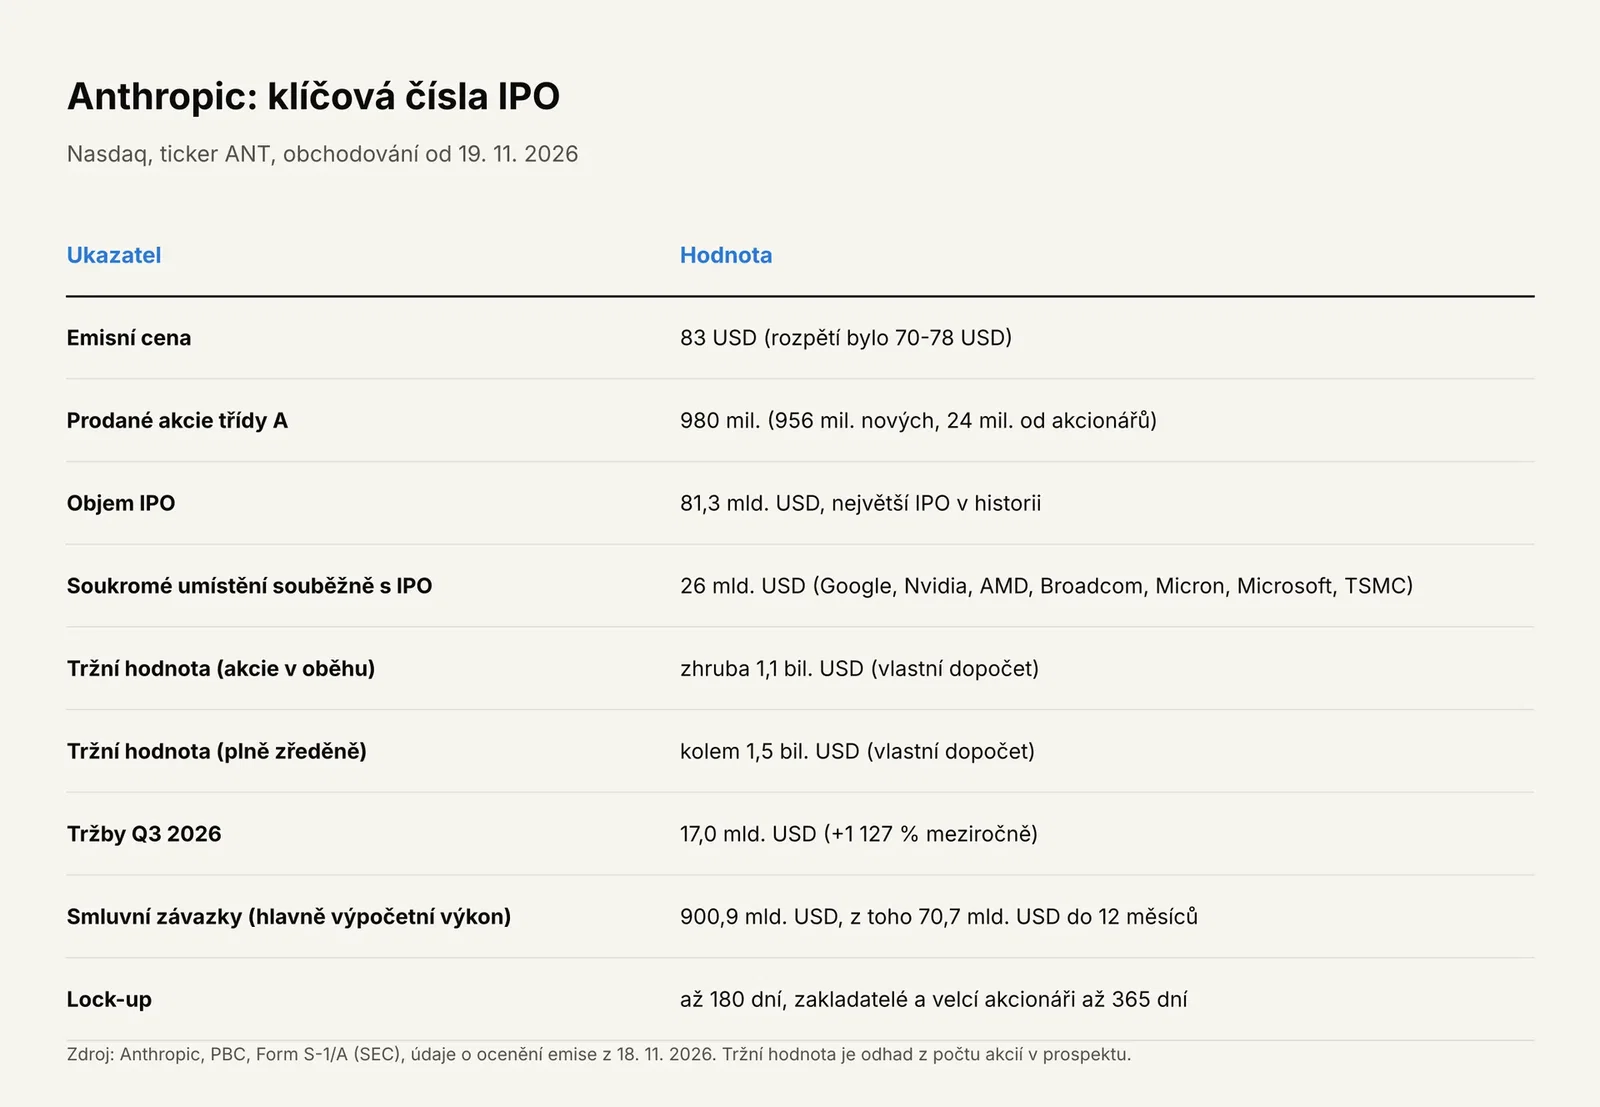
Wczoraj wieczorem Anthropic wycenił emisję na 83 USD za akcję, czyli powyżej pierwotnie zapowiedzianego przedziału 70-78 USD. Sprzedano około 980 mln akcji klasy A, w tym 956 mln nowych akcji wyemitowanych przez firmę i niecałe 24 mln od dotychczasowych akcjonariuszy, co łącznie daje 81,3 mld USD. Tym samym przebił czerwcowe IPO SpaceX o wartości 75 mld USD. Równolegle z IPO siedem firm technologicznych kupi w ramach oferty prywatnej akcje klasy N za 26 mld USD, po cenie emisyjnej). Dziś rano, przed otwarciem rynku, kontrakty futures na Nasdaq rosły o około 2 %, podobnie jak akcje producentów chipów.
Na podstawie liczby akcji pozostających w obrocie po IPO i ofercie prywatnej kapitalizacja rynkowa przy cenie emisyjnej wynosi około 1,1 biliona USD. Po pełnym rozwodnieniu, czyli uwzględnieniu opcji, wynagrodzeń pracowniczych w akcjach i obligacji zamiennych Amazona, jest to około 1,5 biliona USD. Obie wartości obliczyłem na podstawie liczby akcji podanej w prospekcie, więc traktuj je jako przybliżone, a nie dokładne. Warto zwrócić uwagę także na ład korporacyjny: siedmiu założycieli kontroluje za pośrednictwem jednej akcji klasy F 50,1 % głosów, akcjonariusze publiczni mają łącznie najwyżej 49,9 %, a Amazon i Google posiadają akcje bez prawa głosu.
Za co płaci rynek
Wzrost przychodów jest niezwykły. W całym 2025 roku przychody Anthropicu wyniosły 4,59 mld USD, a w samym trzecim kwartale 2026 roku było to 17,0 mld USD, o 1 127 % więcej niż rok wcześniej. Na koniec października firma podawała roczne tempo przychodów (run-rate, czyli aktualne miesięczne przychody przeliczone na cały rok) na poziomie około 81 mld USD. W drugim kwartale 2026 roku po raz pierwszy wykazała zysk operacyjny, wynoszący 974 mln USD. Strata netto za pierwsze półrocze 2026 roku wyniosła wprawdzie 80,7 mld USD, ale około 72,4 mld USD z tej kwoty to niegotówkowa wycena obligacji zamiennych i innych instrumentów, których wartość rosła wraz z wyceną firmy.
Pozostają jeszcze zobowiązania. Anthropic ma umowne zobowiązania do wydatków w wysokości około 900,9 mld USD, niemal w całości na moc obliczeniową i infrastrukturę. Z tego około 70,7 mld USD przypada na 12 miesięcy od końca września 2026 roku, a 451,6 mld USD na okres do końca 2030 roku (S-1/A). Aby opłacać je z przychodów, a nie z kolejnych pieniędzy od inwestorów, firma musi nadal bardzo szybko rosnąć.
Przy kapitalizacji rynkowej około 1,1 biliona USD rynek płaci mniej więcej 14-krotność rocznego tempa przychodów, a po pełnym rozwodnieniu około 18-krotność. W przypadku firmy, która w ciągu roku zwiększyła przychody ponad dziesięciokrotnie, nie jest to niedorzeczne. Wzrost między kwartałami jednak zwalnia: z 4,73 mld USD w pierwszym kwartale do 11,56 mld USD w drugim wyniósł 144 %, a z drugiego do trzeciego kwartału już tylko 47 %. Dzisiejsza cena zakłada, że wysoki wzrost utrzyma się jeszcze przez kilka lat, a marże po odliczeniu kosztów mocy obliczeniowej będą rosły. Jeśli tak się stanie, wycena może z perspektywy czasu wyglądać atrakcyjnie. Jeśli wzrost zwolni szybciej, zobowiązania na setki miliardów pozostaną.
Dlaczego nie kupuję w dniu IPO
Cenę w pierwszym dniu notowań wyznacza przede wszystkim niedobór akcji i entuzjazm, a nie fundamenty. Popyt był tak duży, że firma zwiększyła liczbę sprzedawanych akcji i wyceniła je powyżej przedziału. Inwestorzy indywidualni w USA i innych krajach mieli otrzymać nawet 20 % emisji, więc dużą część kupujących stanowią osoby, które chcą mieć akcje Anthropicu od razu, niezależnie od ceny. Ta presja zazwyczaj ustępuje po kilku dniach.
Podaż akcji będzie ponadto stopniowo rosła. Standardowy zakaz sprzedaży (lock-up, okres, w którym dotychczasowi akcjonariusze nie mogą sprzedawać akcji) trwa do 180 dni, a w przypadku założycieli i dużych akcjonariuszy do 365 dni. Prospekt wskazuje jednak również, że pracownicy, byli pracownicy, dyrektorzy i konsultanci mogą sprzedać do 10 % swoich zablokowanych akcji już od pierwszego dnia notowań, a do 3,7 mld akcji objętych 180-dniowym zakazem może zostać uwolnionych wcześniej. Akcje z oferty prywatnej za 26 mld USD w ogóle nie są objęte lock-upem.
Najbliższym punktem odniesienia jest SpaceX. W czerwcu zadebiutował na giełdzie po 135 USD, zakończył pierwszy dzień 19 % wyżej, a dwa dni później notowany był już nawet 57 % powyżej ceny emisyjnej. Pod koniec października jego akcje kosztowały jednak około 149 USD, czyli tylko nieznacznie więcej niż cena IPO. Osoby, które kupiły akcje w pierwszych dniach, nadal są na stracie.
Są jednak także argumenty przeciwko mojemu stanowisku. Tak duża firma może szybko trafić do głównych indeksów, a wtedy fundusze pasywne będą musiały kupować jej akcje. Dobre wyniki w pierwszym kwartale po IPO mogłyby ponadto podtrzymać cenę nawet po wygaśnięciu początkowego entuzjazmu.
Rubryka: Kto zarobi na IPO Anthropicu
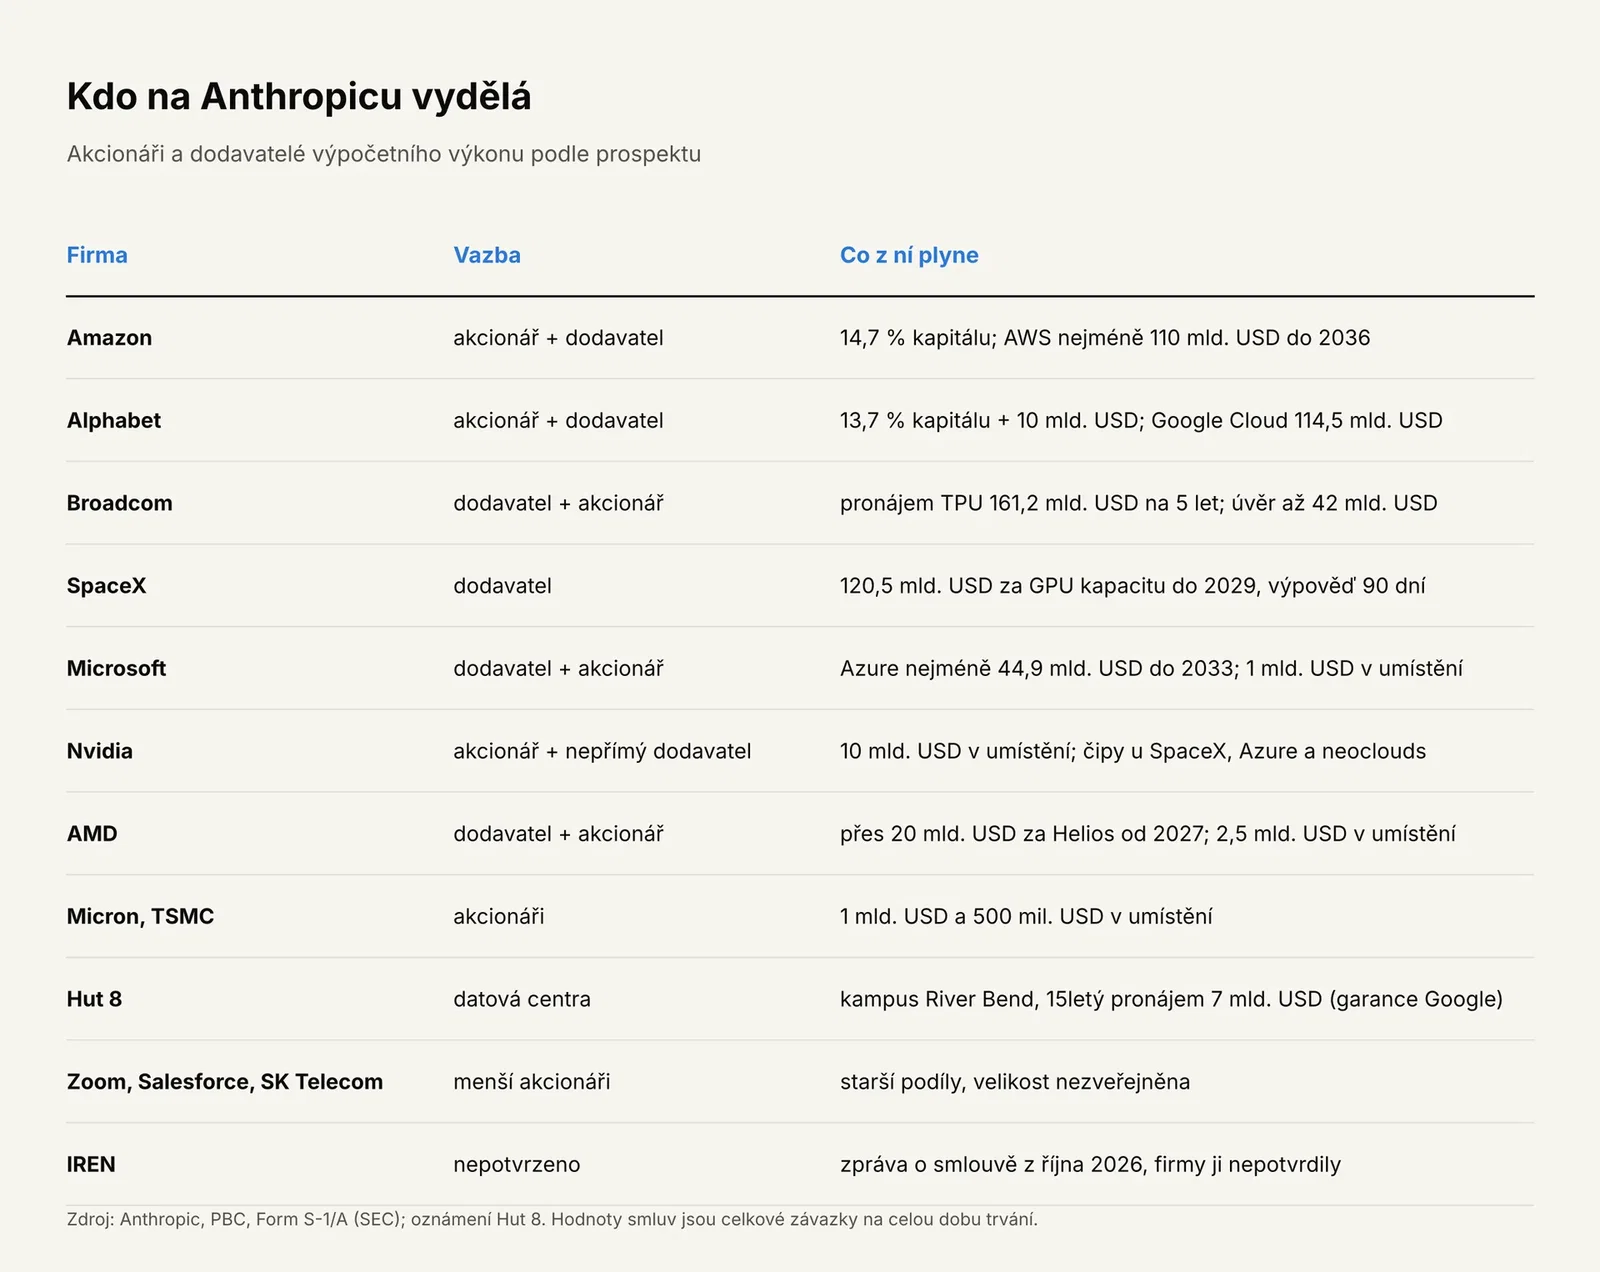
Na Anthropicu można zarobić także bez posiadania jego akcji. Korzystające na nim firmy należą do dwóch grup: akcjonariuszy, których udziały są dziś przeszacowywane według ceny rynkowej, oraz dostawców, którym Anthropic płaci za moc obliczeniową. Wiele firm należy jednocześnie do obu grup.
Akcjonariusze
Amazon: po IPO $AMZN będzie posiadał 14,7 % kapitału zakładowego, a po pełnej konwersji obligacji zamiennych jego udział mógłby wzrosnąć do 23,8 %. Przy cenie emisyjnej wartość tego udziału wynosi około 160 mld USD. Amazon jest zarazem klientem: Anthropic zobowiązał się wydać w AWS co najmniej 110 mld USD do 2036 roku, między innymi na własnych chipach Trainium.
Alphabet: $GOOGL będzie posiadać 13,7 % kapitału, a ponadto kupuje w ramach oferty prywatnej akcje za kolejne 10 mld USD. Wartość udziału przy cenie emisyjnej wynosi około 147 mld USD. Google Cloud ma od Anthropicu obietnicę wydatków w wysokości co najmniej 114,5 mld USD do 2033 roku, a duża część mocy obliczeniowej Anthropicu działa na chipach TPU zaprojektowanych przez Google.
Uczestnicy oferty prywatnej: oprócz Google akcje po cenie emisyjnej kupują także $NVDA (10 mld USD), $AMD (2,5 mld USD), $AVGO, $MU i $MSFT (po 1 mld USD każdy) oraz spółka zależna $TSM (500 mln USD). Nvidia i Microsoft mają ponadto udziały nabyte już w listopadzie 2025 roku, kiedy ogłosiły inwestycje odpowiednio do 10 mld USD i do 5 mld USD. W przypadku wszystkich tych firm udział w Anthropic jest jednak niewielki w stosunku do ich własnej wartości, więc główne korzyści przyniosą im nie wzrost wartości udziałów, lecz zamówienia.
Mniejsze i starsze udziały: Zoom $ZM zainwestował w 2023 roku za pośrednictwem swojego funduszu Zoom Ventures, Salesforce $CRM posiada udział przez Salesforce Ventures, a południowokoreańska firma SK Telecom $SKM zainwestowała w 2023 roku. Firmy te nie podają publicznie dokładnej wielkości swoich udziałów. Ciekawy jest przypadek Zoomu: przy dzisiejszej wycenie udział może stanowić zauważalną część jego własnej kapitalizacji rynkowej, więc kurs jego akcji może zareagować silniej niż w przypadku Amazona czy Google.
Dostawcy mocy obliczeniowej
Broadcom: największym pojedynczym zobowiązaniem w prospekcie jest pięcioletni najem chipów TPU od Broadcomu za około 161,2 mld USD, którego nie można wypowiedzieć, z wyjątkiem naruszenia umowy. Broadcom zaoferował ponadto Anthropicowi pożyczkę do 42 mld USD z oprocentowaniem 9 %. Dla Broadcomu to ogromne zamówienie, ale zarazem koncentracja na jednym kliencie, któremu sam pożycza pieniądze na opłacenie czynszu.
Microsoft i SpaceX: Anthropic zobowiązał się wydać w Microsoft Azure co najmniej 44,9 mld USD do 2033 roku. Ze SpaceX $SPCX ma umowę o wartości 120,5 mld USD na dostęp do mocy obliczeniowej kart graficznych Nvidii do 2029 roku, którą można jednak wypowiedzieć z 90-dniowym okresem wypowiedzenia. Dla SpaceX oznacza to dużego klienta, ale dla jego akcjonariuszy przychody są mniej pewne niż w przypadku umów, których nie można wypowiedzieć.
Nvidia i AMD: Nvidia zarabia pośrednio, ponieważ jej chipy zapewniają moc obliczeniową wykorzystywaną przez SpaceX, Microsoft i mniejszych operatorów centrów danych. Anthropic zobowiązał się wydać w AMD ponad 20 mld USD na systemy Helios z chipami MI450 od 2027 roku, z opcją na dodatkową kwotę tej samej wielkości.
Centra danych i neocloudy: Hut 8 $HUT buduje dla Anthropicu kampus River Bend w Luizjanie w ramach 15-letniej umowy najmu z Fluidstackiem o wartości 7 mld USD, której płatności gwarantuje Google. Nscale (umowa z Anthropicem o wartości 44,6 mld USD) i Lambda (41,3 mld USD) nie są jeszcze notowane na giełdzie: Nscale dopiero szykuje się do debiutu na NYSE, a Lambda planuje IPO na 2027 rok. W przypadku IREN $IREN w październiku pojawiła się informacja, że laboratorium AI, którego nazwy nie ujawniono w sierpniowej umowie, to Anthropic, ale żadna ze stron tego nie potwierdziła.
Gdzie tkwi haczyk
Wiele z tych relacji ma charakter zamkniętego obiegu. Dostawcy inwestują w klienta, który następnie płaci im za moc obliczeniową, a ich przychody zależą więc od tego, czy Anthropic będzie nadal szybko rósł i pozyskiwał kapitał. Oferta prywatna za 26 mld USD stanowi przy tym mniej niż 3 % zobowiązań o wartości 900,9 mld USD. W listopadowym aneksie do prospektu Nscale samo przyznaje, że nie ma jeszcze wiążących deklaracji finansowania umów z Anthropicem.
W przypadku dużych firm, takich jak Amazon czy Alphabet, dzisiejsze IPO niewiele zmienia w tezie inwestycyjnej, ponieważ udział w Anthropic stanowi tylko niewielką część ich wartości. W mniejszych firmach, silnie uzależnionych od jednego klienta, potencjalny zysk jest większy, ale równie duże jest ryzyko, gdyby Anthropic musiał ograniczyć wydatki na moc obliczeniową.
Moje osobiste spojrzenie
Dziś nie będę kupować akcji Anthropicu. Nie chodzi mi o to, czy Anthropic jest dobrą firmą, lecz o moment zakupu. Moim zdaniem w pierwszych dniach po IPO decydują przede wszystkim nastroje i niedobór akcji, a nie liczby. Myślę, że dziś kurs lekko wzrośnie, a potem spadnie. Popyt jest ogromny, a emisję wyceniono powyżej przedziału, więc widzę przestrzeń do wzrostu pierwszego dnia. Gdy jednak początkowy entuzjazm opadnie, a na rynek zaczną stopniowo trafiać kolejne akcje, spodziewam się spadku. Nie chcę zgadywać, jak nisko może spaść cena. W przypadku tak nowych akcji, bez historii notowań, jest zbyt wiele niewiadomych. Nie posiadam akcji Anthropicu.