


4 europejskie banki z P/E poniżej 10 i rosnącymi dywidendami

Cztery duże europejskie banki osiągają rekordowe zyski, zwracają akcjonariuszom 80 až 100 % zysku netto i są notowane przy około 10- do 13-krotności tegorocznych zysków. Po dwuletnim rajdzie akcji banków pozostaje jednak otwarte pytanie, czy ich wyceny są nadal atrakcyjne, czy też ceny uwzględniają już szczyt cyklu stóp procentowych i ryzyko stagnacji europejskiej gospodarki.
Najważniejsze punkty
Niskie P/E nie obowiązuje już powszechnie. Przy obecnych cenach i prognozach zysków zarządów na 2026 r. P/E obserwowanych banków wynosi około 10-13. Część z nich spada poniżej 10 dopiero przy celach na lata 2027-2028.
Wysoka rentowność ma w dużej mierze strukturalne podstawy. Najefektywniejsze banki osiągają ROTE powyżej 20 % przy wskaźniku kosztów do przychodów wynoszącym około jednej trzeciej przychodów. Oprócz wyższych stóp procentowych stoi za tym obniżanie kosztów i rosnące opłaty.
Dywidendy rosną szybciej niż zyski. Wynika to z wyższych wskaźników wypłat i zmniejszania liczby akcji dzięki skupom własnym. Dywidendy i skupy akcji łącznie stanowią, zgodnie z polityką wypłat, około 7-9 % kapitalizacji rynkowej rocznie.
Bufory kapitałowe są solidne, ale ryzyko różni się w zależności od kraju. Na południu Europy głównym zagrożeniem jest wysoki dług publiczny i nadzwyczajne opodatkowanie banków, w Niemczech - stagnacja przemysłu, a w Holandii - koncentracja na rynku hipotecznym.
Żaden z czterech banków nie jest klasyczną pułapką wartości. Rynek ma jednak wątpliwości, czy utrzymają obecny poziom rentowności również w warunkach słabszej koniunktury i niższych stóp procentowych. W przypadku jednego z banków cenę akcji determinuje ponadto trwające przejęcie.
Europejskie banki po końcu ery zerowych stóp procentowych
W latach 2016-2022 Europejski Bank Centralny utrzymywał ujemne stopy procentowe. Dla banków oznaczało to ściśnięte marże odsetkowe, ponieważ oprocentowanie depozytów nie mogło spaść poniżej zera, podczas gdy oprocentowanie kredytów malało. Europejski sektor był wtedy notowany znacznie poniżej wartości księgowej, a zwrot z kapitału własnego (ROE) utrzymywał się na poziomie około 5-7 %, czyli poniżej kosztu kapitału.
Fala inflacji z lat 2022 i 2023 oraz późniejsze podwyżki stóp EBC odwróciły tę sytuację. Banki natychmiast podniosły oprocentowanie kredytów, podczas gdy oprocentowanie depozytów zwiększały wolniej. Dochody odsetkowe netto wzrosły o dziesiątki procent, a zyski osiągnęły historyczne maksima. Według statystyk nadzorczych EBC zagregowany ROE istotnych banków strefy euro osiągnął w 2. kwartale 2026 r. 10,73 %, najwięcej od początku szeregu czasowego w 2015 r. Wskaźnik kosztów do przychodów spadł do 53,06 %, zagregowany CET1 wynosi 16,00 %, a udział kredytów zagrożonych (NPL) - 2,17 %.
Wpływ wyższych stóp procentowych nie jest jednak nieograniczony. Po obniżkach stóp w latach 2024 i 2025 dochody odsetkowe banków zaczęły spadać. UniCredit odnotował w 2025 r. dochody odsetkowe netto niższe o 4,3 %, a ABN AMRO - niższe o 3 %. Banki kompensowały to opłatami, zabezpieczaniem ryzyka stopy procentowej (tzw. portfelami replikacyjnymi) i oszczędnościami kosztów. Ponadto wysokie stopy z czasem zwiększają koszt depozytów i obciążają kredytobiorców, co może przełożyć się na wyższe odpisy.
EBC wrócił do podwyżek stóp w 2026 r.
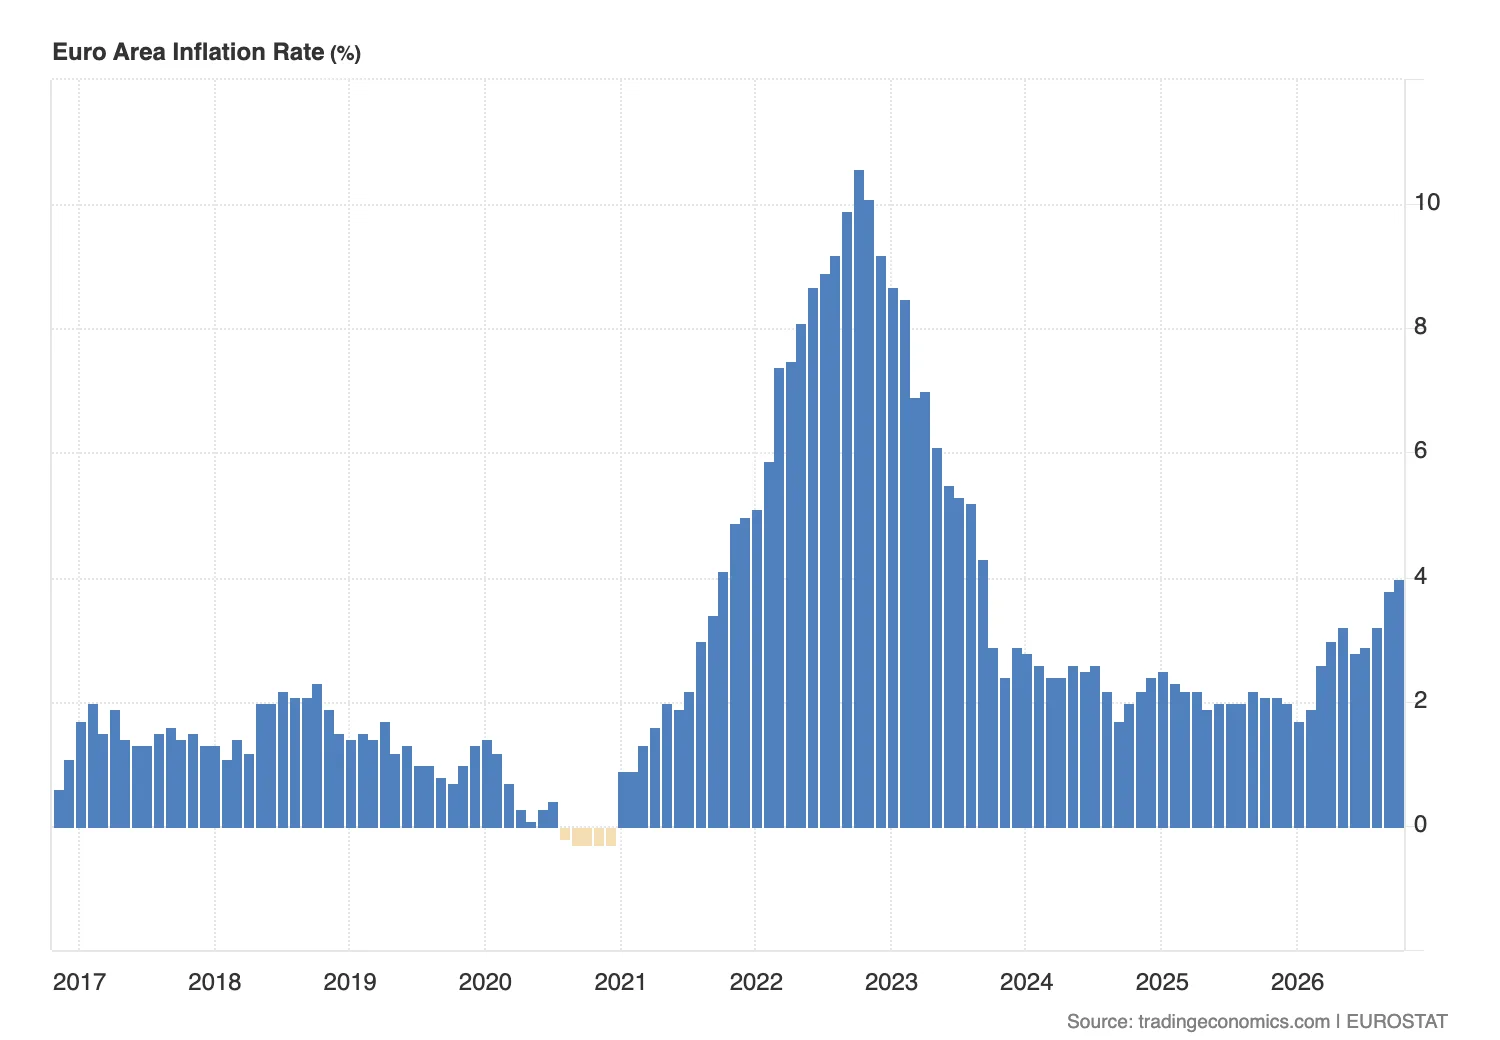
Nowe otoczenie stóp procentowych kształtuje szok energetyczny związany z konfliktem na Bliskim Wschodzie. Po dwóch tegorocznych podwyżkach stóp (w czerwcu i wrześniu) EBC pozostawił 29 października 2026 r. stopę depozytową na poziomie 2,50 % i poinformował, że rosnące ceny energii zwiększają ryzyko inflacyjne, a jednocześnie obniżają perspektywy wzrostu. Według szybkiego szacunku Eurostatu inflacja w strefie euro wzrosła w październiku do 4,0 %, natomiast inflacja bazowa utrzymuje się na poziomie 2,5 %. Kolejna decyzja zapadnie 17 grudnia.
Dla banków to obosieczny miecz. Wyższe krótkoterminowe stopy i bardziej stroma krzywa dochodowości wspierają dochody odsetkowe netto. Intesa oczekuje dalszego znacznego wzrostu dochodów odsetkowych w 2027 r., a ABN AMRO podwyższył prognozę komercyjnych dochodów odsetkowych na 2026 r. do ponad 6,9 mld. €. Z drugiej strony szok energetyczny spowalnia gospodarkę, a to właśnie spowolnienie gospodarcze jest głównym źródłem strat kredytowych banków.
Dlaczego europejskie banki są tańsze od amerykańskich
Europejskie banki od dawna są notowane z dyskontem wobec dużych banków amerykańskich. Ma to kilka przyczyn. W poprzedniej dekadzie europejskie banki miały niższą strukturalną rentowność, działały na rozdrobnionym rynku bez rzeczywistej unii bankowej, podlegały wyższym wymogom regulacyjnym dotyczącym kapitału i były silniej powiązane z obligacjami skarbowymi swoich krajów (tzw. powiązanie banków z państwem). Amerykańskie banki korzystają ponadto z głębszych rynków kapitałowych i wyższych przychodów z opłat. Dyskonto zmniejszyło się w ciągu ostatnich dwóch lat, ponieważ europejskie banki zwiększyły ROE i zaczęły wypłacać większość zysków. Jego całkowite zniknięcie wymagałoby jednak, by rynek uznał obecną rentowność za trwałą również przy niższych stopach.
Otoczenie gospodarcze: Włochy, Holandia, Niemcy
Włochy: stagnacja, wysokie zadłużenie i wrażliwość na spread
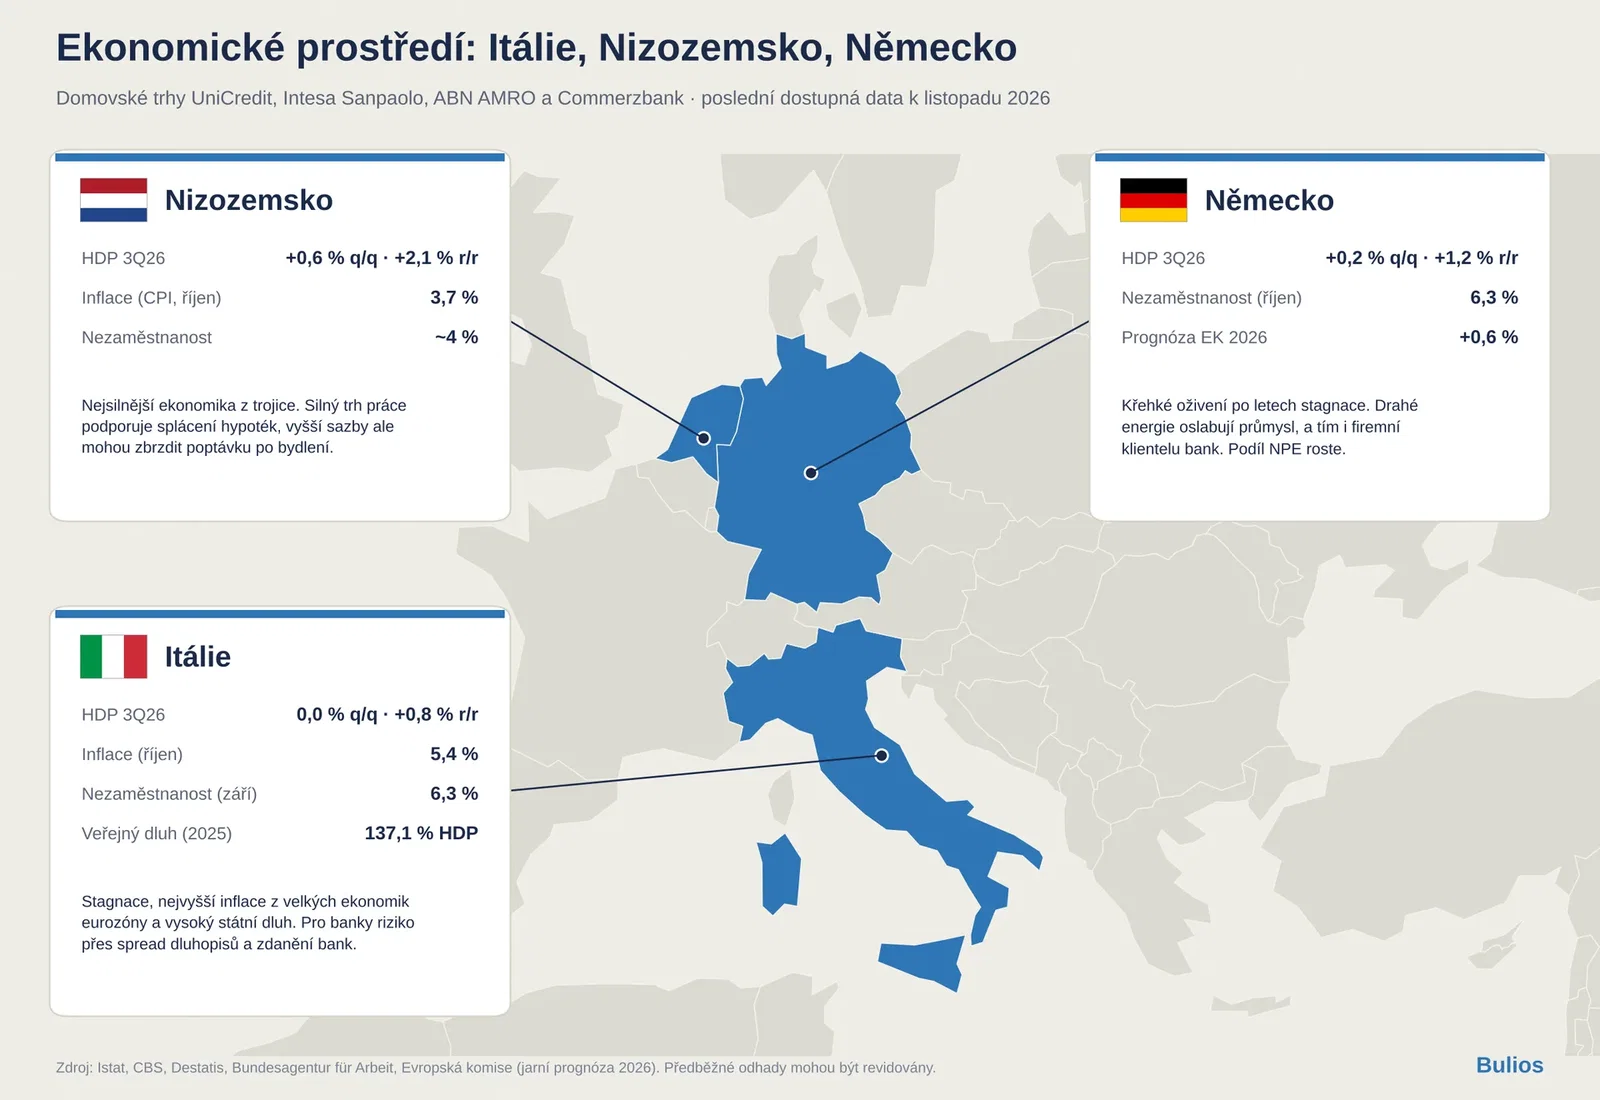
Włochy są rynkiem macierzystym dwóch z czterech banków. Według wstępnego szacunku Istatu PKB w 3. kwartale 2026 r. nie zmienił się w ujęciu kwartalnym, a w ujęciu rocznym wzrósł o 0,8 %. Do spowolnienia przyczyniły się przemysł i eksport netto, natomiast usługi utrzymały wzrost. Według wstępnego szacunku Istatu inflacja we Włoszech wzrosła w październiku do 5,4 %, najwięcej spośród dużych gospodarek strefy euro. Bezrobocie wzrosło we wrześniu do 6,3 % z 5,9 % rok wcześniej, choć zatrudnienie zwiększyło się w ujęciu rocznym o 198 tys. osób.
Finanse publiczne pozostają głównym ryzykiem strukturalnym. Według Istatu dług publiczny wyniósł w 2025 r. 137,1 % PKB. Rządowy dokument programowy z października 2026 r. zakłada 138,1 % na koniec 2026 r. i 138,5 % w 2027 r., przy czym deficyt ma spaść poniżej 3 % PKB. Spread między włoskimi i niemieckimi obligacjami dziesięcioletnimi wynosił 9 listopada około 103 punkty bazowe.
Dla UniCredit i Intesy oznacza to trzy bezpośrednie skutki:
Portfel obligacji: włoskie banki posiadają znaczne ilości krajowych obligacji skarbowych, więc wzrost spreadu obniża ich kapitał poprzez przeszacowanie.
Ryzyko podatkowe: Intesa wykazała wpływ włoskiej ustawy budżetowej na 2026 r. w wysokości około 0,9 mld. € na rachunek zysków i strat oraz kapitał własny. Presja polityczna na nadzwyczajne opodatkowanie banków to we Włoszech powracający temat.
Jakość kredytów: stagnacja PKB i wyższa inflacja obciążają gospodarstwa domowe i małe firmy, choć włoski sektor prywatny należy do najmniej zadłużonych w strefie euro.
Holandia: najsilniejsza z trzech gospodarek
Według CBS holenderska gospodarka wzrosła w 3. kwartale 2026 r. o 0,6 % w ujęciu kwartalnym i o 2,1 % w ujęciu rocznym, najszybciej od końca 2022 r. Wzrost napędzały produkcja maszyn, w tym urządzeń do produkcji chipów, oraz konsumpcja gospodarstw domowych. Inflacja (CPI) wzrosła w październiku do 3,7 %, a bezrobocie utrzymuje się na poziomie około 4 %. Jednak według CBS zaufanie przedsiębiorców pozostaje ujemne już 19. kwartał z rzędu.
Dla ABN AMRO kluczowy jest rynek hipoteczny. Niskie bezrobocie sprzyja spłacie kredytów hipotecznych, ale według zarządu banku wyższe stopy mogą osłabić popyt na mieszkania. Silny rynek pracy wyjaśnia również, dlaczego bank ponownie odnotował w 3. kwartale rozwiązanie odpisów netto.
Niemcy: słaba koniunktura i problemy strukturalne
Według Destatis niemiecki PKB wzrósł w 3. kwartale 2026 r. o 0,2 % w ujęciu kwartalnym i o 1,2 % w ujęciu rocznym. To odbicie po stagnacji w latach 2023-2025, ale pozostaje kruche. Komisja Europejska obniżyła w prognozie wiosennej szacunek wzrostu Niemiec na 2026 r. do 0,6 %. Według Federalnej Agencji Pracy zarejestrowane bezrobocie wyniosło w październiku 6,3 %, a liczba bezrobotnych wzrosła w ujęciu rocznym o 44 tys. osób. Wysokie ceny energii osłabiają konkurencyjność przemysłu, który stanowi trzon klientów korporacyjnych Commerzbanku.
Dla Commerzbanku oznacza to większą wrażliwość na ryzyko kredytowe przedsiębiorstw. Udział ekspozycji niepracujących (NPE) wzrósł z 1,0 % w 3. kwartale 2025 r. do 1,2 % w 3. kwartale 2026 r. Na perspektywy rentowności pozytywnie wpływają państwowe programy inwestycyjne w infrastrukturę i obronność, które wspierają popyt firm na finansowanie.
UniCredit
Przemiana pod kierownictwem Andrei Orcela
Od objęcia stanowiska dyrektora generalnego przez Andreę Orcela w 2021 r. UniCredit przeszedł jedną z najbardziej znaczących przemian w europejskiej bankowości. Strategia „UniCredit Unlocked” opierała się na dyscyplinie kosztowej, sprzedaży udziałów niezwiązanych z podstawową działalnością, ograniczeniu ryzyka bilansowego i wysokich wypłatach dla akcjonariuszy. Od lutego 2026 r. kontynuuje ją plan „UniCredit Unlimited”. Zysk netto wzrósł z 1,5 mld. € w 2021 r. do 10,6 mld. € w 2025 r. (po korekcie o jednorazowe pozycje podatkowe; raportowany zysk wyniósł 10,9 mld. €).
Geografia i struktura przychodów
UniCredit jest zdywersyfikowany w czterech regionach. Według wyników za 9M 2026 r. Włochy wygenerowały przychody w wysokości 9,0 mld. €, Niemcy (HVB) 4,3 mld. €, Austria 2,0 mld. €, a Europa Środkowo-Wschodnia 3,8 mld. €. Zwrot z alokowanego kapitału waha się od 23 % w Niemczech do 31 % we Włoszech. Dywersyfikacja ogranicza zależność od włoskiej gospodarki, ale bank pozostaje wrażliwy na włoski spread.
Wyniki za 3. kwartał 2026 r.
Według wyników opublikowanych 9 listopada 2026 r. zysk netto w 3. kwartale wzrósł o 24 % w ujęciu rocznym do 3,3 mld. €, a za dziewięć miesięcy wyniósł 9,4 mld. € (+16 % po korekcie o jednorazowy zysk w wysokości 653 mln. € w 2. kwartale 2025 r.). Przychody wzrosły o 12 % do 6,9 mld. €, dochody odsetkowe netto o 8 %, a opłaty, w tym ubezpieczeniowe, o 11 %. Koszty spadły o 1 %, a wskaźnik kosztów do przychodów osiągnął rekordowe 32,8 %. Koszt ryzyka wyniósł 18 punktów bazowych, a bank utrzymuje rezerwy na przyszłe straty (tzw. overlays) w wysokości 1,5 mld. €. ROTE osiągnęło 25,5 %.
Kapitał i wypłaty dla akcjonariuszy
CET1 wynosi 15,0 % po odliczeniu skupu własnych akcji za 2025 r. o wartości 4,75 mld. € i naliczonych wypłat za 9M 2026 r. Organiczne tworzenie kapitału za dziewięć miesięcy osiągnęło 275 punktów bazowych. Polityka wypłat zakłada 80 % skorygowanego zysku netto, z czego 50 % w formie dywidendy gotówkowej. Za 2025 r. dywidenda wyniosła 3,149 € na akcję (+31 %). Na 2026 r. rada dyrektorów zatwierdziła zaliczkową dywidendę w wysokości 3,00 € na akcję (łącznie 4,5 mld. €), z dniem bez dywidendy 23 listopada i wypłatą 25 listopada 2026 r. Pozostałą część zaproponuje walne zgromadzenie w 2027 r. Bank podwyższył prognozę zysku na 2026 r. do „znacznie powyżej 11,5 mld. €”.
Jakość zysku i strategia przejęć
Poprawa rentowności UniCredit ma w większości charakter strukturalny: koszty nominalne są niższe niż w 2021 r., opłaty rosną, a bank ograniczył ryzyko bilansowe. Część zysku pochodzi jednak z udziału w wynikach Commerzbanku i innych inwestycji konsolidowanych metodą praw własności. Wyższe stopy pomagają również UniCredit. ROTE powyżej 20 % należy więc traktować jako górny przedział trwałej rentowności, a nie nową normę dla wszystkich faz cyklu.
Kluczowym wydarzeniem strategicznym jest przejęcie kontroli nad Commerzbankiem $CBK.DE. Po ofercie wymiany UniCredit posiada 47,59 % kapitału zakładowego, co odpowiada 49,65 % praw głosu. 15 października 2026 r. EBC zatwierdził zwiększenie udziału powyżej dotychczasowego progu regulacyjnego. UniCredit oczekuje przejęcia kontroli i wdrożenia nowego zarządu Commerzbanku do 1. kwartału 2027 r., pod warunkiem uzyskania kolejnych zgód. Połączenie z HVB może, według banku, nastąpić wcześniej, niż pierwotnie zakładano.