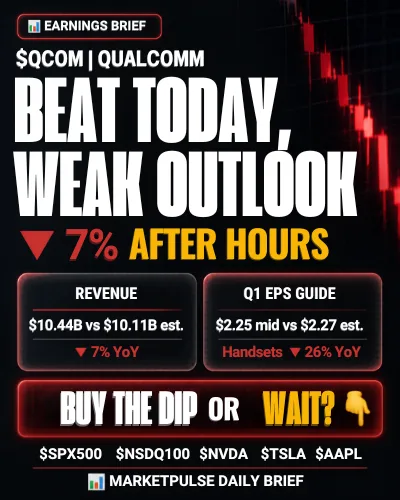
📊 $QCOM przewyższa oczekiwania… po czym traci 7% w handlu posesyjnym.
Qualcomm odnotował skorygowany EPS w wysokości $2.17 (wobec szacunków $2.16) przy przychodach $10.44B (wobec $10.11B), ale sprzedaż układów do telefonów spadła o 26% r/r, ponieważ niedobór pamięci mocno ogranicza popyt na smartfony. Środek przedziału prognozy EPS na Q1, wynoszący $2.25, okazał się niższy od konsensusu na poziomie $2.27.
🟢 Argumenty za wzrostem: motoryzacja +89%, rozwój centrów danych (autorskie układy dla Amazon AWS, umowa ze Starlink) oraz prognoza przychodów na Q1 powyżej oczekiwań rynku. CEO Amon: „Nie mamy problemu z popytem; mamy problem z podażą”.
🔴 Argumenty za spadkiem: podstawowa działalność związana z telefonami kurczy się, przewiduje się, że rynek telefonów w 2027 r. pozostanie bez zmian, a koszty pamięci nadal wywierają presję na cały łańcuch dostaw urządzeń.
Czy QCOM przy cenie bliskiej $160 to okazja, czy spadający nóż? 👇
$QCOM $SPX500 $NSDQ100 $NVDA $TSLA $AAPL $MSFT $AMZN $META $GOOG $BTC
#Akcje #Giełda #Inwestowanie #WynikiFinansowe #Półprzewodniki #RynkiFinansowe #Trading #WiadomościRynkowe