


Uwaga, te 3 ETF-y należą do najdroższych na rynku

Tematyczne i dywidendowe ETF-y często pobierają ponad 0,6 % rocznie, czyli mniej więcej dwadzieścia razy więcej niż najtańsze fundusze indeksowe. Wyższa opłata jest codziennie potrącana z aktywów funduszu, niezależnie od wyników. Dane z ostatnich dziesięciu lat pokazują, że tylko wyjątkowo się zwraca, a wysoka stopa dywidendy nie oznacza wysokiego zysku całkowitego.
Najważniejsze punkty
Koszty tematycznych i dywidendowych ETF-ów na poziomie około 0,6–0,7 % znacznie przewyższają średnią dla indeksowych funduszy akcyjnych, która w 2025 roku wyniosła 0,14 %.
Inwestor, który wpłaci 10 000 USD, a następnie będzie dodawać 200 USD miesięcznie, po 30 latach przy kosztach na poziomie 0,70 % będzie mieć mniej więcej o 40 700 USD mniej niż przy 0,05 %. Różnica odpowiada niemal połowie wszystkich wpłaconych pieniędzy.
Wyższa opłata podnosi poprzeczkę, którą fundusz musi pokonywać każdego roku. W ciągu ostatnich dziesięciu lat udało się to tylko niektórym droższym funduszom tematycznym, a nawet one często nie pokonały taniego funduszu obejmującego cały sektor.
Wąsko sprofilowany fundusz nie musi zapewniać szerokiej ekspozycji, którą obiecuje jego nazwa. Pięć największych pozycji może stanowić ponad 40 % portfela, więc wynik zależy od kilku firm i ich wycen.
Roczna stopa dywidendy na poziomie około 10 % nie oznacza jeszcze zysku. Jeśli cena jednostki spada, a wypłaty obejmują zwrot kapitału, całkowita stopa zwrotu za dziesięć lat może być nawet ujemna.
Koszty ETF należą do nielicznych parametrów inwestycji, które inwestor zna z góry i które z pewnością wpłyną na jego wynik. Podczas gdy stopa zwrotu z rynku zmienia się każdego dnia, opłata jest nieustannie potrącana z aktywów funduszu, zarówno w dobrych, jak i złych latach. Tymczasem fundusze tematyczne i dywidendowe kosztują wielokrotnie więcej niż szerokie ETF-y indeksowe. Trzy fundusze emitentów Global X i First Trust pokazują trzy różne powody, dla których inwestorzy płacą wyższą cenę: inwestycję w robotykę i sztuczną inteligencję, cyberbezpieczeństwo oraz wysoki regularny dochód. Decydujące jest to, czy fundusze zrekompensowały wyższe koszty swoimi wynikami.
Dlaczego opłaty za ETF-y mają znaczenie
Expense Ratio i Management Fee
Expense Ratio, czyli całkowity roczny wskaźnik kosztów (TER), określa, jaki procent aktywów funduszu pochłaniają koszty operacyjne w ciągu roku. Inwestor nigdy nie płaci go na podstawie faktury. Fundusz potrąca tę kwotę na bieżąco ze swoich aktywów, co przekłada się na niższą wartość aktywów netto (NAV), a tym samym niższą cenę jednostki. Stopa zwrotu widoczna w historii funduszu jest więc już pomniejszona o opłaty.
Management Fee to opłata dla zarządzającego za prowadzenie funduszu. W przypadku wszystkich trzech analizowanych funduszy stanowi praktycznie całość kosztów, ponieważ zarządzający stosują tak zwaną opłatę unitarną, która obejmuje również przechowywanie aktywów, administrację i licencję na indeks:
$BOTZ: management fee 0,68 %, pozostałe koszty 0,00 %, łącznie 0,68 %.
$SDIV: management fee 0,58 %, pozostałe koszty 0,00 %, łącznie 0,58 %.
$CIBR: umowna management fee 0,60 %, obniżana po osiągnięciu określonej wielkości funduszu (tzw. progi obniżki). Aktualny TER wynosi 0,58 %.
Koszty nieuwzględnione w TER
Wskaźnik kosztów nie obejmuje kosztów transakcyjnych ponoszonych przez fundusz. Rosną one wraz z obrotami portfela, które w przypadku SDIV w ostatnim roku obrotowym wyniosły 68,09 %, podczas gdy w przypadku BOTZ zaledwie 12,11 %. Poza TER pozostają również różnica między ceną kupna i sprzedaży na giełdzie oraz podatki u źródła od dywidend zagranicznych spółek, które mają istotne znaczenie w przypadku globalnego funduszu dywidendowego. Rzeczywiste koszty SDIV są więc prawdopodobnie wyższe, niż sugeruje samo 0,58 %.
Przykładowy inwestor: 10 000 USD i 200 USD miesięcznie
Przykład zakłada jednorazową wpłatę 10 000 USD, a następnie regularne wpłaty w wysokości 200 USD miesięcznie oraz stopę zwrotu portfela brutto na poziomie 7 % rocznie przed opłatami. Opłata jest potrącana co miesiąc od wartości aktywów, a model nie uwzględnia podatków ani kosztów transakcyjnych. To wyłącznie ilustracyjne obliczenie, a nie historyczne wyniki konkretnego funduszu.
Horyzont | Łączna kwota wpłat | Wartość przy TER 0,05 % | Wartość przy TER 0,70 % | Różnica |
|---|---|---|---|---|
10 lat | 34 000 USD | 53 690 USD | 51 270 USD | 2 420 USD |
20 lat | 58 000 USD | 139 210 USD | 126 980 USD | 12 230 USD |
30 lat | 82 000 USD | 306 590 USD | 265 870 USD | 40 710 USD |
Różnica 0,65 punktu procentowego rocznie wydaje się nieistotna. Po trzydziestu latach odpowiada jednak niemal połowie wszystkich wpłaconych pieniędzy, ponieważ wyższa opłata uszczupla nie tylko wpłaty, lecz także wszystkie przyszłe zyski, które przyniosłyby zaoszczędzone pieniądze.
Global X Robotics & AI ETF
Strategia i dobór spółek
Global X Robotics & Artificial Intelligence ETF powstał we wrześniu 2016 roku i pasywnie odwzorowuje indeks Indxx Global Robotics & Artificial Intelligence Thematic Index. Zgodnie z prospektem z kwietnia 2026 roku wybiera spółki z rynków rozwiniętych i Chin o kapitalizacji rynkowej wynoszącej co najmniej 300 milionów USD oraz średnim dziennym obrocie o wartości co najmniej 2 milionów USD.
Spółka trafia do indeksu, jeśli generuje co najmniej 50 % przychodów z jednego z pięciu obszarów tematycznych albo jej działalność w tych obszarach została wskazana jako główny przedmiot działalności:
robotyka przemysłowa i automatyzacja,
pojazdy bezzałogowe i drony,
robotyka nieprzemysłowa (na przykład roboty chirurgiczne),
technologie humanoidalne,
sztuczna inteligencja.
Indeks dopuszcza ponadto maksymalnie 10 „zdywersyfikowanych” spółek, które nie osiągają progu 50 % przychodów, a także spółki bez przychodów. Wagi są wyznaczane na podstawie kapitalizacji rynkowej, z limitami: 8 % dla jednej spółki, 2 % dla spółki zdywersyfikowanej, przy łącznym limicie 10 %, oraz taki sam łączny limit 10 % dla spółek chińskich. Indeks jest równoważony co pół roku. Metodyka została ostatnio zmieniona 13 marca 2026 roku, kiedy dodano temat technologii humanoidalnych.
Skład portfela
Zmiana metodyki znacznie poszerzyła portfel. W marcu 2025 roku fundusz posiadał 49 akcji, a w październiku 2026 roku było ich około 80. Pojawiły się też mniejsze pozycje w Tesli, Alphabet, producentach lidarów i chińskich spółkach zajmujących się autonomiczną jazdą. Na koniec października 2026 roku fundusz zarządzał aktywami o wartości około 3,1 miliarda USD.
Największe pozycje na koniec października 2026 roku:
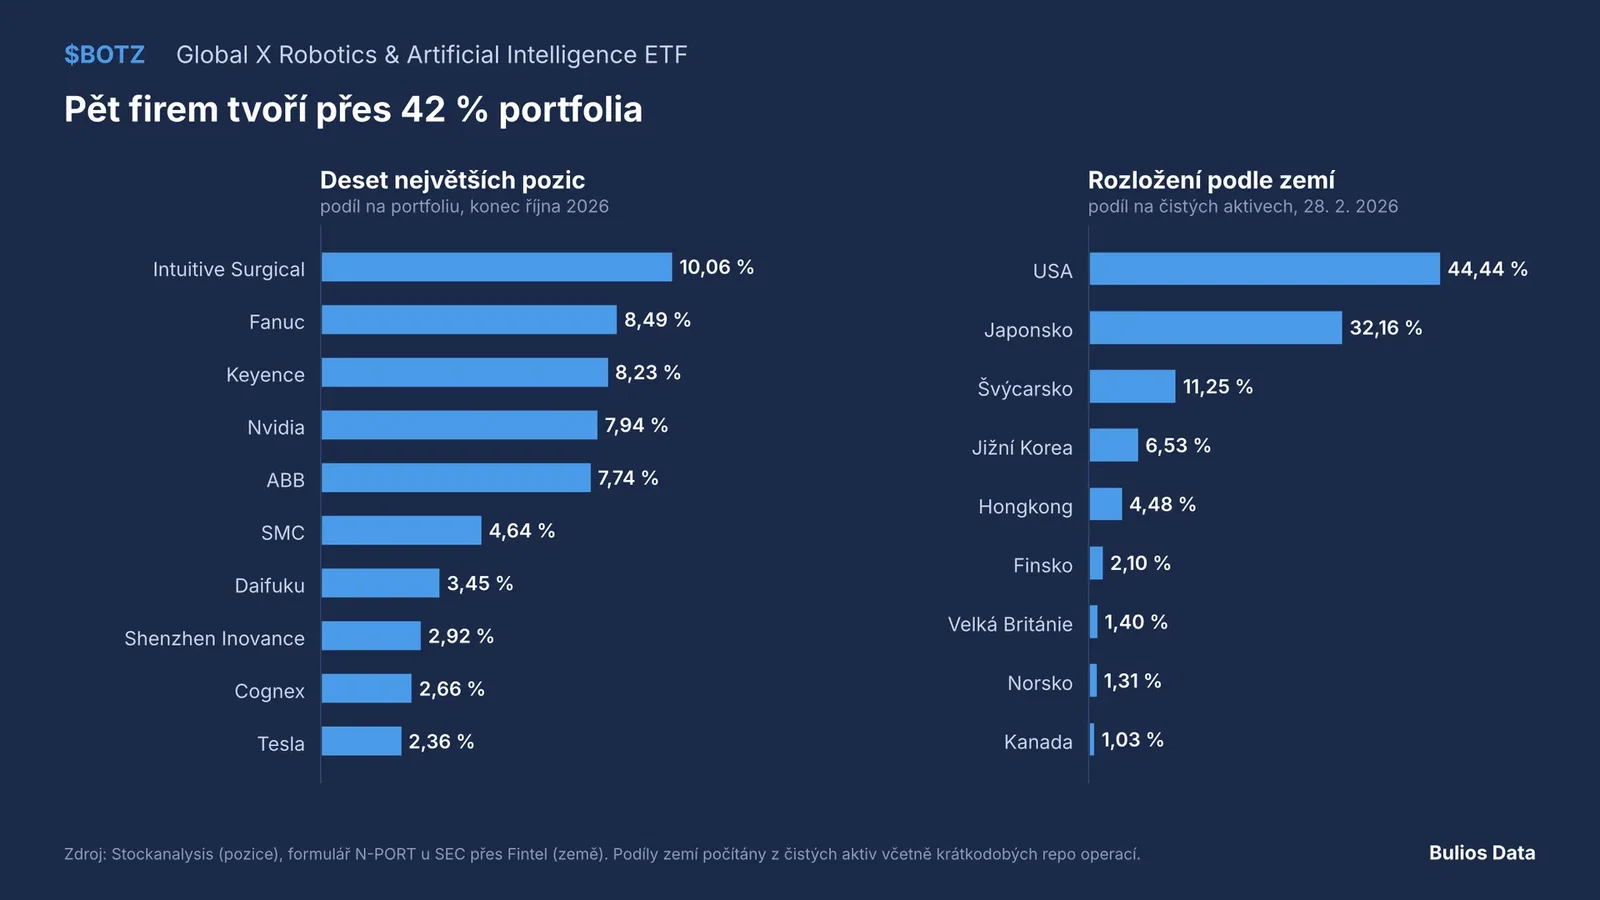
Intuitive Surgical $ISRG 10,06 %
Fanuc $FANUY 8,49 %
Keyence $KYCCF 8,23 %
Nvidia $NVDA 7,94 %
ABB $ABBNY 7,74 %
SMC $6273.T 4,64 %
Daifuku $6383.T 3,45 %
Według zgłoszenia do SEC na dzień 28. 2. 2026, 44,4 % aktywów przypadało na USA, 32,2 % na Japonię, 11,3 % na Szwajcarię, a 6,5 % na Koreę Południową. Pod względem sektorowym dominował przemysł z udziałem 47,8 %, technologie stanowiły 33,3 %, a opieka zdrowotna 9,9 %.
Koncentracja i wyceny
Na dzień 30. 10. 2026 dziesięć największych pozycji stanowiło 58,7 % portfela, a pięć największych ponad 42 %. Waga Intuitive Surgical, wynosząca około 10 %, przekracza limit indeksu na poziomie 8 %, ponieważ w okresie między półrocznymi rebalansowaniami wagi swobodnie rosną wraz z cenami akcji. Wynik funduszu w dużej mierze zależy więc od pięciu spółek: producenta robotów chirurgicznych, trzech japońskich producentów sprzętu do automatyzacji i Nvidii. Obiecywana przez nazwę szeroka ekspozycja na robotykę jest zatem raczej skoncentrowanym zakładem na kilku liderów.
Wycena jest wysoka. Na dzień 30. 10. 2026 Global X podaje dla portfela wskaźnik cena/zysk (P/E) wynoszący 42,96 w odniesieniu do zysków z 2025 roku i 29,83 w odniesieniu do szacowanych zysków z 2026 roku. Tego samego dnia globalny indeks MSCI ACWI $ACWI był notowany przy P/E wynoszącym 24,60. Różnica między tymi wartościami dla BOTZ oznacza, że rynek zakłada wzrost zysków spółek z portfela o ponad 40 % w ciągu jednego roku. Jeśli prognozy się nie sprawdzą, wysoki mnożnik nie będzie miał uzasadnienia.