


$COIN: ZYSK 719 MLN $, ALE NA RYNKU WIDZIMY WYPRZEDAŻE. DLACZEGO?
📊 JAK RADZI SOBIE FIRMA I MOJA POZYCJA?
$COIN stanowi około 1,7% mojego portfela. Moja średnia cena zakupu to 151,6 $, a pozycja jest obecnie na −6,1% (cena 142,4 $ podczas sesji 30. 10. 2026).
Po wynikach akcje spadają o ponad 11% względem wczorajszego zamknięcia na poziomie 160,59 $. Na pierwszy rzut oka kwartał wygląda świetnie. Kiedy jednak przyjrzę się szczegółom, rozumiem, dlaczego rynek zareagował chłodno.
✅ CO SIĘ DZIEJE? (LICZBY)
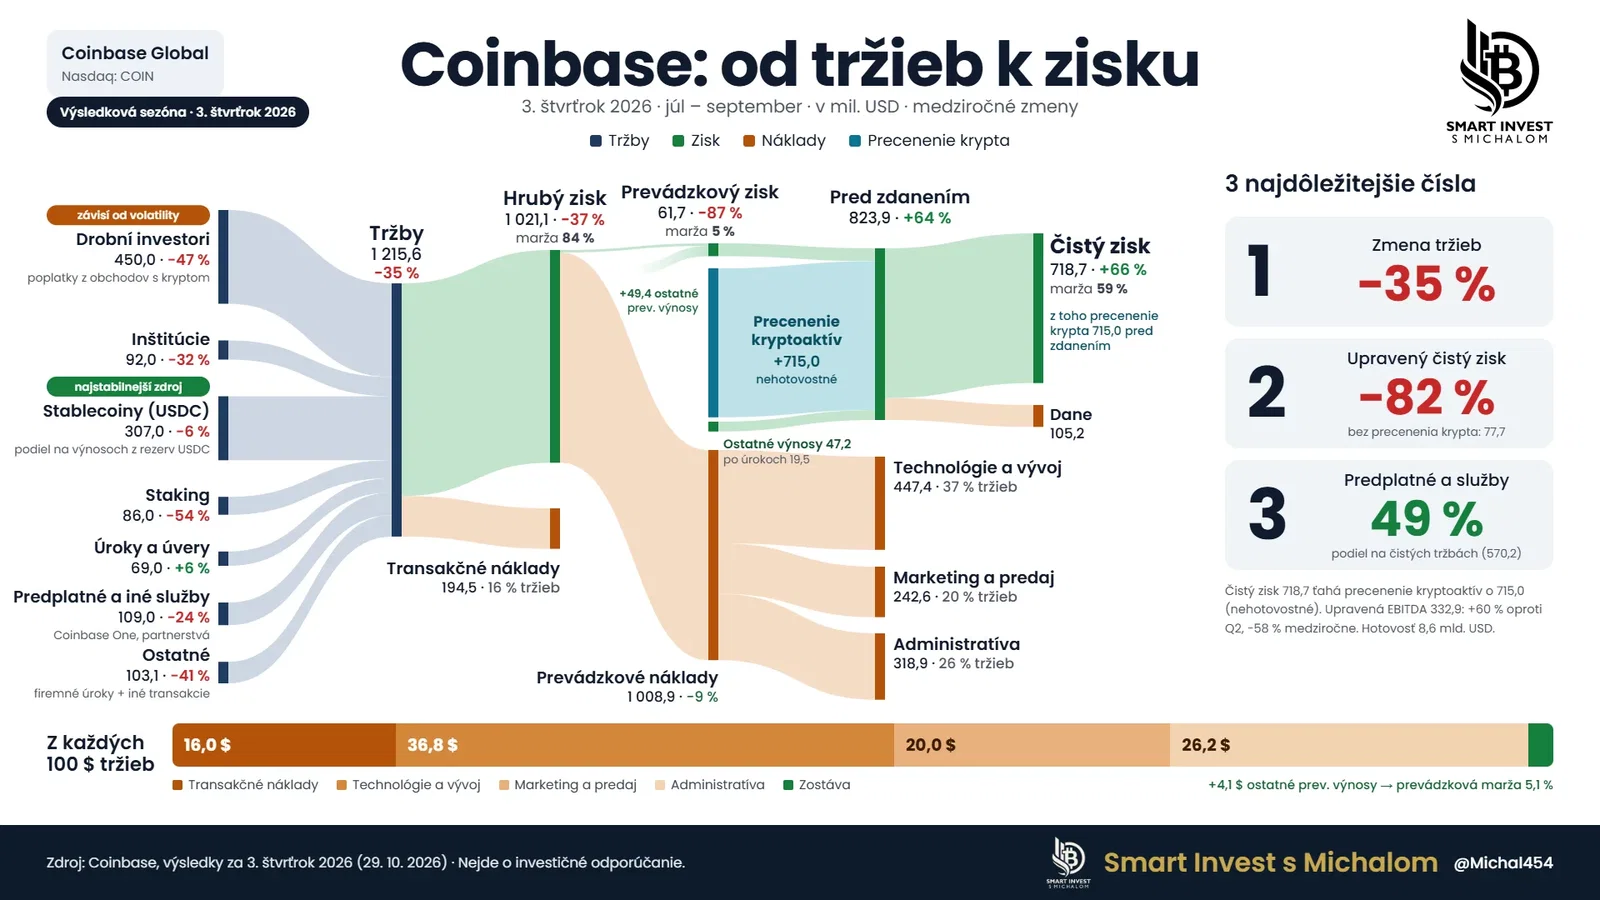
❌ Przychody 1,216 mld $, rok do roku −35%, bez zmian w porównaniu z Q2. Konsensus wynosił od 1,20 do 1,233 mld $ (LSEG za pośrednictwem CNBC 1,233; Seeking Alpha 1,22; MarketBeat 1,21; 28.–29. 10.). Wynik raczej zgodny z oczekiwaniami, nieco poniżej prognozy LSEG.
✅ Rozwodniony zysk na akcję 2,51 $ wobec oczekiwanej straty od 0,10 do 0,23 $ (Benzinga, MarketBeat). Niemal cały zysk wynika jednak z przeszacowania aktywów kryptowalutowych o 715 mln $. To pozycja niegotówkowa, która odwróci się przy spadku wartości kryptowalut.
❌ Skorygowany zysk netto 77,7 mln $, rok do roku −82%. Analitycy według Bloomberga (cytuje Startup Fortune) oczekiwali około 112 mln $.
✅ Skorygowana EBITDA 333 mln $, w porównaniu z Q2 +60%, rok do roku −58%. Piętnasty z rzędu kwartał z dodatnim wynikiem.
📉 Przychody z transakcji 590 mln $ (−44%). Inwestorzy indywidualni 450 mln $ (−47%), instytucje 92 mln $ (−32%). Według firmy zmienność kryptowalut była najniższa od wielu lat.
💰 Przychody z subskrypcji i usług 570 mln $ (−20% rok do roku, +3% w porównaniu z Q2), co stanowi 49% przychodów netto. Prognoza wynosiła od 500 do 580 mln $. Stablecoiny przyniosły 307 mln $, a średnia wartość USDC w produktach Coinbase osiągnęła rekordowe 22 mld $.
📊 Marża operacyjna 5,1% wobec 25,7% rok wcześniej. Skorygowane koszty w wysokości 975 mln $ były niższe od prognozy 980–1 080 mln $ ✅
📈 Prognoza na Q4: przychody z subskrypcji i usług od 550 do 630 mln $. Przychody z transakcji w październiku do 25. 10. wyniosły około 165 mln $. Roczną prognozę skorygowanych kosztów ponownie obniżono do 4,15–4,30 mld $.
🧠 CO MÓWI ZARZĄD?
Fakt: Firma ma 8,6 mld $ gotówki. Od początku roku spłaciła 1,27 mld $ długu i odkupiła własne akcje za 1,25 mld $. Na kolejne skupy akcji pozostały 2 mld $. Liczba akcji spadła z 267,8 do 264,8 mln. Odkupy nie są więc finansowane nowym długiem, ale w bilansie nadal znajduje się 5,9 mld $ długu długoterminowego.
Fakt: Firma zatrudnia 4 204 osoby wobec 4 795 rok wcześniej. Majowe zwolnienia są już widoczne w kosztach.
Plany: Połączenie giełd instrumentów pochodnych INTX i Deribit zostało sfinalizowane, a w Q4 wraca Coinbase Pro. Roczne przychody z rynków predykcyjnych przekraczają 200 mln $. Armstrong chce w 2027 roku poświęcać więcej czasu klientom i produktom.
Ton: Armstrong twierdzi, że nowe produkty już przynoszą efekty, ale rynek jeszcze tego nie dostrzega. CFO Haas ostrzega jednocześnie, by nie wyciągać wniosków z październikowych danych.
Pytania analityków były krótkie i zadawane za pośrednictwem X. Dotyczyły Bitcoina (firma kupiła już swojego 18-tysięcznego BTC), relacji z Circle i agentów AI. Odpowiedzi nie były wymijające, ale też nie zawierały konkretów. Nie padło wiele liczb dotyczących powrotu do handlu inwestorów indywidualnych.
🔍 MOJA OPINIA
Dywersyfikacja działa, ale na razie jedynie jako amortyzator. Przychody z subskrypcji i usług utrzymują się na poziomie około 570 mln $, a rynki predykcyjne rosną. Trzon działalności nadal zależy jednak od zmienności. Październik daje około 6,6 mln $ przychodów z transakcji dziennie, wobec 6,4 mln $ w Q3. Na razie nie jest to znaczące ożywienie.
Ryzyko dostrzegam również w stablecoinach. Ich rentowność zależy od stóp procentowych, więc ich spadek uderzyłby właśnie w najbardziej stabilną część przychodów.
Wycena: przy cenie 142 $ kapitalizacja rynkowa wynosi około 37,7 mld $. To około 6,7-krotność przychodów z ostatnich 4 kwartałów (5,63 mld $) i 27-krotność skorygowanej EBITDA (1,41 mld $). Jak na firmę, której przychody spadły o 35%, to nie jest tanio.
Moja strategia dotycząca $COIN jest prosta. Traktuję tę akcję jako zakład na cykl halvingowy Bitcoina. Za każdym razem, gdy cena dochodzi do wsparcia w okolicach 145–146 $, dokupuję co najmniej jedną akcję. Tak kupiłem również podczas tego spadku. Zdecydowaną większość pozycji planuję sprzedać, gdy cykl halvingowy będzie osiągał szczyt.
Moim zdaniem słabe obroty i niska zmienność są typowe dla fazy, w której warto akumulować. Dane potwierdzają też dyscyplinę kosztową, dzięki czemu firma przechodzi przez ten okres bez problemów z bilansem.
Ryzyko widzę w tym, że cena spadła dziś poniżej mojego poziomu wsparcia, do 142 $. Jeśli utrzyma się poniżej, wsparcie przestanie obowiązywać i może dojść do testu niższych poziomów.
📌 PODSUMOWANIE
* Zysk 719 mln $ napędza przeszacowanie kryptowalut, skorygowany zysk spadł o 82%.
* Przychody −35%, handel hamuje niska zmienność.
* Subskrypcje i usługi (49% przychodów) oraz rynki predykcyjne stabilizują firmę.
* Koszty poniżej prognozy, mocny bilans, skup akcji bez nowego długu.
* Dokupuję przy wsparciu na poziomie 145–146 $, większość sprzedam w szczytowym momencie cyklu halvingowego.
W przypadku $COIN ponownie przypominam sobie, że zysk na papierze i pieniądze z działalności to dwie różne rzeczy. Jeśli interesuje Was, jak zarządzam takimi pozycjami w całym portfelu, możecie mnie obserwować lub kopiować na eToro.
To nie jest rekomendacja inwestycyjna. Dzielę się swoim podejściem.