


A co, jeśli nowe dane dotyczące firmy, która straciła prawie 65% wartości, pokazują dokładne przeciwieństwo tego, czego obawia się rynek? 👀
Najnowszy raport Tenjin przyniósł bardzo interesujące dane dotyczące AppLovin $APP . W Q3 2026 firma uzyskała 53% przychodów z reklam w grach mobilnych na iOS, w porównaniu z 44 % w Q2. Na Androidzie jej udział wzrósł z 23 % do 29%, dzięki czemu wyprzedziła nawet Google AdMob (22 %).
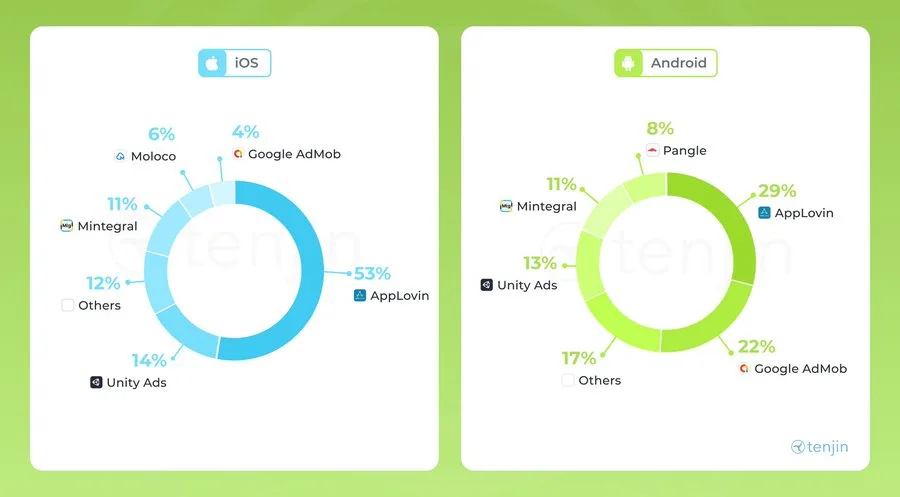
Nie chodzi o udział w całym mobilnym rynku reklamowym, lecz o przychody z reklam w grach monitorowanych przez Tenjin. Mimo to trend jest całkiem jasny: rok do roku AppLovin zyskał 11 punktów procentowych na iOS i 10 punktów procentowych na Androidzie.
Nie chodzi tylko o to, jaką część rynku zdobywa, ale również o to, dlaczego
Może to być kolejny dowód na technologiczną przewagę systemu reklamowego Axon AI. Jeśli potrafi zapewnić reklamodawcom lepszy zwrot z inwestycji, są skłonni zapłacić więcej za reklamę. Twórcy gier zarabiają wówczas więcej, AppLovin wygrywa więcej aukcji reklamowych i zdobywa kolejne dane, które pozwalają ulepszać jego modele.
Może to tworzyć bardzo silną przewagę konkurencyjną, którą trudno będzie naśladować. Liczby już pokazują ten mechanizm. W Q2 przychody AppLovin wzrosły o 53 % do $1,92 miliarda, a przychody netto z reklam na jedną instalację zwiększyły się o 58 %, mimo że sama liczba instalacji spadła o 2%.
To bardzo ważne. Firma rośnie bowiem nie tylko dzięki większej liczbie reklam, ale przede wszystkim dlatego, że potrafi lepiej monetyzować ich dotychczasową liczbę. A ponieważ jest to wysokomarżowy model biznesowy oparty na oprogramowaniu, poprawa jego efektywności może znacząco przełożyć się na zyski i przepływy pieniężne.
Za ile możemy dziś kupić ten biznes?
Po ogromnym spadku akcje są notowane w okolicach $260, co oznacza P/E na poziomie około 20, forward P/E 14,4 i P/FCF w okolicach 19.
Moim zdaniem to bardzo interesujące mnożniki jak na firmę, której przychody ostatnio wzrosły o 53 %. Rynek uwzględnia jednak również realne ryzyka: niepewne tempo dalszego rozwoju Axon, konkurencję, spory prawne oraz pytanie, czy firmie uda się skutecznie rozszerzyć działalność poza gry mobilne.
Jednym z największych znaków zapytania pozostaje dziś tempo rozwoju Axon. W Q2 nowe ulepszenia modeli pojawiły się później, niż oczekiwał zarząd, co przyczyniło się do rozczarowania inwestorów. CEO Adam Foroughi twierdził jednak, że na początku Q3 zostały już wdrożone i przynosiły lepsze wyniki.
Teraz widzimy, że w Q3 AppLovin zdobywał kolejne udziały na obu platformach. Nie dowodzi to jeszcze, że wydajność modeli jakoś się poprawiła, ale z pewnością nie potwierdza też tezy, że jego przewaga konkurencyjna zanika.
Widzę w tym również potencjalny katalizator. Najbliższe wyniki zostaną opublikowane już 4. listopada, a analitycy oczekują przychodów na poziomie około $2,08 miliarda. Jeśli nowe ulepszenia Axon przełożyły się na wyższe przychody bezwzględne i zyski, AppLovin może ponownie pozytywnie zaskoczyć.
Oczywiście sam wzrost udziału według Tenjin nie gwarantuje jeszcze wzrostu przychodów ani przebicia prognoz. Jednak w połączeniu z tym, co komunikował zarząd, jest to moim zdaniem dość interesujący sygnał.
Osobiście mam wrażenie, że rynek karze dziś AppLovin głównie za niepewność dotyczącą przyszłego wzrostu, podczas gdy jego pozycja konkurencyjna pozostaje dość silna. Przy obecnej wycenie relacja potencjalnego zysku do ryzyka zaczyna mieć dla mnie coraz większy sens.