


Japonia podnosi koszt pieniądza, a wasze amerykańskie akcje odczują to szybciej, niż myślicie...
Kiedy Japonia ostatnio podniosła stopy procentowe, w ciągu jednego dnia z amerykańskich akcji wyparowało około 1,3 biliona dolarów. Dziś rentowność japońskich obligacji dziesięcioletnich przekracza 3%, po raz pierwszy od 1996 roku, a bank centralny utrzymuje stopy na najwyższym poziomie od 31 lat.
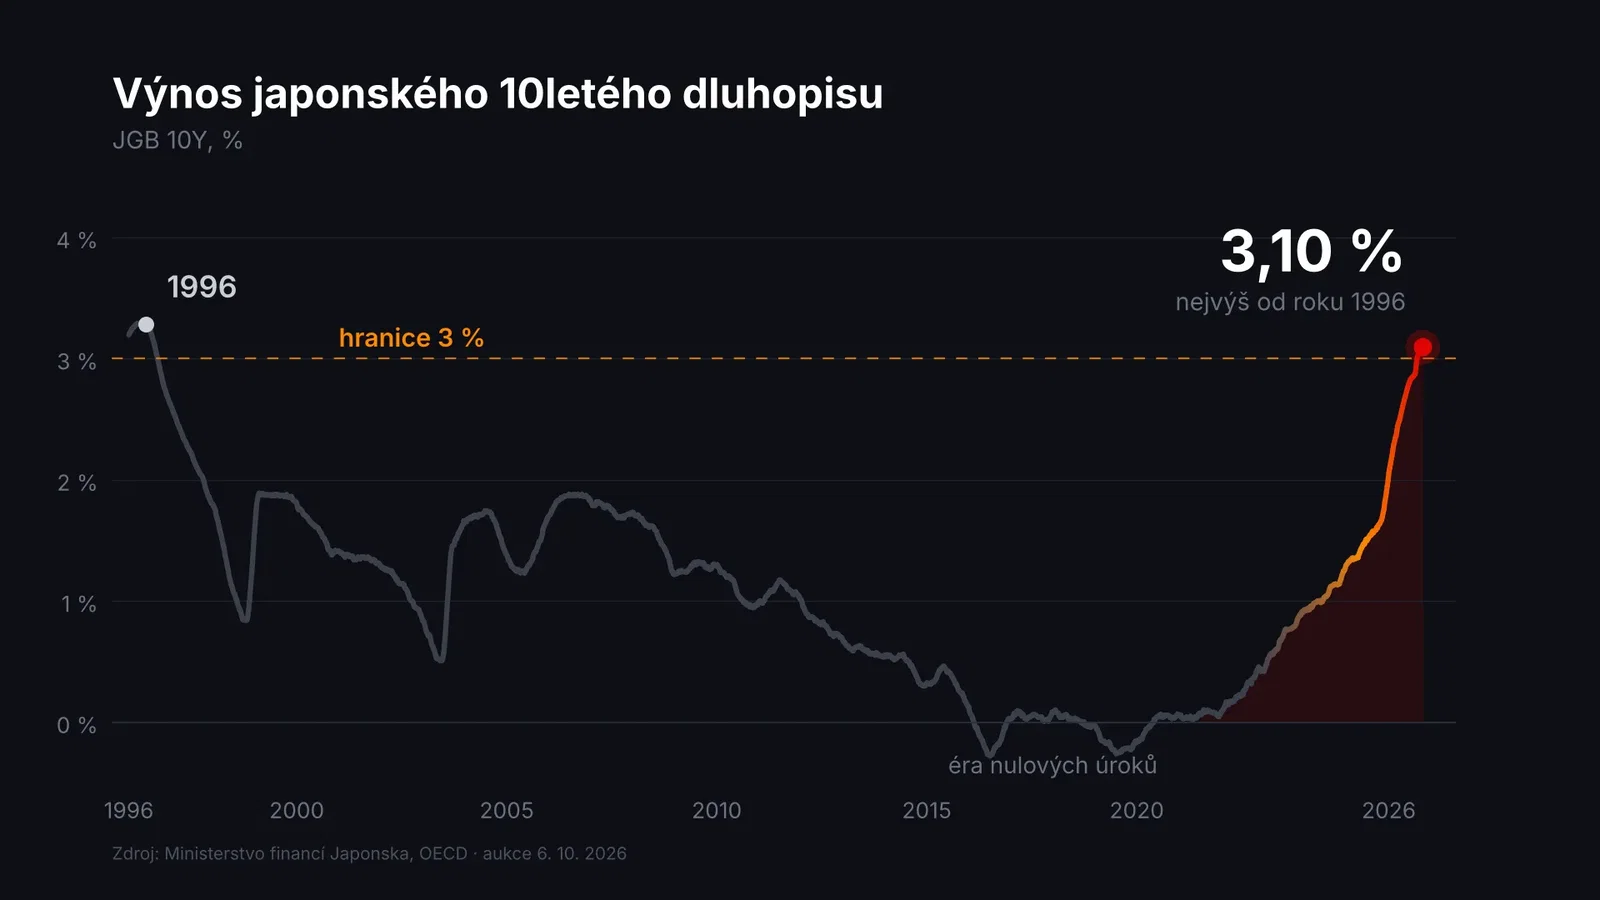
Tym razem nie stało się to nagle, lecz presja narastała stopniowo. To jednak bywa dla inwestorów bardziej niebezpieczne, bo niewielu zauważa ją na czas.
Koniec z najtańszym bankiem na świecie
Przez dziesięciolecia fundusze pożyczały jeny niemal za darmo, wymieniały je na dolary i kupowały amerykańskie aktywa. Szacunki dotyczące skali tego „carry trade” wahają się od 1 do 4 bilionów dolarów.
Kiedy jednak Bank of Japan 31 lipca 2024 roku podniósł stopy do 0,25%, jen się umocnił, a fundusze zaczęły panicznie sprzedawać. 5 sierpnia Nikkei spadł o 12,4%, najmocniej od 1987 roku, S&P 500 stracił 3%, a indeks strachu VIX na krótko wystrzelił powyżej 60.
Do piątku tego samego tygodnia S&P 500 odrobił jednak straty. Od tego czasu BoJ jeszcze kilka razy podniósł stopy, ostatnio 18 września do 1,25%. Do krachu na giełdzie jednak nie doszło. Jen wręcz osłabł, ponieważ 2 członków rady głosowało przeciwko podwyżce, a gubernator Ueda nie zapowiedział kolejnych podwyżek. To trochę paradoks, prawda? Skoro stopy rosną, dlaczego waluta kraju samurajów osłabła?
Odpowiedź brzmi: pieniądz drożeje również w Ameryce. Fed we wrześniu podniósł stopy do 3,75–4%, a rentowność amerykańskich obligacji dziesięcioletnich w październiku na krótko osiągnęła 5,34%, najwięcej od 2002 roku. Kapitał nadal ma więc powód, by pozostawać w USA.
A jednak różnica między rentownością obligacji amerykańskich i japońskich w ciągu ostatnich 3 lat zmniejszyła się mniej więcej o połowę: z prawie 4 punktów procentowych w październiku 2023 roku do około 2 punktów we wrześniu tego roku. Dla japońskich ubezpieczycieli, którzy zarządzają aktywami o wartości około 2,5 biliona dolarów, z czego jedną czwartą trzymają za granicą, to istotna zmiana w prowadzeniu biznesu.
Według BlackRock $BLK amerykańskie obligacje dziesięcioletnie przynoszą im po zabezpieczeniu ryzyka walutowego około 2%, a japońskie około 3% bez jakiegokolwiek ryzyka kursowego. W związku z tym japońscy inwestorzy sprzedali już zagraniczne obligacje warte ponad 5 bilionów jenów.
Japoński dług przekracza 200% PKB. Odsetki od niego wzrosną w tym roku o około jedną trzecią w porównaniu z 2024 rokiem, a w 2029 roku obsługa długu ma kosztować 41,3 biliona jenów, czyli 30% budżetu — więcej niż system opieki społecznej. Bank centralny stopniowo wycofuje się ponadto z rynku obligacji, więc państwo musi znaleźć nabywców w kraju. A krajowy kapitał jest dziś w dużej mierze ulokowany w Ameryce.
Japończycy posiadają amerykańskie obligacje skarbowe warte 1,14 biliona dolarów, ale w amerykańskich akcjach mają jeszcze więcej — około 1,4 biliona. Dużą część kupują nie instytucje, lecz gospodarstwa domowe za pośrednictwem uprzywilejowanych podatkowo rachunków NISA (to taki odpowiednik naszego DIP). Pod koniec czerwca było ich ponad 30 milionów, a zakupy za ich pośrednictwem osiągnęły około 85 bilionów jenów, znacznie przekraczając już rządowy cel na 2027 rok. W ciągu zaledwie 3 miesięcy do końca września gospodarstwa domowe kupiły za pośrednictwem funduszy zagraniczne akcje za rekordowe 3,9 biliona jenów.
Najpopularniejsze fundusze naśladują indeks S&P 500 i nie zabezpieczają się przed ryzykiem kursowym. Japoński inwestor zarabiał więc podwójnie: na wzroście akcji i na osłabieniu jena, który w lipcu tego roku był najsłabszy od 40 lat. Gdyby jednak jen gwałtownie się umocnił, ci wierni nabywcy tego samego indeksu, który macie w swoim
$VOO albo $SPY, straciliby część zysków, a ich motywacja do dalszego inwestowania by zniknęła. Nikkei (japoński indeks) jest dziś bardzo skoncentrowany. Advantest, Tokyo Electron, SoftBank $SFTBY i Fast Retailing stanowią około 35% jego wagi.
13 października Tokyo Electron spadł o 7,2%, SoftBank o 8,5%, a Nikkei stracił ponad 1 250 punktów, mimo że większość akcji na giełdzie rosła. Tego samego dnia w USA $CRWV stracił 16% z powodu obaw o zadłużenie związane z infrastrukturą AI.
Mechanizm wciąż jest ten sam. Drogi pieniądz najbardziej obniża wyceny firm, których wycena opiera się na zyskach za 5 lub 10 lat.
Wczoraj na NASDAQ widzieliśmy najgorszy dzień od kilku ostatnich miesięcy. Zmienność jest tu obecna i choć może się tak nie wydawać, Japonia ma w tym jednoznaczny udział.