


Tak, mamy już wyniki $PEP. Jedziemy👇
PepsiCo rośnie wszędzie, tylko nie w domu
🟢Przychody netto wzrosły o 5,6%, a właściwie o 6,7%.
🟢Przychody organiczne wzrosły o 3,1%, a właściwie o 2,7%.
🟢Zysk na akcję (EPS) wzrósł o 17%, a właściwie o 47%.
🟢Skorygowany zysk na akcję (Core EPS) wzrósł o 2%, a właściwie o 5%.
🟢Skorygowany zysk na akcję przy stałych kursach walutowych (Core Constant Currency EPS) wzrósł o 1,5%, a właściwie o 2%.
Na pierwszy rzut oka trzeci kwartał $PEP wygląda bardzo dobrze. Ale potem otwierasz tabelę segmentów i już nie jest tak różowo...
Ameryka Północna, która odpowiada za ponad połowę przychodów całej firmy, nie urosła organicznie nawet o procent. A zarząd jednocześnie drugi raz z rzędu obniżył prognozę zysku.
Dywersyfikacja biznesu gra przeciwko firmie
Wszyscy chyba wiemy, że Pepsi w porównaniu z Colą $KO jest zaangażowana nie tylko w segment napojów, ale też w segment "jedzeniowo-przekąskowy", jakkolwiek to nazwać :)
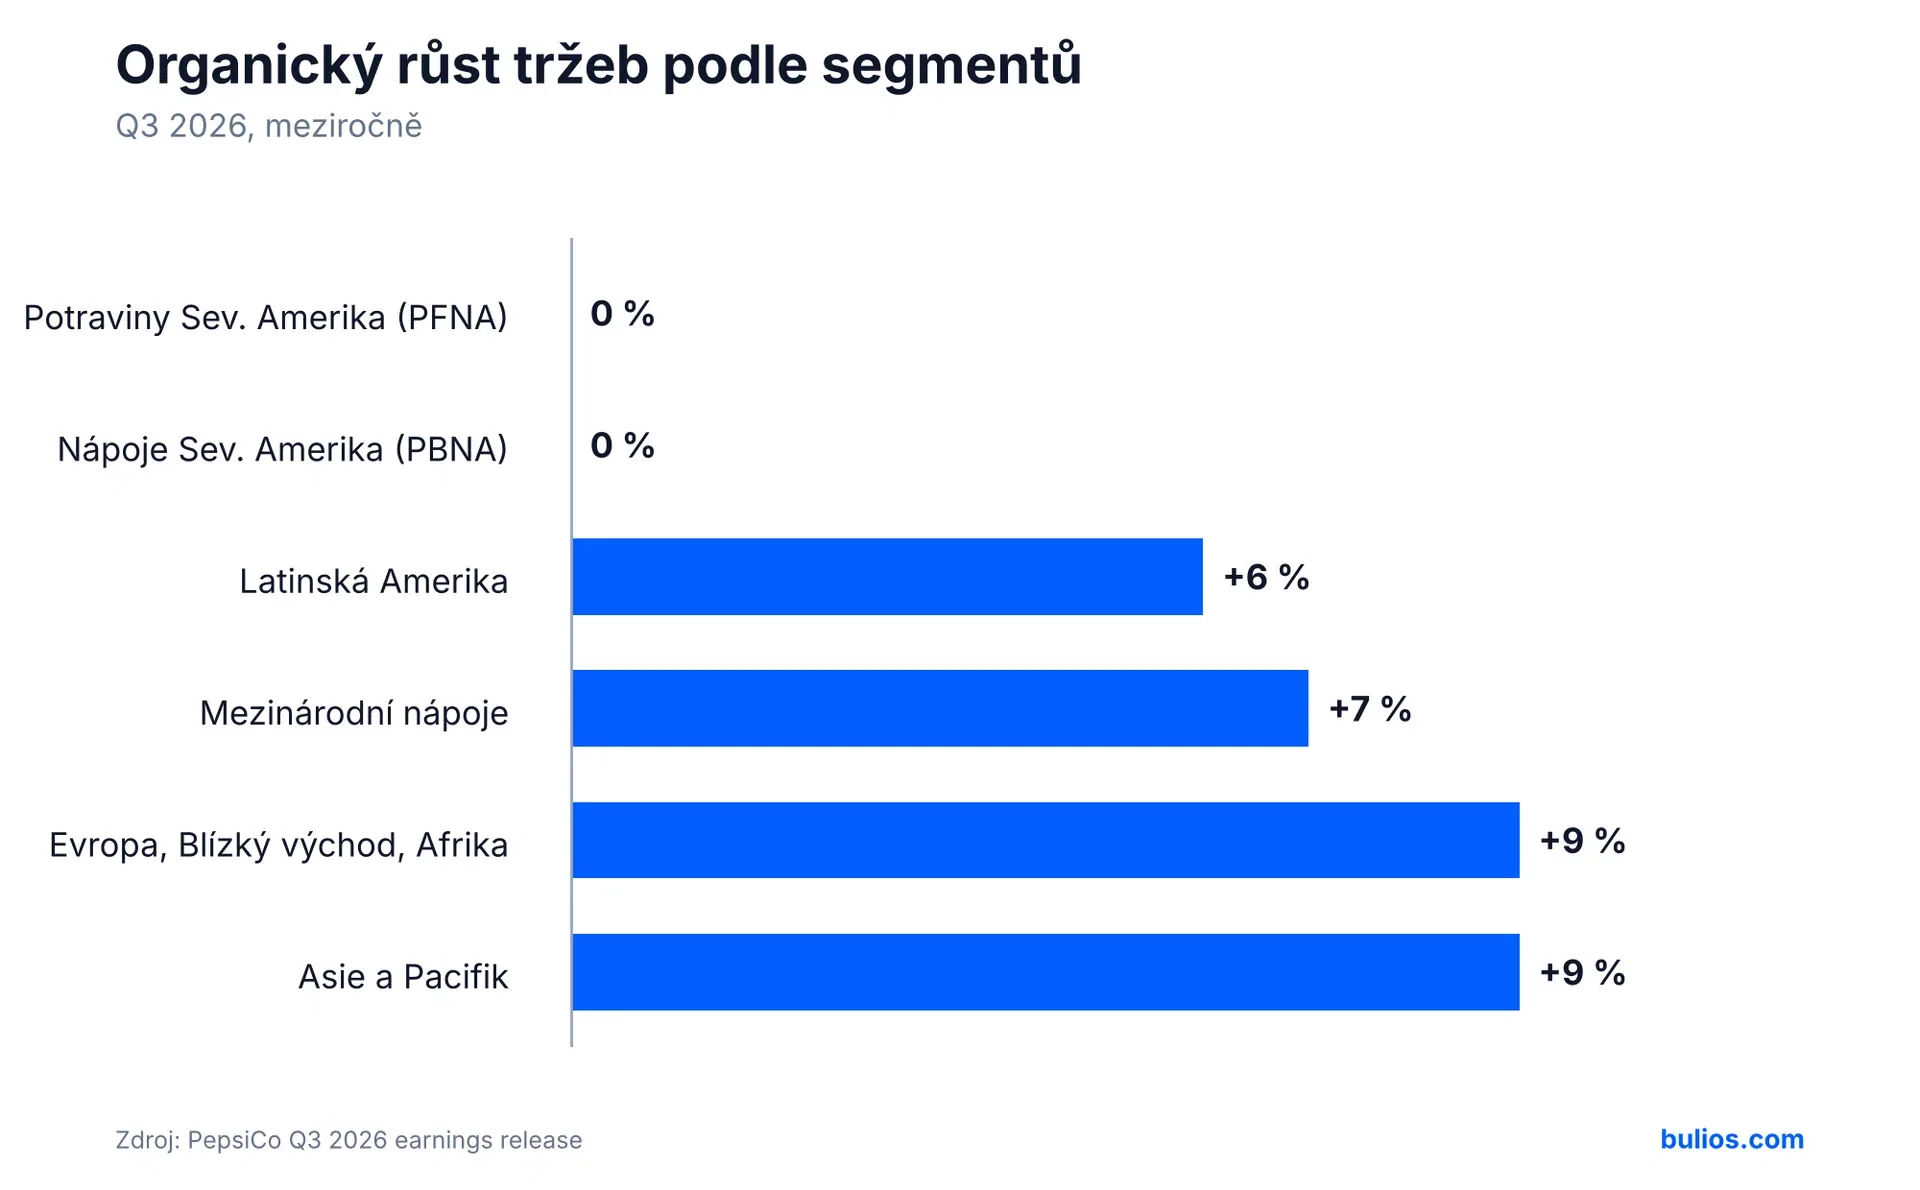
Dywizja spożywcza w Ameryce Północnej (Lay's, Doritos, Cheetos i Quaker) ma organiczny wzrost przychodów dokładnie 0%, a jej zysk operacyjny spadł o 12%. Firma sprzedaje więcej pojedynczych opakowań i zdobywa udział w rynku, ale musi przez to obniżać ceny.
Napoje w Ameryce Północnej wykazały wzrost przychodów o 5%, ale pochodził on prawie w całości z przejęć z 2025 roku. Organicznie segment jest na zero, a wolumeny spadły o 2%.
Biznes międzynarodowy jest tymczasem na zupełnie innej fali. Azja i Pacyfik urosły organicznie o 9% przy wzroście wolumenów przekąsek o 11%. Region Europa, Bliski Wschód i Afryka dodał 9%, napoje międzynarodowe 7%, a Ameryka Łacińska 6%. Core zysk operacyjny w Ameryce Łacińskiej wzrósł o 20%, w regionie EMEA o 16%, a w Azji o 14%.
EPS księgowy $2,23 (+17%) wygląda świetnie, ale w dużej mierze to efekt jednorazowych pozycji i porównania z ubiegłym rokiem obciążonym odpisami.
Ważniejszy jest core EPS $2,34, czyli wzrost o zaledwie 2%. Core marża operacyjna spadła o 35 punktów bazowych do 16,9%, i to mimo że firmie pomogły zwroty ceł w wysokości około 4 punktów procentowych wzrostu zysku operacyjnego. Bez nich zysk operacyjny raczej by stał w miejscu.
Pozytywne są jednak przepływy pieniężne. Operacyjne przepływy za pierwsze 36 tygodni wzrosły z $5,5 miliarda do $8 miliardów, a inwestycje spadły do $2,2 miliarda.
Prognoza idzie po raz drugi w dół
PepsiCo obniżyło prognozę wzrostu core EPS na ten rok do +2,5–3,5%, podczas gdy dotąd mówiło o dolnej granicy przedziału +5–7%. Przy stałych kursach to tylko +1–2%. Organiczy wzrost przychodów firma obniżyła do około 3%.
🔴Kiedy po raz pierwszy otworzyłem raport, główne liczby, które firma ładnie umieściła od razu w nagłówku na górze, wyglądały świetnie. Patrzyłem, że akcje rosły prawie o 2%. Zanim skończyłem pisać, patrzę, a akcje są na minusie. Widocznie więcej inwestorów dotarło do tej prognozy...
CEO mówi o konieczności pilnego działania w Ameryce Północnej i ogłosił kolejne strukturalne cięcia kosztów, które mają sfinansować inwestycje w innowacje i marketing, a jednocześnie złagodzić rosnące ceny surowców. Innymi słowy, marże nie będą priorytetem w najbliższych kwartałach.
Dywidenda pozostaje kotwicą
Dla inwestorów dywidendowych nic się nie zmienia. Firma w tym roku zwróci akcjonariuszom $8,9 miliarda, z czego $7,9 miliarda na dywidendy. Kwartalna dywidenda $1,48 daje przy cenie około $135 stopę ponad 4%, co u $PEP jest historycznie powyżej średniej.
No i co? Jesteście zadowoleni z wyników?