Plan gry na przyszły tydzień 🎯
🗓️Kalendarz makro USA w przyszłym tygodniu (5 października 2026) – kluczowe wydarzenia dla rynku🗓️
➡️Poniedziałek: PMI usług S&P Global (wrzesień), ISM Non-Manufacturing PMI (wrzesień).
➡️Wtorek: Tygodniowa zmiana zatrudnienia ADP.
➡️Środa: Protokół z posiedzenia FOMC
➡️Czwartek: Tygodniowe wnioski o zasiłek dla bezrobotnych
➡️Piątek: Oczekiwania konsumentów / nastroje Michigan (październik), Oczekiwania inflacyjne Michigan (październik)
🔹Poniedziałek: Usługi stanowią większość amerykańskiej gospodarki. Odczyt powyżej 50 oznacza ekspansję. ISM to wskaźnik, na którym handlują rynki; subindeksy zatrudnienia i cen mają większe znaczenie niż wartość główna po piątkowym słabym raporcie z rynku pracy.
🔹Wtorek: Spojrzenie na sierpniowy import i eksport. Wpływa to na wyliczenia PKB, ale rzadko samo w sobie porusza rynkami.
🔹Środa: To notatki z posiedzenia z 15–16 września, kiedy Fed podniósł stopy do 3,75–4,00%. Pokazują, jak podzielony był komitet w sprawie kolejnej podwyżki. Nie uwzględniają piątkowych słabych danych o zatrudnieniu.
🔹Czwartek: Tygodniowa liczba zwolnień. To szybki puls rynku pracy, a nie pełny raport o zatrudnieniu.
🔹Piątek: Badanie gospodarstw domowych dotyczące zaufania i tego, gdzie ludzie myślą, że zmierzają ceny. Linia oczekiwań inflacyjnych to to, na co patrzy Fed.
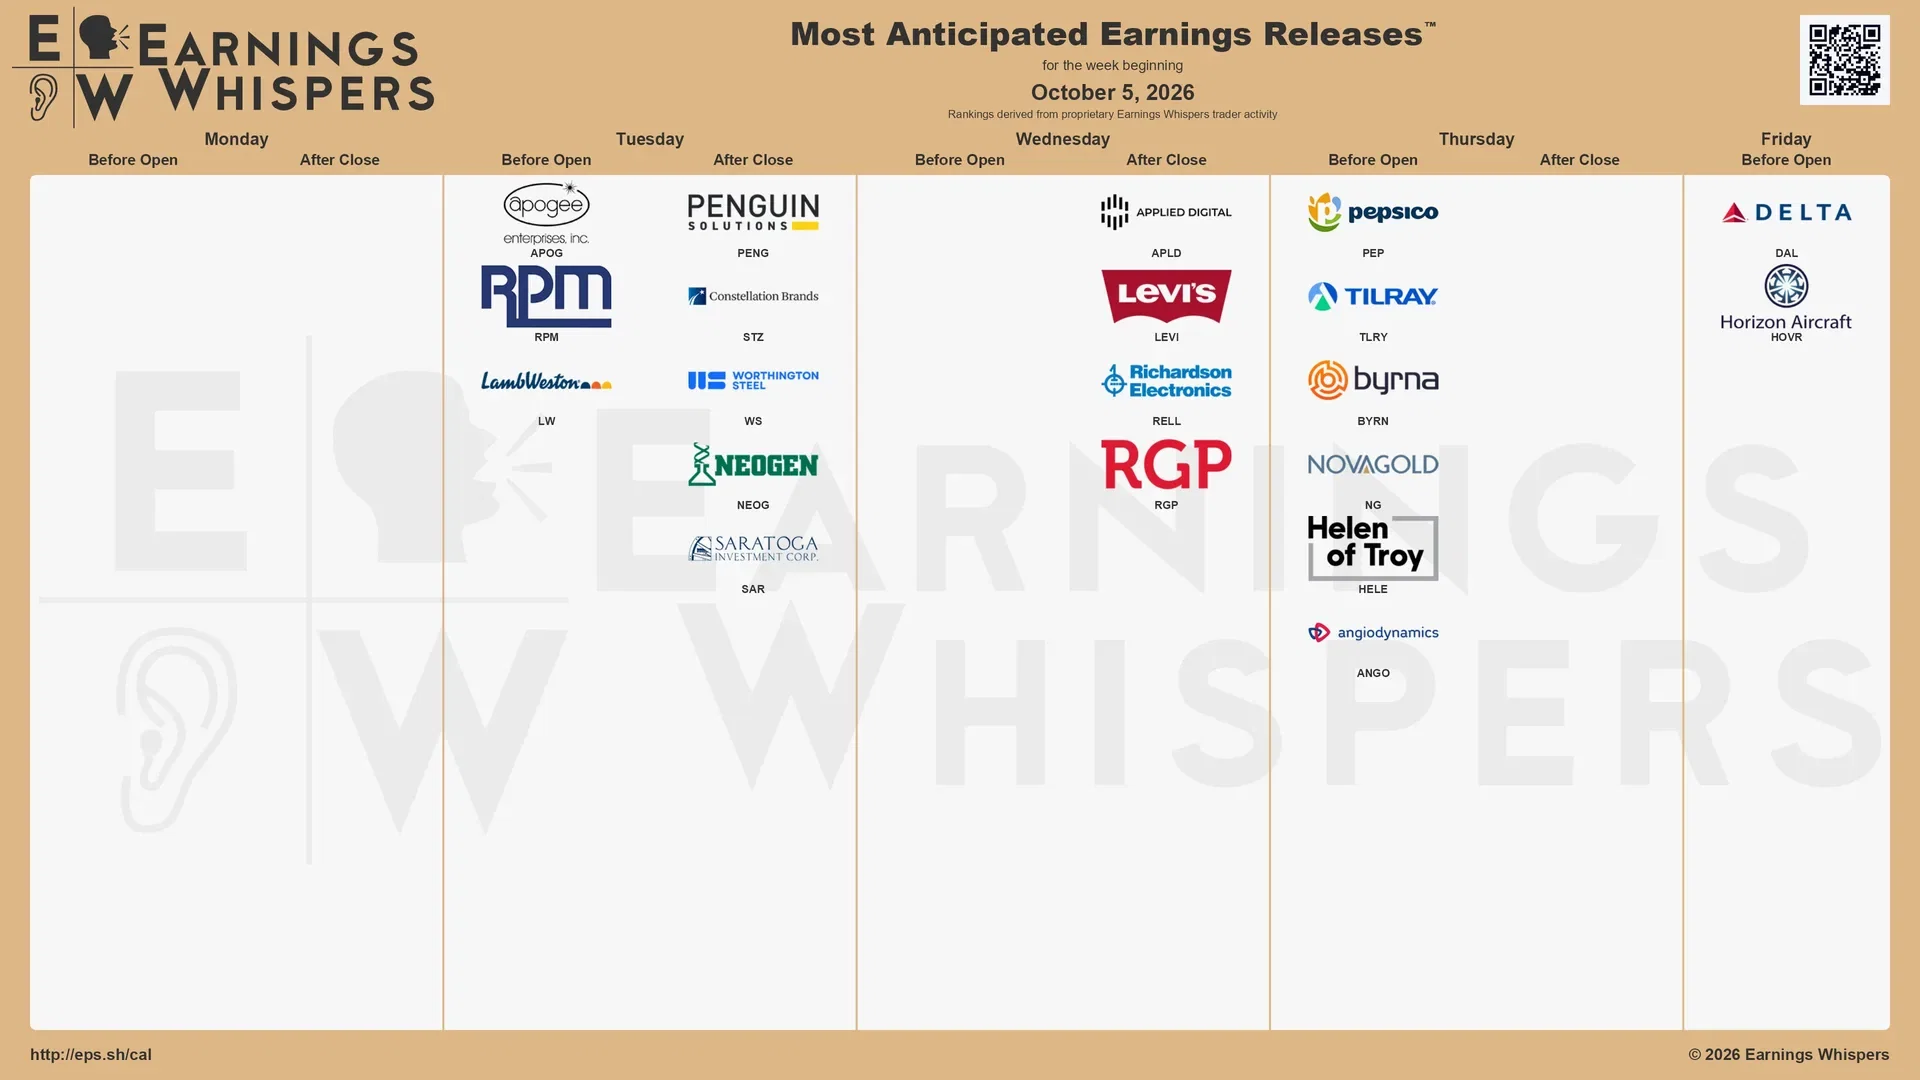
🚨Najbardziej oczekiwane wyniki finansowe w przyszłym tygodniu (5 października 2026)🚨
➡️ Poniedziałek: -
➡️ Wtorek: $APOG (Apogee Enterprises), $RPM (RPM), $LW (Lamb Weston), $PENG (Penguin Solutions), $STZ (Constellation Brands), $WS (Worthington Steel), $NEOG (Neogen), $SAR (Saratoga Investment Corp.).
➡️ $APLD (Applied Digital), $LEVI (Levi’s), $RELL (Richardson Electronics), $RGP (RGP).
➡️ $PEP (PepsiCo), $TLRY (Tilray), $BYRN (Byrna), $NG (NovaGold), $HELE (Helen of Troy), $ANGO (AngioDynamics).
➡️ Piątek: $DAL (Delta), $HOVR (Horizon Aircraft)
◆ 🥤 Dobra podstawowe, marki i portfel konsumenta — PEP, STZ, LW, LEVI, HELE:
PepsiCo to odczyt relacji wolumen-cena: wolumen organiczny w napojach i Frito-Lay, elastyczność po dwóch latach podwyżek cen oraz to, czy przekąski w Ameryce Północnej wciąż się trzymają, czy klienci przechodzą na tańsze opcje. Constellation Brands to test popytu na piwo — spadki zapasów Modelo i Corona, luki między wysyłkami a sprzedażą oraz obciążenie segmentem wina i mocnych alkoholi pokazują, czy pijący pochodzenia latynoskiego i mainstreamowi wciąż płacą więcej. Lamb Weston to puls gastronomii: wolumeny mrożonych ziemniaków, ruch w restauracjach szybkiej obsługi i ceny kontraktowe odzwierciedlają realny popyt restauracyjny, a nie nagłówki o sklepach spożywczych. Levi’s to odczyt dotyczący odzieży i zapasów — miks sprzedaży hurtowej i bezpośredniej, sprzedaż po pełnej cenie oraz komentarze dotyczące Europy i Ameryki pokazują, czy dżinsy się wyprzedają, czy wciąż są przeceniane. Helen of Troy to test artykułów gospodarstwa domowego: sprzedaż Hydro Flask, OXO i Osprey, wyprzedaż zapasów u detalistów oraz marża brutto pokazują, czy marki z segmentu domowego i outdoorowego wciąż schodzą z półek.
◆ 🖥️ Infrastruktura AI i rozbudowa centrów danych — APLD, PENG:
Applied Digital to odczyt zdolności centrów danych: uruchomione megawaty, podpisane umowy najmu od hiperskalerów i HPC oraz harmonogram podłączeń energetycznych pokazują, czy popyt na hosting AI jest wciąż kontraktowany, czy też słabnie. Penguin Solutions to test pamięci i systemów — integracja serwerów AI, dostawy specjalistycznych pamięci DRAM/o wysokiej przepustowości oraz backlog rozwiązań pokazują, czy rozbudowa wciąż ciągnie sprzęt, a nie tylko narrację.
◆ ✈️ Podróże i popyt dyskrecjonalny — DAL:
Delta to test podróży premium: rentowność na trasach krajowych i transatlantyckich, krzywe rezerwacji korporacyjnych i plany dotyczące przepustowości pokazują, czy zamożniejsi pasażerowie i podróże służbowe wciąż się utrzymują w okresie jesiennym.
Które wydarzenia śledzisz bliżej w przyszłym tygodniu? Napisz w komentarzach! 👇
#Giełda #Inwestowanie #RynkiFinansowe #Makro #SezonWyników