


Fantastyczne wyniki, akcja spada. Co rynek widzi w Micronie?
Liczby na pierwszy rzut oka wyglądają niemal bezbłędnie, ale akcja po wynikach jest na razie około 2% pod kreską. Rynek bowiem patrzy nie tylko na to, jak firma radzi sobie dziś, ale przede wszystkim na to, jak długo obecny boom pamięciowy może potrwać. A właśnie rozwój popytu na pamięci wiele nam powie o tym, czy cykl inwestycyjny AI pozostaje silny, czy zaczyna zwalniać.
Ta firma produkuje pamięci DRAM, NAND i przede wszystkim HBM, bez których dzisiejsze serwery AI praktycznie nie działają. Gdyby firmy zaczęły hamować budowę infrastruktury AI, stopniowo widzielibyśmy to w popycie na pamięci.
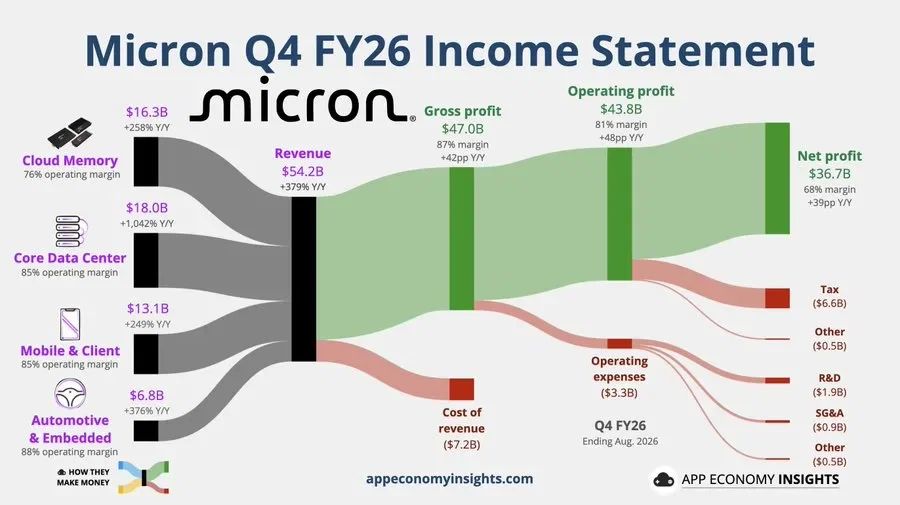
Na razie widzimy raczej odwrotnie. Micron w ostatnim kwartale osiągnął przychody w wysokości $54,2 mld., co stanowi wzrost rok do roku o około 379%. Skorygowany zysk na akcję wyniósł $33,42, a marża brutto 87%, podczas gdy rok temu wynosiła około 46%. Wolne przepływy pieniężne w jednym kwartale osiągnęły $33,2 mld., a na kolejny kwartał firma oczekuje przychodów około $61,5 mld.
Jeden duży haczyk, który widzę
Dużą część wzrostu napędza dziś nie wyższy wolumen sprzedanych pamięci, ale ich cena.
Przychody z DRAM wzrosły kwartał do kwartału o 27%, przy czym wolumen dostaw wzrósł tylko o średnią jednocyfrową wartość procentową, a ceny o niecałe 20%. W przypadku NAND przychody wzrosły o 42%, wolumen o około 10%, ale ceny o około 30%. Jedna rzecz zaczyna się jednak zmieniać - tempo wzrostu nie jest już tak ekstremalne. Przychody w poprzednim kwartale rosły kwartał do kwartału o 74%, teraz o 31%, a prognoza na kolejny kwartał oznacza około 13% (to jednak nie oznacza jeszcze, że trend się odwraca).
Biznes pamięciowy był historycznie zawsze bardzo cykliczny. Niedobór → ceny wystrzeliwują → producenci dodają moce → podaż dogania popyt → ceny i marże gwałtownie spadają. Dlatego w przypadku Microna nie wystarczy patrzeć tylko na rekordowy kwartał, ale przede wszystkim na rozwój popytu i podaży.
Popyt na razie się trzyma
Trzeba jednak dodać, że te ponad 75% produkcji na rok 2027 nie obejmuje tylko tych długoterminowych umów, ale także inne zobowiązania klientów. Firma ma jednocześnie 26 długoterminowych umów z klientami, które według jej szacunków pokrywają ponad 35% przychodów aż do roku 2030. Niektóre sięgają już roku 2031. Klienci ponadto złożyli zobowiązania na $32 mld., głównie w formie zaliczek gotówkowych.
To już nie jest tylko firma mówiąca, że „popyt wygląda dobrze”. Klienci realnie zabezpieczają moce na lata do przodu. Jednak nawet te kontrakty nie eliminują całkowicie cykliczności biznesu. Ponadto ponad 75% produkcji na rok 2027, którą Micron ma już zakontraktowaną, nie stanowią wyłącznie te długoterminowe umowy - są tam także zamówienia innych klientów.
Popyt nie jest przy tym wszędzie równie silny. W telefonach komórkowych i komputerach wolumen dostaw spadł kwartał do kwartału, podczas gdy najsilniejsza presja na moce pochodzi dziś z centrów danych.
Podaż tworzy nie tylko Micron
Nowa podaż Microna nie pojawi się z dnia na dzień. Pierwsza nowa fabryka w Idaho ma rozpocząć produkcję w połowie 2027 r., druga dopiero pod koniec 2028 r. Nowe moce NAND w Singapurze mają pojawić się w drugiej połowie 2028 r., a większa produkcja z Nowego Jorku dopiero od 2030 r. W cyklu pamięciowym trzeba jednak obserwować całą branżę. Moce rozszerzają również Samsung i SK Hynix, więc decydujące będzie nie tylko to, co zbuduje Micron, ale czy całkowita podaż pamięci zacznie rosnąć szybciej niż popyt.
Co mi to mówi o całym cyklu AI?
Popyt na infrastrukturę AI nie wykazuje na razie wyraźnego spowolnienia. I nie chodzi tylko o HBM przy GPU. Segment Core Data Center Microna już w tym kwartale wygenerował $18 mld. przychodów, a dyski SSD dla centrów danych osiągnęły prawie $10 mld., ponad 10-krotność w porównaniu z ubiegłym rokiem. AI zwiększa zatem zapotrzebowanie na pamięci w całym centrum danych, nie tylko bezpośrednio przy GPU.
Dla firm powiązanych z budową infrastruktury AI jest to moim zdaniem nadal pozytywny sygnał. Dla samego Microna decydujące będzie jednak to, jak w nadchodzących latach spotka się rozwój popytu z nową podażą. Jeśli popyt będzie rósł w podobnym tempie, wysokie ceny i marże mogą utrzymać się znacznie dłużej niż w poprzednich cyklach pamięciowych. Jeśli jednak popyt zwolni akurat wtedy, gdy zacznie przybywać nowej podaży, ceny mogą się odwrócić bardzo szybko.
Dlatego w przypadku Microna będę obserwował głównie:
-ceny DRAM i NAND oraz wolumen dostaw,
-kolejne kontrakty na rok 2028,
-inwestycje hiperskalerów w centra danych,
-rozwój popytu w telefonach i komputerach,
-oraz tempo, w jakim zacznie przybywać nowych mocy produkcyjnych w całej branży
Z wyników Microna nie wynika zatem na razie, żeby cykl inwestycyjny AI osiągnął szczyt. Popyt z centrów danych pozostaje silny, nawet jeśli w przypadku samych pamięci widzimy już spowolnienie wzrostu cen.

