


Te 2 firmy były jeszcze niedawno ulubieńcami rynku, dziś są ponad 50% poniżej szczytów. Przy jednej moim zdaniem rynek przesadza, przy drugiej ma dobre powody do obaw.
AppLovin - na razie widzę większy problem w oczekiwaniach niż w firmie
APP to firma technologiczna z obszaru reklamy cyfrowej. Najciekawsze jest to, jak wiele elementów procesu reklamowego kontroluje jednocześnie. MAX stoi po stronie aplikacji mobilnych i decyduje, komu sprzedać przestrzeń reklamową. AppLovin Ads przyciąga reklamodawców, którzy tę przestrzeń kupują. A pomiędzy nimi jest Axon - system, który na podstawie ogromnej ilości danych szacuje, która reklama przyniesie najwyższą wartość dla konkretnego użytkownika. Firma siedzi więc między podażą a popytem, a Axon uczy się z obu stron jednocześnie.
Im więcej reklam przechodzi przez system, tym więcej danych otrzymuje Axon. Im lepiej potrafi targetować reklamy, tym lepsze wyniki może przynieść reklamodawcom, którzy następnie wydają więcej. Deweloperzy aplikacji z kolei uzyskują wyższe przychody z reklam i mają większą motywację, by pozostać przy MAX. I właśnie ten mechanizm jest dla mnie ważniejszy niż jeden słabszy kwartał.
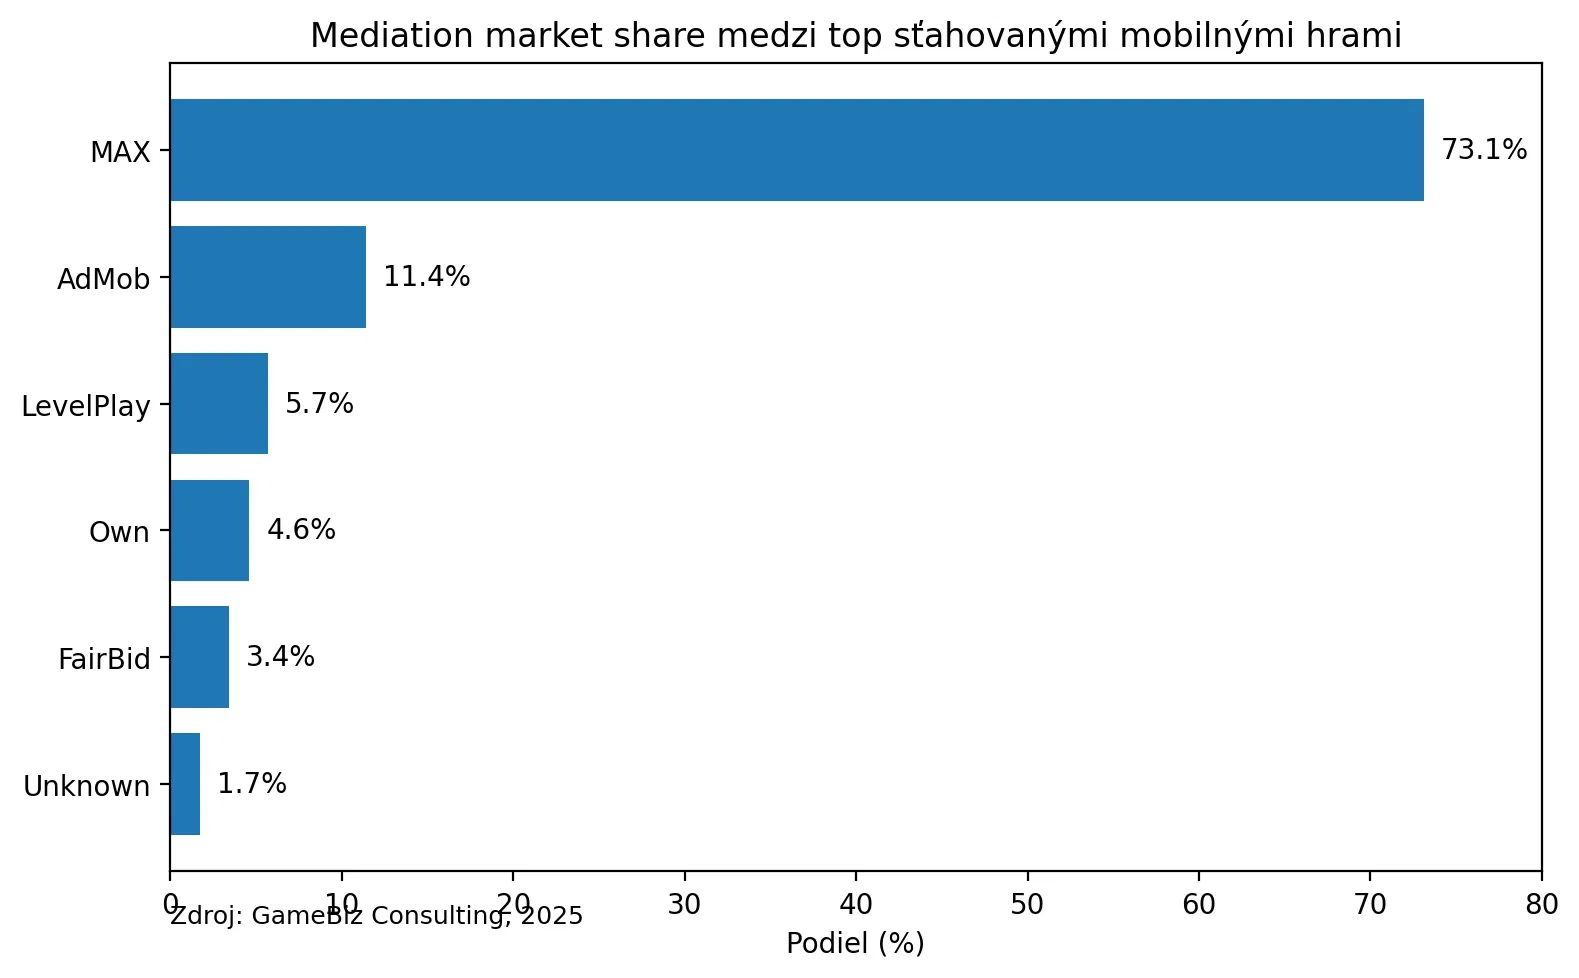
Dane na razie nie pokazują, aby AppLovin tracił swoją pozycję w mobile. W Q2 jego udział w przychodach reklamowych monitorowanych gier mobilnych wzrósł na iOS z 39% do 44%, a na Androidzie z 19% do 23%, podczas gdy jeden z głównych konkurentów, Mintegral, tracił na obu platformach.
Problem ostatniego kwartału polegał na tym, że rozwój Axonu nie przyniósł takiej poprawy, jakiej firma oczekiwała, i rynek zaczął wątpić, czy zdoła rozwijać swoje modele w dotychczasowym tempie. Jednak w danych finansowych nie widzę żadnego załamania.
Przychody wzrosły rok do roku o 53% do 1,92 mld USD, skorygowana EBITDA o 58% do 1,61 mld USD przy marży 84%, a firma w jednym kwartale wygenerowała 863 mln USD wolnych przepływów pieniężnych. Około 551 mln USD przeznaczyła jednocześnie na odkup akcji. Dla mnie pytanie brzmi więc, czy zaczyna się rozpadać przewaga technologiczna Axonu, czy rozwój miał po prostu słabszy kwartał.
Na razie skłaniam się ku drugiej opcji. Gdyby AppLovin zaczął tracić wydatki reklamowe, udział w rynku, a jednocześnie wyraźnie spowalniałyby wyniki finansowe, patrzyłbym na spadek zupełnie inaczej. Dziś jednak firma wciąż rośnie o ponad 50%, generuje ogromne przepływy pieniężne, a jej pozycja w ekosystemie reklamowym na razie nie słabnie.
Dalszy wzrost nie musi przy tym pozostać wyłącznie w grach mobilnych. AppLovin chce stopniowo wprowadzać tę samą technologię do kolejnych aplikacji, na otwarty internet, a z czasem także do reklamy telewizyjnej. Jeśli mu się to uda, znacznie rozszerzy rynek, na którym Axon może zarabiać. Największe ryzyko pozostaje więc takie samo: jeśli postęp Axonu zatrzyma się na dłużej, a konkurencja zacznie zamykać przewagę technologiczną, moja teza się zmieni. Ale na razie nie widzę na to dowodów.
FICO - tu może zmieniać się coś istotniejszego
Fair Isaac stoi za FICO Score, oceną kredytową, której banki i inne instytucje finansowe używają przy decyzjach kredytowych. Firma ma też biznes oprogramowania, ale najbardziej dochodową częścią jest segment Scores.
I właśnie tam pojawia się problem... FICO miało w amerykańskich hipotekach przez dziesięciolecia wyjątkowo silną pozycję. Teraz jednak Fannie Mae i Freddie Mac umożliwiają stosowanie obok Classic FICO także VantageScore 4.0, a Rocket Mortgage ogłosił, że zacznie go używać jako preferowanego modelu wszędzie tam, gdzie jest to dozwolone.
Samą zmianę omawiałem dokładniej wczoraj. Dziś bardziej interesuje mnie to, co konkurencja może zrobić z marżami FICO. Segment Scores w ostatnim kwartale przyniósł 459 mln USD z łącznych 674 mln USD przychodów firmy i około 417 mln USD zysku operacyjnego, co daje 91% marży operacyjnej.
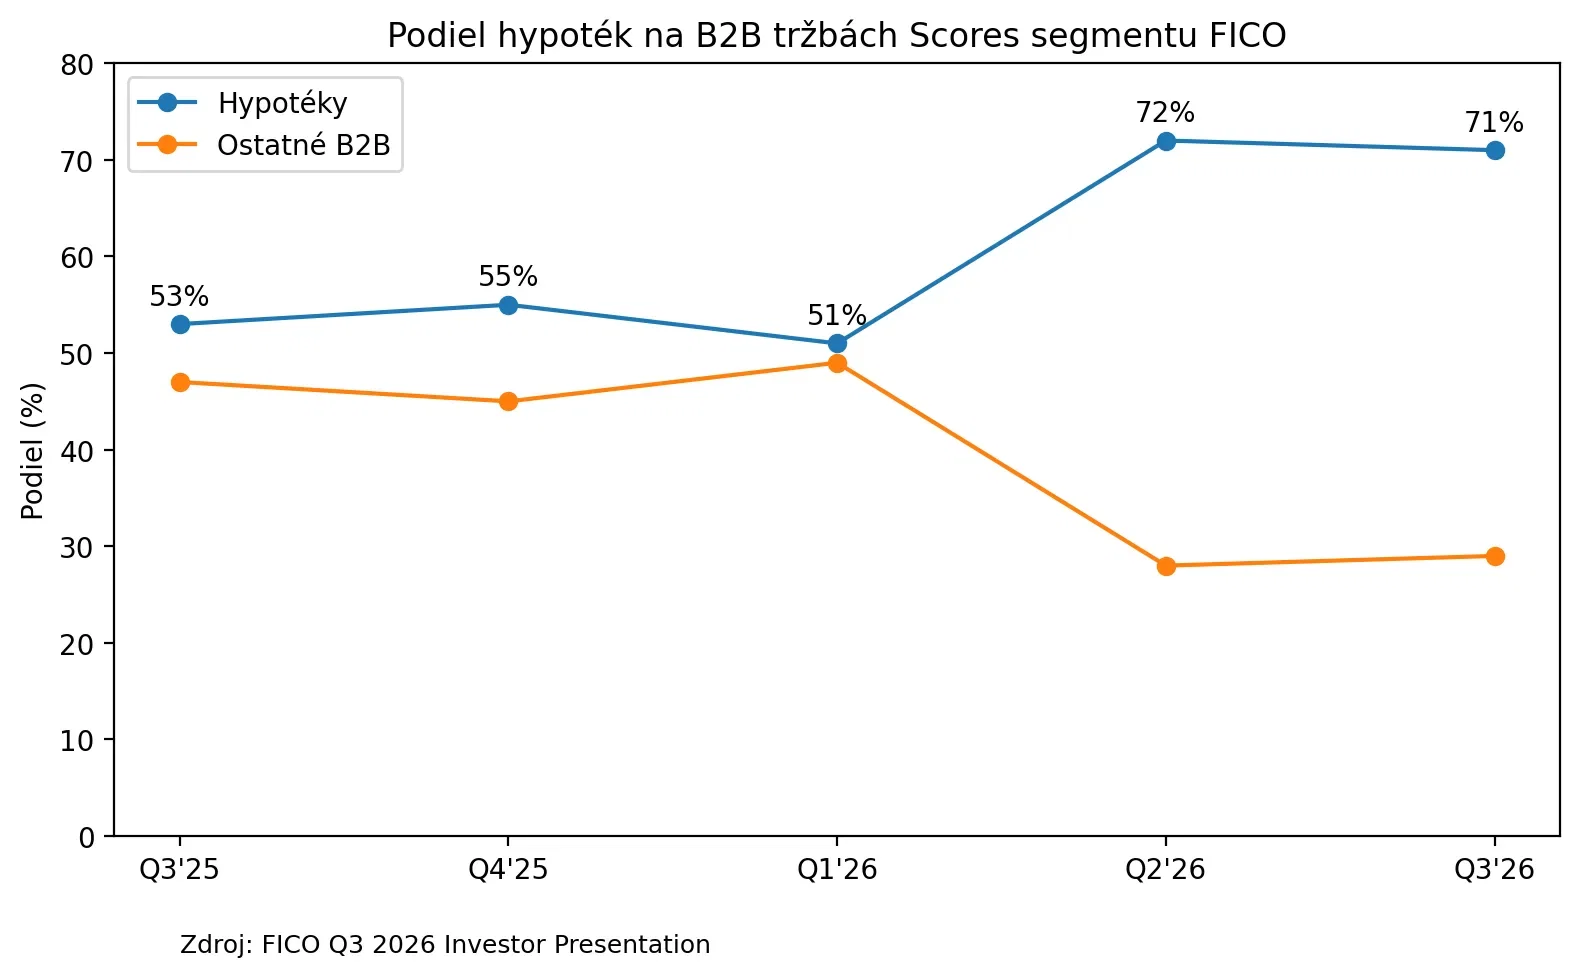
Hipoteki stanowią dziś około 71% przychodów B2B segmentu Scores
Jeszcze ważniejsze jest to, że przychody B2B segmentu Scores wzrosły o 49%, a firma podała, że głównym powodem była wyższa cena oceny hipotecznej. Mi nie chodzi przy tym nawet o to, czy VantageScore zabierze FICO 10, 20 czy 30% rynku.
Większy problem widzę w tym, że FICO może nie mieć już takiej swobody w podnoszeniu cen jak dotychczas. Jeśli klient ma realną i znacznie tańszą alternatywę, pozycja negocjacyjna FICO naturalnie się pogarsza.
Dla zobrazowania: przy obecnych przychodach segmentu Scores spadek marży operacyjnej z 91% do 80% oznaczałby około 50 mln USD mniejszego zysku operacyjnego na kwartał, czyli około 200 mln USD rocznie. Te 80% traktuję tylko jako ilustrację. Sedno w tym, że przy biznesie z 91% marżą nawet stosunkowo niewielka presja cenowa może zabrać dużą część zysku.
FICO może przy tym spokojnie pozostać dominującym graczem. Tyle że może już nie mieć tej samej siły cenowej, dzięki której przez lata podnosiło ceny i utrzymywało ekstremalne marże. Jeśli to się potwierdzi, może spowolnić wzrost segmentu Scores, osłabić jego marże, a jednocześnie spaść mnożnik, który rynek jest skłonny płacić za firmę.
Dlatego na razie nie wystarcza mi nawet ogromny spadek akcji. Chcę najpierw zobaczyć, ile hipotek faktycznie przejdzie na VantageScore i co to zacznie robić z cenami i marżami FICO.
Jak zatem odróżniam okazję od zmiany tezy?
Przy dużym spadku zadaję sobie głównie trzy pytania:
1. Co naprawdę się zepsuło? Jeden kwartał czy długoterminowa przewaga konkurencyjna?
2. Czy problem już widać w liczbach? Obserwuję wzrost, przepływy pieniężne, marże i udział w rynku.
3. Co się stanie, jeśli problem nie zniknie? Jak firma będzie wyglądać za 3 do 5 lat?
Przy APP widzę na razie znacznie większy spadek ceny niż pogorszenie fundamentów, dlatego dokupuję.
Przy FICO liczby są nadal fantastyczne, ale VantageScore może uderzyć dokładnie w to, na czym opierały się jego ekstremalne marże - w siłę cenową. Dlatego na razie czekam.