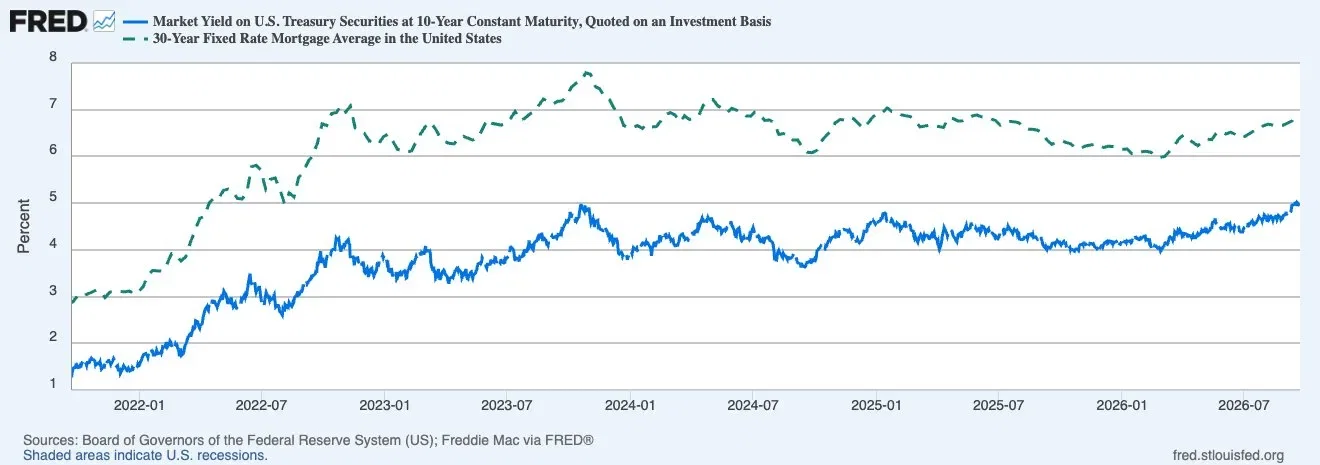
Oprocentowanie 10-letnich obligacji skarbowych jest na najwyższym poziomie od 2007 roku. Kredyty hipoteczne w USA wróciły powyżej 7%. Co to oznacza dla rynków akcji?
Rentowność 10-letnich obligacji skarbowych podskoczyła do 5,10%, najwyżej od 2007 roku. Średni 30-letni kredyt hipoteczny w USA natychmiast to odczuł i wynosi 7,12%, najwięcej od ponad dwóch lat. Wyzwalaczem była paradoksalnie dobra wiadomość, a konkretnie indeks PMI.
PMI działa jak badanie nastrojów w firmach. Co miesiąc pyta się setki menedżerów ds. zakupów o proste rzeczy: Zamawiacie więcej czy mniej? Zatrudniacie ludzi? Rosną wam ceny?
Z odpowiedzi wychodzi jedna liczba:
XY > 50 = gospodarka rośnie
XY < 50 = gospodarka zwalnia
Dlaczego jest tak ważny? Ponieważ pojawia się wcześniej niż oficjalne statystyki. PKB poznajemy z kilkumiesięcznym opóźnieniem, ale menedżerowie widzą zmiany jako pierwsi. Kiedy firmy przestają zamawiać, bywa to pierwszy sygnał spowolnienia. A kiedy zaczynają podnosić ceny, zwykle szybko pojawia się to w ogólnej inflacji.
Tym razem PMI zakończył się na 58,4 punktu, rynek oczekiwał 55. Amerykańskie firmy rosną najszybciej od pięciu lat. W tym samym badaniu przyznają jednak, że koszty rosną im najszybciej od czterech lat i że bez trudu przenoszą je na ceny. Dla Fedu i rynku obligacji właśnie ta druga część jest najważniejsza.
I tu jest sedno. Po podwyżce stóp Fedu długie rentowności zwykle pozostają spokojne, ponieważ rynek wierzy, że bank centralny ma inflację pod kontrolą.
Teraz dzieje się odwrotnie. Krótki koniec krzywej kieruje się Fedem, długi koniec kieruje się zaufaniem, które słabnie.
Inwestorzy domagają się wyższego wynagrodzenia za to, że pożyczają rządowi USA na długie lata. Gospodarka pracuje na pełnych obrotach, deficyty są ogromne, a inflacja nie chce wrócić do celu. Kredyty hipoteczne to tylko pierwsze miejsce, gdzie ludzie to odczują. Według rentowności 10-letnich obligacji wycenia się firmy, refinansuje długi i podejmuje decyzje o inwestycjach. To cena kapitału dla całej gospodarki.
Rynek liczył na powrót taniego pieniądza. Te dane go w tym nie wspierają. Gdy silna gospodarka windowuje rentowności, Fed nie ma miejsca na ustępstwa.
Akcje na razie trzymają zyski i narrację wokół AI. Ale każdy punkt dziesiętny na obligacjach podnosi poprzeczkę, którą akcje muszą przeskoczyć. Gdy rentowność bez ryzyka zacznie poważnie konkurować z akcjami, kapitał zacznie się przelewać.