🚨 Boom na infrastrukturę AI może być znacznie większy, niż rynek sobie wyobraża.
Nowe szacunki cytowane we wpisie sugerują, że całkowite inwestycje w centra danych i powiązaną infrastrukturę AI mogą osiągnąć 10,3 BILIONA dolarów między 2025 a 2032 rokiem.
To oznaczałoby około 3,6% PKB rocznie.
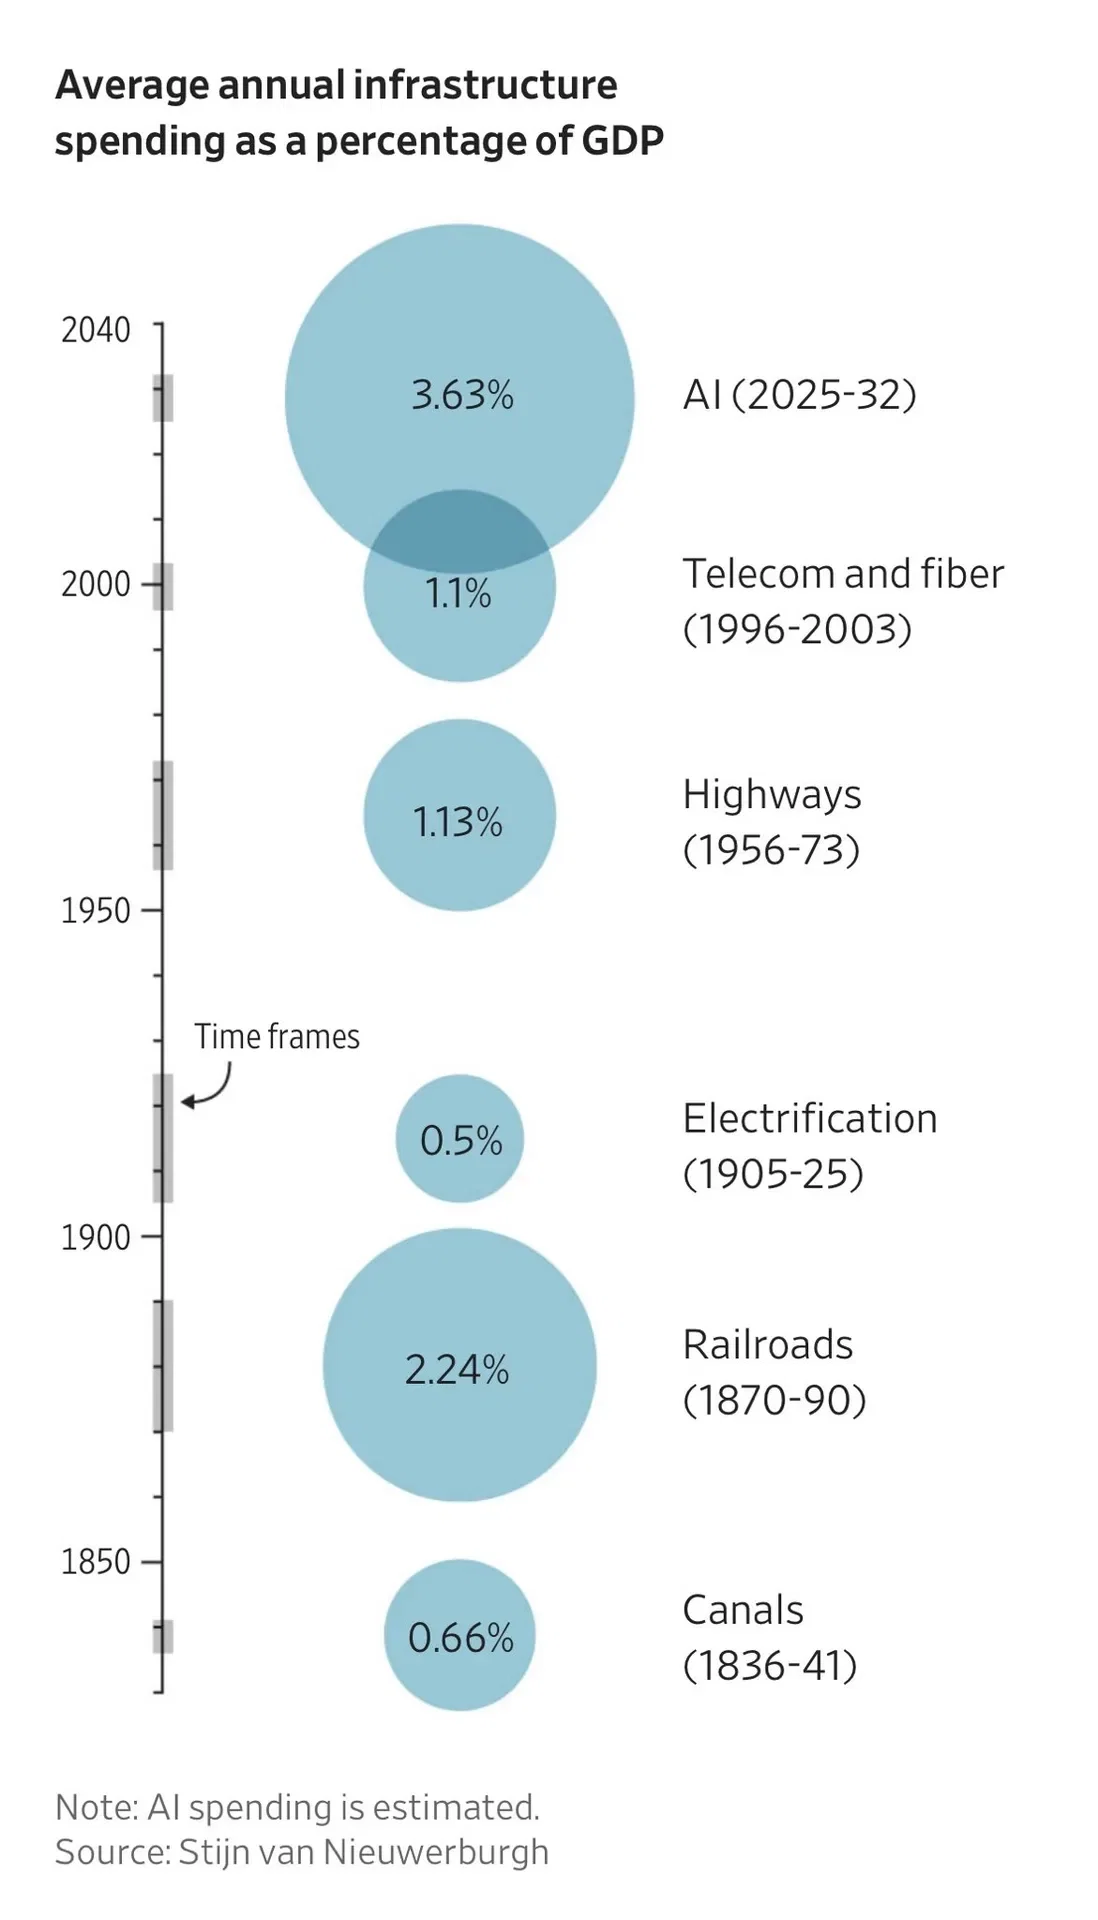
Dla porównania wykres pokazuje średnie roczne wydatki na infrastrukturę:
🤖 Infrastruktura AI (2025–32): 3,63% PKB
🚂 Koleje (1870–90): 2,24%
🛣️ Autostrady (1956–73): 1,13%
🌐 Telekomunikacja i światłowody (1996–2003): 1,1%
⚡ Elektryfikacja (1905–25): 0,5%
Jeśli te szacunki są choć trochę zbliżone do rzeczywistości, AI nie jest po prostu kolejnym cyklem oprogramowania.
To staje się supercyklem infrastrukturalnym.
A to ma implikacje inwestycyjne daleko wykraczające poza firmy budujące modele AI.
Szansa rozszerza się na cały fizyczny ekosystem AI:
🔹 Chipy i przyspieszone obliczenia: $NVDA $AMD $AVGO
🔹 Infrastruktura centrów danych: $VRT $ETN
🔹 Wytwarzanie energii i inwestycje w sieć: $GEV $CEG
🔹 Inżynieria i infrastruktura: $ACM
🔹 Hiperskalerzy chmurowi: $MSFT $AMZN $GOOGL $META
Wyścig AI w coraz większym stopniu nie dotyczy tylko tego, kto ma najlepszy model.
Chodzi o to, kto może zapewnić moc obliczeniową, energię elektryczną, chłodzenie, sieci, budynki i infrastrukturę niezbędną do działania AI na masową skalę.
Jeśli ten cykl nakładów inwestycyjnych rozwinie się zgodnie z prognozami, jednymi z największych zwycięzców AI mogą ostatecznie być firmy budujące infrastrukturę pod nią.
To jeden z tematów, które uważnie obserwuję w swoim portfelu.
#AI #SztucznaInteligencja #CentraDanych #Infrastruktura #Inwestowanie #Akcje #Półprzewodniki #Energia #Technologia #Rynki