


Te 5 firm zarabia na wysokich stopach procentowych

Fed podniósł stopę bazową o 25 punktów bazowych do przedziału 3,75–4,00%. To pierwsza podwyżka od lipca 2023 r., a nowa projekcja komitetu pokazuje, że większość jego członków zakłada jeszcze jedną do końca roku. Dla zwykłej firmy oznacza to droższy dług i wyższą poprzeczkę oczekiwanej stopy zwrotu, jakiej żądają inwestorzy. W części sektora finansowego działa jednak mechanizm odwrotny i wyższa stopa trafia wprost do pozycji przychodowych rachunku wyników.
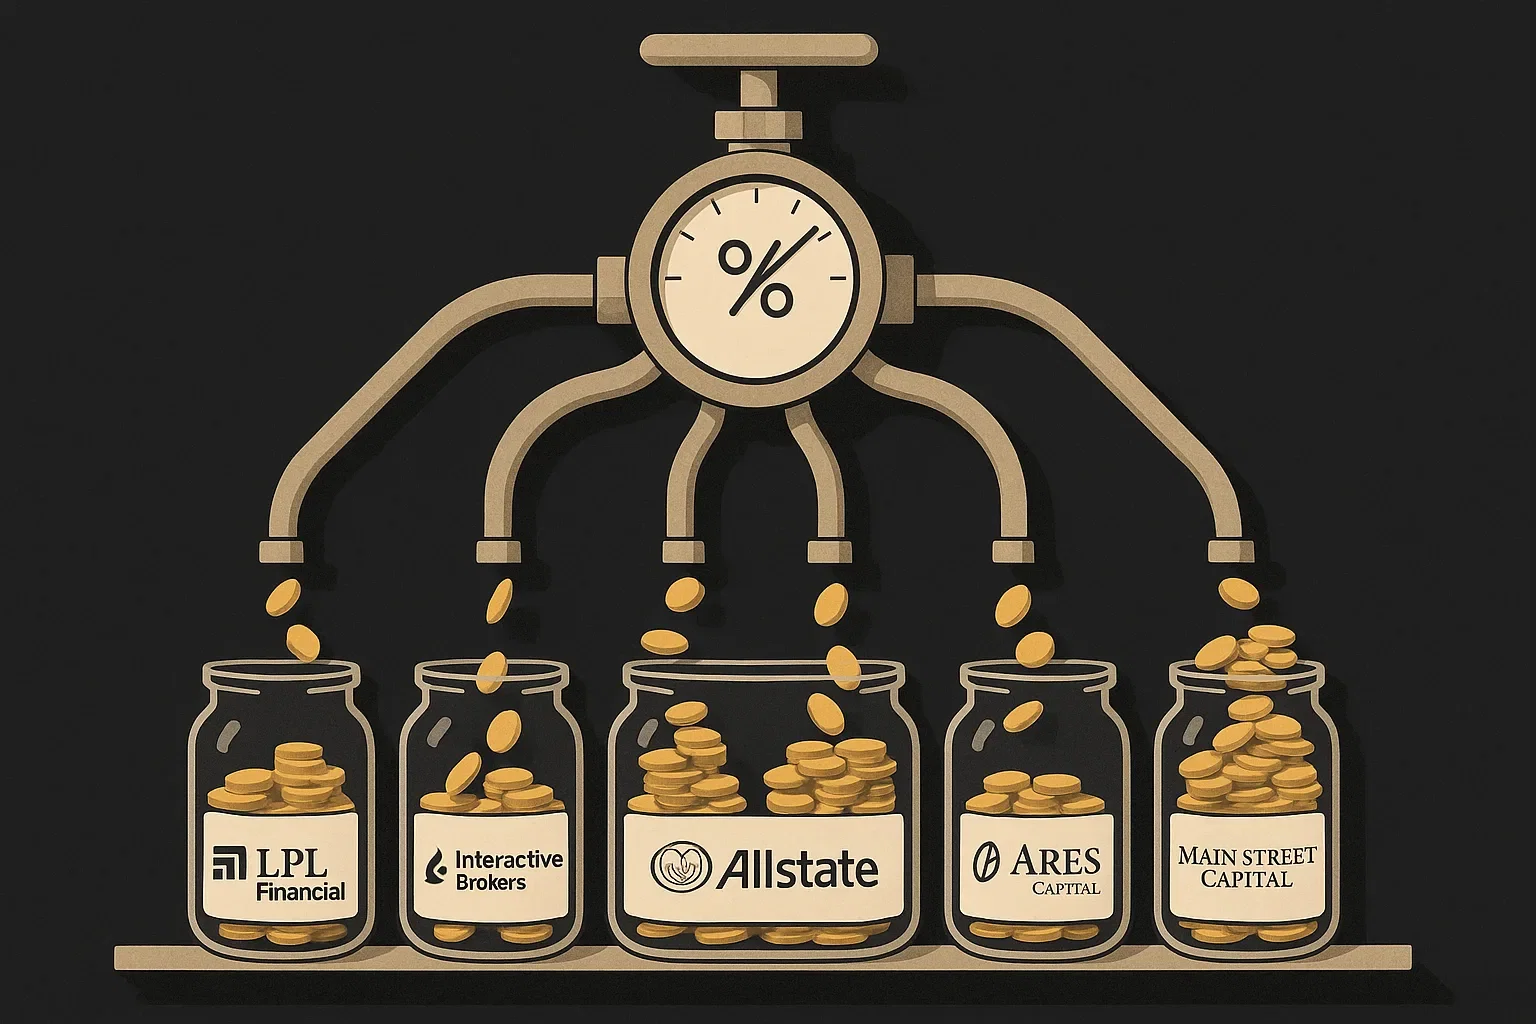
Najważniejsze punkty
W LPL Financial około 60% gotówki klientów ma ustaloną stałą stopę. Podwyżka Fedu przełoży się zatem tylko na niecałą połowę sald, a firma celowo utrzymuje taki udział.
Interactive Brokers wyliczył, że każde 25 punktów bazowych daje mu 81 mln USD rocznego przychodu odsetkowego. Kredyty margin wzrosły mu w ciągu roku o 67%, liczba rachunków tylko o 34%, ale to właśnie te pożyczki znikają z bilansu jako pierwsze, gdy rynek spada.
Allstate zarządza portfelem o wartości 87,8 mld USD, z czego cztery piąte przynosi odsetki. Wkład przychodów z inwestycji do skorygowanego zysku na akcję wzrósł od 2022 r. z 7,00 do 11,47 USD i w przeciwieństwie do reszty piątki pozostanie w firmie nawet wtedy, gdy Fed zacznie znów obniżać stopy.
W Ares Capital niespłacane kredyty wzrosły do 2,4% portfela, a zysk bazowy w wysokości 0,47 USD na akcję sam nie pokrywa już kwartalnej dywidendy wynoszącej 0,48 USD. Fundusz ma na to poduszkę, ale można ją wyczerpać.
Main Street Capital jest notowany 67% powyżej wartości aktywów netto, podczas gdy Ares Capital oferuje podobną ekspozycję na stopy praktycznie po tej wartości. Najbardziej przejrzysty mechanizm z całej piątki jest jednocześnie najdroższy.
Jedna z tych firm inkasuje ponad miliard dolarów przychodów odsetkowych netto kwartalnie, a mimo to jej marża z tego tytułu spadła rok do roku. Druga trzyma 56,9 mld USD gotówki klientów, której udział w aktywach klientów skurczył się w ciągu roku z 2,6% do 2,2%. Trzecia publikuje własny model, według którego dokładnie taki krok, jaki właśnie zrobił Fed, doda do jej rocznego przychodu z inwestycji netto 5,2 mln USD.
Poprzednie dwanaście miesięcy grało jednak przeciwko nim. Stopy od zeszłego września trzykrotnie obniżano i całej piątce ubywało z najbardziej dochodowej pozycji rachunku wyników.
Decyzja zapadła 16 września 2026 r. Mowa o pięciu amerykańskich firmach finansowych: Interactive Brokers $IBKR, LPL Financial $LPLA, Allstate $ALL, Ares Capital $ARCC i Main Street Capital $MAIN. Łączy je jedno otoczenie makroekonomiczne, ale każda zamienia wysoką stopę na przychód innym kanałem. I u każdej ta przewaga załamuje się w innym punkcie.
Jedna stopa, trzy różne drogi do rachunku wyników
Interactive Brokers odnotował w drugim kwartale przychód odsetkowy netto w wysokości 1,06 mld USD, o 23% więcej niż rok wcześniej. Prawie cały ten przyrost przyniósł jednak większy bilans, a nie lepsza stopa. Marża odsetkowa netto spadła do 1,93% z 2,07%, a przychód z kredytów margin do 4,10% z 4,67%. Main Street Capital opisał to samo z drugiej strony, wskazując jako główny hamulec przychodów odsetkowych spadek stóp bazowych dla kredytów o zmiennym oprocentowaniu. Tańszy pieniądz nie zabrał tym firmom wolumenu, ale dochód z każdego dolara. Jedyny Allstate poszedł pod prąd i jego przychód z inwestycji netto wzrósł o 33,8% do 1,01 mld USD. Nie była to jednak zasługa stopy Fedu, lecz tego, że firma powiększyła portfel i kupowała do niego obligacje, które zablokują wyższy dochód na dłużej.
Kanały, którymi stopa trafia do rachunku wyników, są trzy i działają inaczej.
Brokerzy. Interactive Brokers i LPL Financial zarabiają na gotówce leżącej na rachunkach klientów oraz na pożyczkach udzielanych klientom pod zastaw papierów wartościowych. Ich przychodem jest różnica między tym, co dostają za pieniądze, a tym, co płacą klientowi. Przeciwwaga jest oczywista: klient może zażądać więcej albo przenieść pieniądze gdzie indziej.
Ubezpieczyciel. Allstate pobiera składki, zanim wypłaci odszkodowania, a w międzyczasie trzyma dziesiątki miliardów w obligacjach. Wyższa stopa dociera do niego dopiero przez reinwestycje, czyli stopniowo, gdy starsze papiery zapadają i firma zastępuje je nowymi. Efekt jest powolny, ale trwały. Krótkoterminowo wyższe rentowności obniżają ponadto cenę rynkową posiadanych obligacji.
BDC. Ares Capital i Main Street pożyczają średnim i mniejszym firmom, przeważnie ze zmienną stopą powiązaną z SOFR. Tak oznacza się amerykańską jednodniową stopę referencyjną zabezpieczoną obligacjami skarbowymi, która zastąpiła wcześniejszy LIBOR i ściśle podąża za stopą Fedu. Wyższy SOFR oznacza wyższy kupon, gdy tylko kredytowi zgodnie z umową przestawi się stopa. Ta sama stopa podnosi jednak także rachunek odsetkowy dłużnika.
Różnica między tymi trzema kanałami nie jest akademicka. Decyduje o tym, jak szybko wrześniowa podwyżka pojawi się w wynikach, jak długo tam pozostanie i co się stanie, gdy cykl odwróci się w dół. U brokerów chodzi o tygodnie i efekt znika równie szybko, jak przyszedł. U BDC o miesiąc lub kwartał, w zależności od tego, kiedy kredytowi zmienia się stopa, ale z efektem ubocznym w postaci jakości portfela. U Allstate o lata, bo portfel odnawia się stopniowo, a wyższy dochód z niego pozostaje nawet po tym, jak Fed zacznie znów obniżać stopy.