Największe zakupy Warrena Buffetta zdefiniowały rynki akcji. Co kupuje teraz?

Berkshire Hathaway opiera się na kilkudziesięciu zakupach, które zapisały się w historii rynku głębiej niż całe portfele dużych funduszy. Od American Express w 1964 r., przez Coca-Colę, kolej BNSF i Apple, aż po tegoroczne wejście w giganta technologicznego, którego nikt na rynku się nie spodziewał. Przyjrzeliśmy się transakcjom, które zdefiniowały styl Buffetta, a przede wszystkim temu, co z ich logiki obowiązuje także w 2026 r. i co można wykorzystać w czasach, gdy Berkshire po raz pierwszy od sześciu dekad kieruje ktoś inny.
Najważniejsze punkty
Najbardziej legendarny zakup w historii firmy powstał w środku skandalu, gdy zamiast drogiego towaru w zbiornikach znaleziono wodę. Rynek widział koniec biznesu, on widział różnicę między nadszarpniętą reputacją a zniszczonym biznesem.
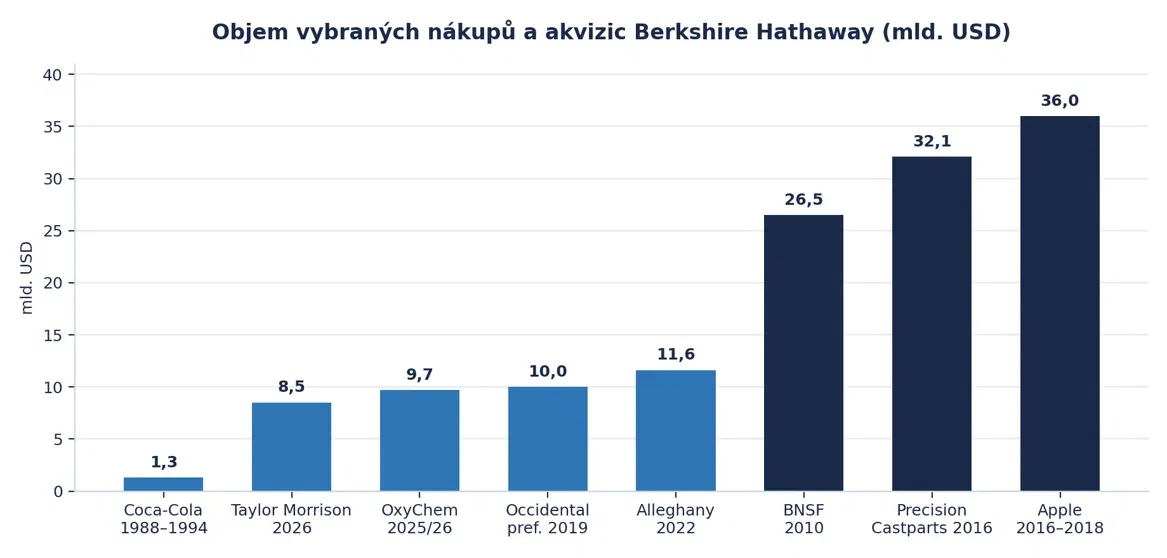
Jedna inwestycja o wartości 1,3 miliarda dolarów wysyła dziś Buffettowi co roku 816 milionów wyłącznie z dywidend. Stopa zwrotu 65% rocznie w stosunku do pierwotnej ceny, a od 1994 r. nie poruszono ani jednej akcji.
Tegoroczna największa akwizycja miała miejsce blisko dna cyklu, od sprzedającego pod presją długu.
Wejście w giganta technologicznego, którego unikał przez dwie dekady, nie jest zakładem na hype AI. Ta firma ma 165 miliardów dolarów operacyjnego przepływu pieniężnego i rekordowe inwestycje w AI sama się spłacają.
Najdroższy błąd nie tkwił w zakupie, lecz w sprzedaży. Najbardziej udaną pozycję w historii firmy sprzedał zbyt wcześnie i od tego czasu akcje zyskały 70%. Trzymać jest trudniej niż kupować.
Warren Buffett od 1 stycznia 2026 r. nie jest dyrektorem generalnym Berkshire Hathaway $BRK-B. Funkcję przejął Greg Abel, a Buffett pozostał przewodniczącym rady dyrektorów i głównym głosem w kwestiach alokacji kapitału. Mimo to ten rok przyniósł kilka transakcji noszących wyraźny charakter starej szkoły. Berkshire sfinalizowało największą akwizycję od 2022 r., weszło do firmy technologicznej, której Buffett unikał przez dwie dekady, i kupiło całego budowniczego domów jednorodzinnych w środku najgorszej fazy cyklu hipotecznego.
Dla inwestora starającego się zrozumieć, jak właściwie powstaje długoterminowo ponadprzeciętna stopa zwrotu, duże zakupy Buffetta są ciekawsze niż jego cytaty. Pokazują bowiem konkretny powtarzający się wzorzec. Berkshire prawie nigdy nie kupuje na szczycie entuzjazmu. Kupuje w momencie, gdy druga strona musi sprzedać, czy to z powodu długu, skandalu, cyklicznego spadku popytu, czy dlatego, że rynek przestał wierzyć danemu segmentowi.
Warto także rozróżnić dwie różne kategorie transakcji. Pierwsza to zakupy akcji notowanych na giełdzie, które z opóźnieniem pojawiają się w kwartalnych formularzach 13F w amerykańskiej Komisji Papierów Wartościowych. Druga to akwizycje całych firm, gdy Berkshire kupuje firmę w całości i wycofuje ją z giełdy. Druga kategoria odgrywa dziś większą rolę, ponieważ ilość gotówki w konglomeracie osiągnęła poziom, którego sam rynek akcji nie jest w stanie wygodnie wchłonąć.
Na 30 czerwca 2026 r. Berkshire posiadało według własnego raportu około 365,5 miliarda dolarów w gotówce i krótkoterminowych bonach skarbowych, co oznacza spadek z rekordowych 397,4 miliarda w poprzednim kwartale. W drugim kwartale firma po raz pierwszy od czternastu kwartałów stała się nabywcą netto akcji w wolumenie około 20 miliardów dolarów i odkupiła akcje własne za 4,5 miliarda dolarów, podczas gdy w pierwszym kwartale było to zaledwie 235 milionów. Tempo alokacji kapitału wyraźnie więc przyspieszyło. Zobaczmy, jak Berkshire doszło do dzisiejszego stanu.