3 wysokiej jakości akcje konsumenckie o stopie dywidendy do 6%, według rynku

Rok 2026 przywrócił defensywnym akcjom konsumenckim uwagę, którą na chwilę całkowicie straciły w erze AI. Nie każdy tytuł z sektora „staples” oferuje jednak tę samą jakość biznesu. Trzy poniższe biznesy należą na nowojorskiej giełdzie do firm o najwyższym zwrocie z zainwestowanego kapitału i najsilniejszym generowaniu gotówki w swojej branży. Każda z nich mierzy się przy tym z własnymi wyzwaniami. Wspólne mają jednak – poza innymi cechami – to, że wszystkie notowane są na NYSE.
Najważniejsze punkty
Rotacja defensywna nie bywa trwała. Sektor w tym roku przewodzi rynkowi, ale wewnątrz niego rozrzut jakości jest ogromny, a wysoka stopa dywidendy sama w sobie nic nie mówi o jakości biznesu.
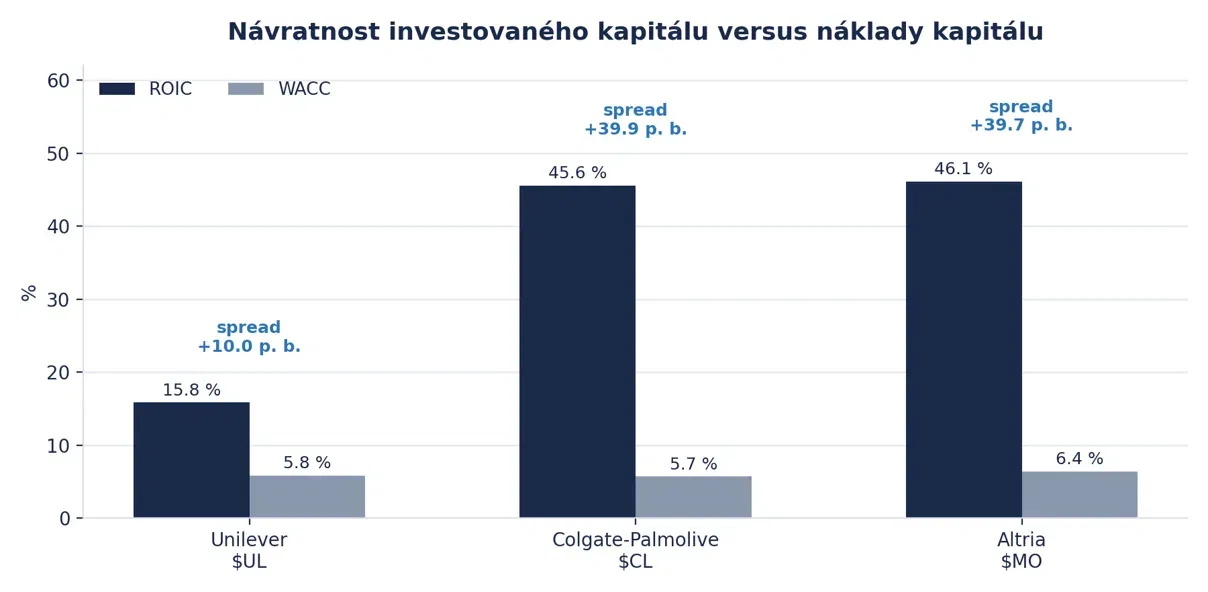
Decyduje spread ROIC nad WACC, a nie dywidenda. W przypadku dwóch z trzech tytułów przekracza 39 punktów procentowych, w przypadku trzeciego wynosi 10. To jedyna liczba, która w długim okresie oddziela wysokiej jakości biznes od substytutu obligacji.
Mnożniki w tym sektorze są w tym roku bezużyteczne. Restrukturyzacja, wydzielenie dywizji i pozycje jednorazowe przesuwają wskaźnik C/Z w obie strony. Różnica między wartością trailing a forward sięga w przypadku jednego tytułu dwunastu punktów.
Wzrost wolumenu w porównaniu do wzrostu cen jest tym, co interesuje rynek. Firma, która rośnie wolumenowo, zyskuje udział w rynku. Firma, która rośnie tylko cenowo, wyczerpuje skłonność konsumenta do płacenia.
Rynek w 2026 roku przegrupował priorytety. Po dwóch latach, kiedy kapitał płynął niemal wyłącznie do infrastruktury AI i technologicznych megacapów, od początku tego roku znacząco wzrosło zainteresowanie sektorami defensywnymi. Dobra konsumpcyjne pierwszej potrzeby należą – obok energii – do najsilniejszych segmentów rynku, w warunkach napięć geopolitycznych, wyższych cen paliw i ostrożniejszego konsumenta. Sektorowe ETF-y, takie jak $XLP, odnotowały jeden z najlepszych startów roku od dekady.
Rotacja w kierunku defensywy sama w sobie nie mówi jednak nic o jakości konkretnych firm. Sektor dóbr konsumpcyjnych jest wewnętrznie bardzo niejednorodny. Obok spółek z realną siłą cenową i wysokim zwrotem z kapitału, znajduje się w nim wiele firm, które rosną tylko dzięki inflacji i których marże długoterminowo się kurczą. Dlatego kluczowe jest odróżnienie, co jest naprawdę wysokiej jakości biznesem, a co tylko substytutem obligacji z wysoką dywidendą.
Za jakość w tym kontekście uznajemy połączenie trzech elementów. Zwrot z zainwestowanego kapitału znacząco przewyższający koszt kapitału, wysoka konwersja zysku na wolne przepływy pieniężne oraz zdolność do zwrotu kapitału akcjonariuszom bez konieczności zwiększania zadłużenia. Trzy tytuły z NYSE, którym dzisiaj się przyjrzymy, spełniają te kryteria, ale każda na inny sposób i z odmiennym profilem ryzyka.
Wspólne cechy:
• Beta poniżej 0,5 dla wszystkich trzech tytułów, czyli wyraźnie niższa zmienność niż szeroki rynek
• ROIC powyżej 15% przy ważonym koszcie kapitału poniżej 6,5%
• Marża FCF powyżej 14% i dywidenda w pełni pokryta przepływami operacyjnymi
• Kategorie z powtarzalnymi zakupami, mało wrażliwe na cykl gospodarczy
Podstawowy przegląd
Wskaźnik | Unilever $UL | Colgate-Palmolive $CL | Altria $MO |
Cena akcji | 62,96 USD | 93,27 USD | 68,35 USD |
Kapitalizacja rynkowa | 135,7 mld USD | 74,4 mld USD | 114,1 mld USD |
Enterprise value | 168,6 mld USD | 80,8 mld USD | 136,3 mld USD |
Przychody (TTM) | 57,8 mld USD | 21,1 mld USD | 20,4 mld USD |
Beta (5 lat) | 0,45 | 0,33 | 0,50 |
Zmiana ceny za 52 tygodnie | −7,97 % | +10,24 % | +8,23 % |
Konsensus analityków | Kupuj | Kupuj | Trzymaj |
Średnia cena docelowa | 73,63 USD | 98,95 USD | 70,64 USD |
Dywidenda, świetne wyniki i odkupy własne to jednak nie wszystko. Czy spółki te przejdą pomyślnie naszą analizę i udowodnią swoją prawdziwą wartość wewnętrzną?