


$ASML: Rekordowy kwartał i zainteresowanie maszynami aż do 2030 r. Dlaczego to samo w sobie nie wystarczy do gwałtownego wzrostu akcji? 👇
ASML rośnie, zwiększa marże, a klienci chcą maszyny na lata do przodu. Przy inwestowaniu nie wystarczy jednak patrzeć na rekordy. Ważne jest, co je stworzyło, czy się utrzymają i ile z przyszłego wzrostu już uwzględniła cena akcji.
💼 MOJA POZYCJA
$ASML trzymam od 1.11.2024. Kupowałem kilka razy, a późniejszymi częściowymi sprzedażami odzyskałem już całą zainwestowaną kwotę. Pozostała pozycja stanowi dziś ok. 2,32% mojego portfela. Nawet gdyby jej wartość spadła do zera, ogólnie nie byłbym na tej inwestycji stratny.
📊 LICZBY ZA III KW. 2026
✅ Przychody 11,66 mld euro, rok do roku +55%.
✅ Zysk netto 4,96 mld euro, ok. +133%.
✅ Zysk na akcję 12,95 euro wobec 5,49 euro rok wcześniej.
✅ Marża brutto 57,5% wobec 51,6% rok wcześniej. Przekroczyła też firmową prognozę 55–57%.
✅ Marża operacyjna 44,4% wobec 32,8% rok wcześniej.
✅ Sprzedano 121 maszyn litograficznych wobec 72 rok wcześniej.
Sprzedaż systemów przyniosła ok. 8,4 mld euro, z czego EUV 4,1 mld euro, w tym jedna maszyna High-NA. Pamięci stanowiły 46% sprzedaży systemów, logika 54%.
🔎 DWA WAŻNE HACZYKI
Przychody były według użytego konsensusu analitycznego mniej więcej zgodne z oczekiwaniami lub nieco poniżej. Rekord nie oznacza więc automatycznie zaskoczenia dla rynku.
Ok. 500 mln euro z zysku dodatkowo pochodziło z przeszacowania udziału w Mistral AI. Bez tej pozycji, po prostym odjęciu, zysk wynosi ok. 4,46 mld euro. To nie jest oficjalny skorygowany wynik ASML, ale pokazuje, dlaczego całego wykazanego wzrostu nie można przypisać sprzedaży maszyn.
💰 SILNY SERWIS I PRZEPŁYWY PIENIĘŻNE
Serwis i ulepszenia istniejących maszyn przyniosły 3,29 mld euro, prawie o 400 mln euro więcej, niż firma oczekiwała. Właśnie zainteresowanie zwiększeniem produktywności maszyn znacząco pomogło marży.
Wolne przepływy pieniężne osiągnęły 11,35 mld euro, a gotówka z krótkoterminowymi inwestycjami 12,7 mld euro. ASML jednocześnie odkupił własne akcje za ok. 4,1 mld euro. Kolejna dywidenda okresowa 1,88 euro na akcję będzie płatna 4 listopada.
Takich przepływów nie można jednak automatycznie uważać za nowy kwartalny standard.
🏭 CO MÓWI POPYT?
ASML nie publikuje już kwartalnych zamówień. Długoterminowe zobowiązania wzrosły jednak kwartał do kwartału z 6,2 do 12 mld euro. Dyrektor finansowy potwierdził, że wzrost wynika głównie z zaliczek klientów.
Dla mnie zaliczki są istotniejsze niż optymistyczne wypowiedzi. Klienci wiążą własne pieniądze z przyszłymi dostawami. Wyjaśniają też część wyjątkowo silnych przepływów: pieniądze przychodzą wcześniej niż dostawa maszyny. Same w sobie nie są jednak przychodem ani zyskiem.
Niektórzy klienci interesują się zamówieniami na lata 2029 i 2030. Zainteresowanie nie jest jeszcze potwierdzonym zamówieniem. Według zarządu planowana zdolność produkcyjna na lata 2027 i 2028 nie pokryje oczekiwanego popytu.
Firma planuje na rok 2027 zwiększenie zdolności EUV i zaawansowanych DUV o 30%. Na rok 2028 analizuje zwiększenie ponad kolejne pierwotnie zapowiadane 30%.
📈 PERSPEKTYWY I PODWYŻKI CEN
Na IV kw. firma oczekuje przychodów 14,2–15,2 mld euro i marży brutto ok. 57%. Na cały rok przychodów 44–45 mld euro i marży ok. 56%.
Umowy o podwyżkach cen kluczowych produktów są według zarządu zawarte. Wpływ ma zacząć się ujawniać w 2027 r., a w pełni od 2028 r.
Cała podwyżka nie musi jednak trafić do zysku. Część pieniędzy pójdzie na wsparcie dostawców i rozbudowę produkcji.
⚠️ GDZIE WIDZĘ RYZYKA?
1️⃣ Utrzymanie marż. Silna sprzedaż ulepszeń pomogła obecnemu rekordowi, ale ich dalszy rozwój pozostaje niepewny. W IV kw. marża ma być mimo wyższych przychodów nieco niższa.
2️⃣ Cykl półprzewodnikowy. Dzisiejszy brak mocy nie gwarantuje, że każda nowa zdolność będzie za kilka lat w pełni wykorzystana.
3️⃣ Chiny i ograniczenia eksportowe. Silny popyt nie wystarczy, jeśli firma nie będzie mogła dostarczać klientom technologii.
4️⃣ Wycena. Nawet świetna firma może być przy zbyt wysokiej cenie zakupu słabą inwestycją.
🧠 GDZIE ZACZĄŁBYM KUPOWAĆ?
Moja teza opiera się na wyjątkowej pozycji ASML w litografii EUV i potrzebie coraz bardziej zaawansowanych technologii przy produkcji nowoczesnych chipów. Ten kwartał moim zdaniem ją wsparł.
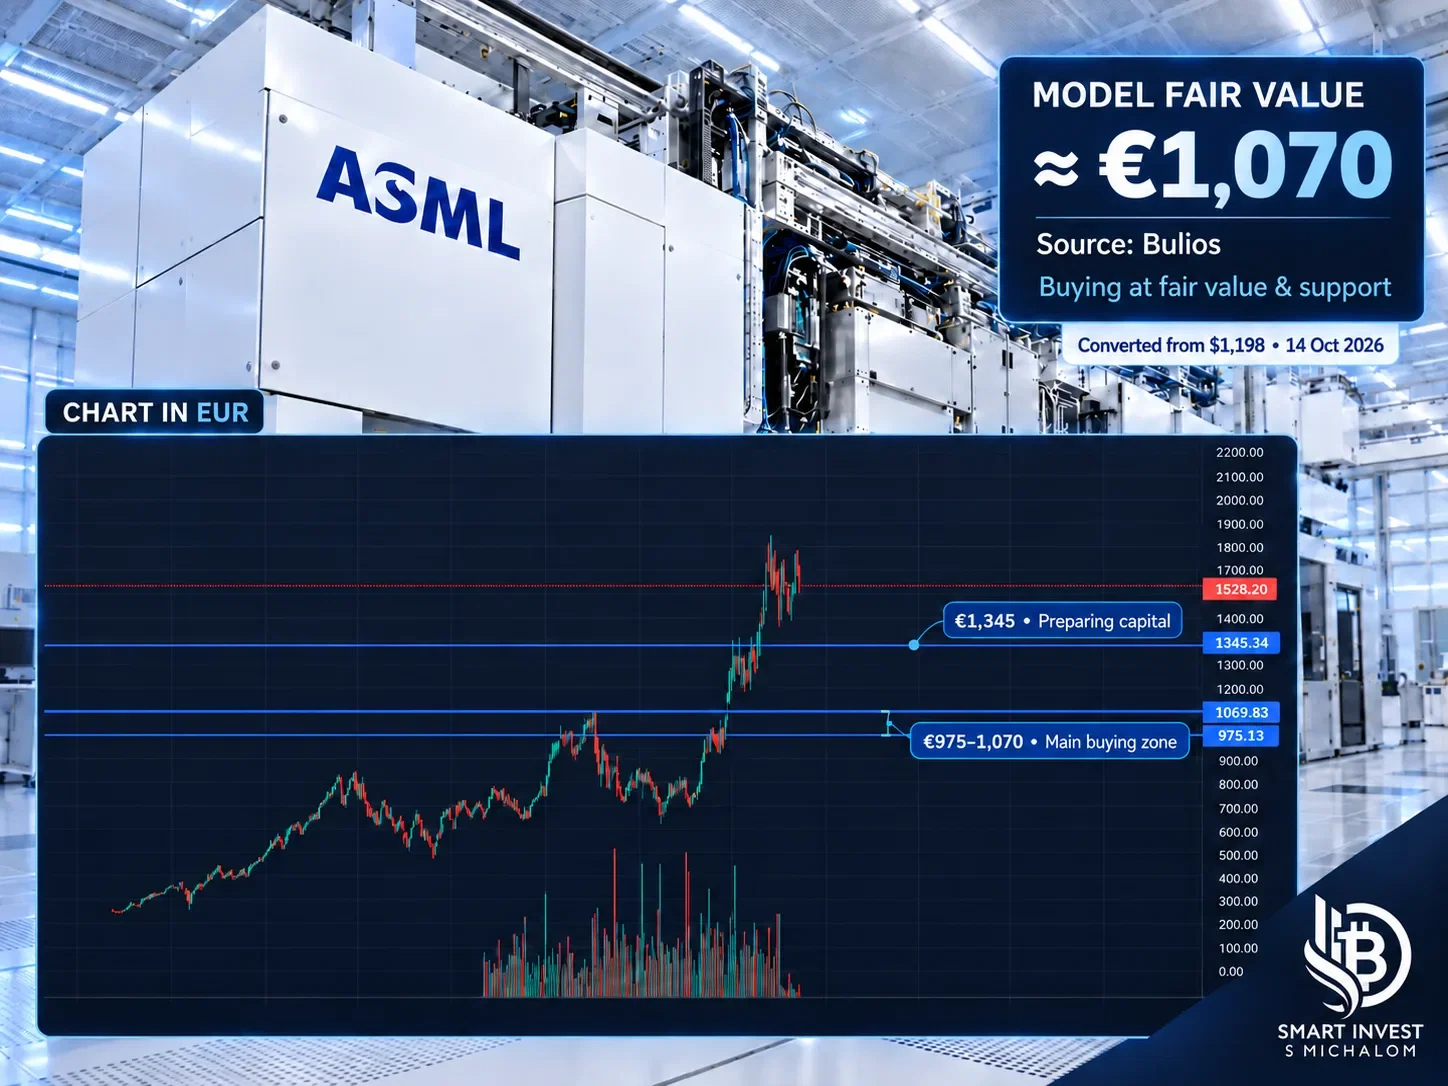
Pozycję trzymam. Przy spadku do 1345 euro zacząłbym uważniej obserwować cenę i przygotowywać kapitał.
Kluczowy jest dla mnie poziom ok. 1070 euro. Tu modelowa wartość godziwa według Buliosa, przeliczona z 1198 USD, spotyka się z wyraźnym wsparciem technicznym, które mam zaznaczone na wykresie. Właśnie przy tej cenie zacząłbym dokupywać i zwiększać pozycję.
Pasmo 975–1070 euro stanowi moją główną strefę zakupów. Zbieg wyceny i wsparcia technicznego jest dla mnie powodem do wyraźniejszych zakupów, o ile wyniki i perspektywy ASML nadal wspierają moją tezę inwestycyjną.
To mój osobisty pogląd, a nie rekomendacja inwestycyjna; wartość inwestycji może rosnąć i spadać, istnieje ryzyko utraty kapitału, a historyczne wyniki nie są gwarancją przyszłych rezultatów.
