


5 firm zarabiających na tym, że amerykańskie fabryki wymagają modernizacji

Budowa nowych fabryk w USA spada rok do roku o ponad 20%, produkcja mimo to utrzymuje ekspansję, a zamówienia dostawców urządzeń przemysłowych rosną dwucyfrowo. Decyduje więc, kto zarabia na eksploatacji i konserwacji istniejących linii, a kto potrzebuje nowych projektów, i ile rynek dziś za to każe płacić.
Najważniejsze punkty
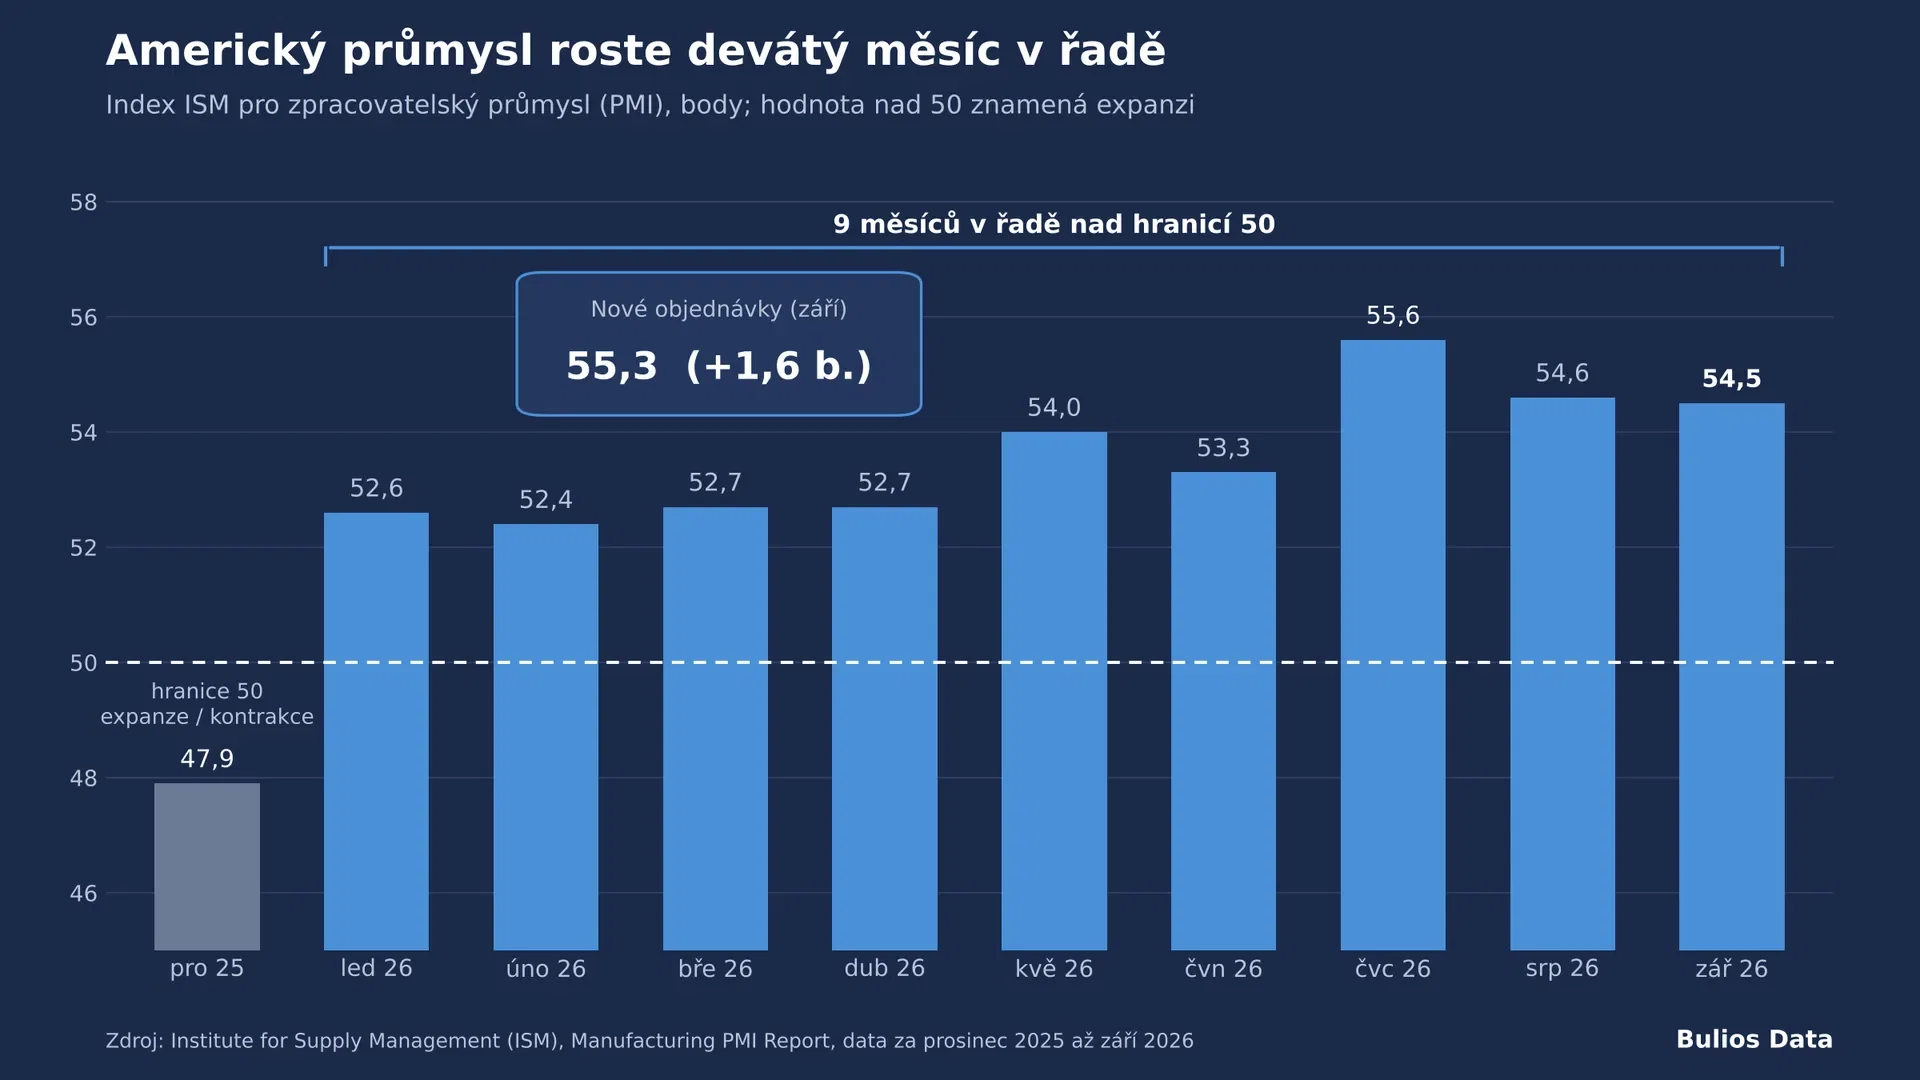
Wydatki na budowę fabryk spadły w ciągu 12 miesięcy do czerwca 2026 o 22%, podczas gdy indeks ISM utrzymuje ekspansję dziewiąty miesiąc z rzędu (54,5 pkt we wrześniu). Modernizacja odbywa się wewnątrz istniejących zakładów, a nie w nowych halach.
Rockwell Automation to najczystszy zakład na automatyzację, wzrost organiczny o 10%, ale przy forward P/E 29,9 to najdroższa akcja z piątki.
Parker-Hannifin ma najsilniejsze połączenie marż i przychodów posprzedażowych, kupuje jednak Filtration Group za 9,25 mld USD i jego zadłużenie przez to wzrośnie.
Dover oferuje najniższą wycenę (forward P/E 16,9) przy rosnących zamówieniach o 16%, płaci za to mniejszą jakością portfela i niższym zwrotem z kapitału.
Przy zawężeniu mnożników do 20× w ciągu dwóch lat dodatni wynik osiągnęłyby tylko Dover i ITW. U ROK, PH i IEX cena zakłada już trwale wysoki wzrost.
Amerykański przemysł w 2026 roku znajduje się w szczególnej sytuacji. Wskaźniki produkcji i nowych zamówień wskazują na ożywienie, ale budowa nowych mocy produkcyjnych gwałtownie spada. Dla inwestorów płynie stąd praktyczny wniosek: firmy dostarczające wyposażenie i komponenty do fabryk nie mogą liczyć na falę nowych zakładów z lat 2022–2024. Ich wzrost musi opierać się na modernizacji, konserwacji i wyższym wykorzystaniu istniejących zakładów.
Pięć amerykańskich akcji przemysłowych zarabia na tym samym trendzie zupełnie różnymi drogami. Pierwsza firma sprzedaje mózg fabryki, czyli systemy sterowania i oprogramowanie, które decydują o pracy całej linii. Druga dostarcza mięśnie i naczynia w postaci hydrauliki, pneumatyki i filtracji, których części zużywają się z każdą godziną pracy. Pozostałe trzy to portfele specjalistycznych technologii, w których fabryki stanowią tylko część rynku końcowego. Decydujące jest więc nie tylko to, czy modernizacja rzeczywiście postępuje, ale także ile z niej rynek już zapłacił w cenach akcji.
Czy modernizacja fabryk jest realna, czy to tylko opowieść?
Budownictwo spada, produkcja rośnie
Dane nie dają prostej odpowiedzi. Według analizy Census Bureau cytowanej przez stowarzyszenie AGC wydatki na budowę obiektów produkcyjnych w ciągu 12 miesięcy do czerwca 2026 spadły o 22%. Firma doradcza FMI prognozuje na cały rok 2026 spadek o 17,4% do 178 mld USD. Powodem jest kończenie megaprojektów półprzewodnikowych i bateryjnych wspieranych ustawami CHIPS Act i IRA, po których nie pojawiają się nowe projekty porównywalnej skali.
Sama produkcja rozwija się natomiast odwrotnie. Indeks ISM dla przetwórstwa przemysłowego osiągnął we wrześniu 54,5 pkt, dziewiąty miesiąc z rzędu powyżej 50, a subindeks nowych zamówień wzrósł do 55,3 pkt. Dane Rezerwy Federalnej pokazują, że produkcja przetwórcza w drugim kwartale rosła w tempie anualizowanym 5,5%.
Wykorzystanie mocy jako kluczowy argument
Decydujący jest jednak wskaźnik wykorzystania mocy produkcyjnych. W przetwórstwie przemysłowym w sierpniu 2026 wyniósł zaledwie 75,7%, czyli wyraźnie poniżej długoterminowej średniej około 78%. Dla tezy ma to dwojakie znaczenie:
Negatywne: amerykańskie firmy nie odczuwają presji na moce, która zmuszałaby je do budowy nowych zakładów. Nowe projekty inwestycyjne pozostaną zatem ograniczone.
Pozytywne: rosnąca produkcja w istniejących zakładach oznacza większe zużycie, więcej wymian części i presję na produktywność istniejących linii.
Siła robocza i wiek urządzeń
Argument niedoboru pracowników jest lepiej udokumentowany. Badanie Deloitte i Manufacturing Institute szacuje, że amerykański przemysł będzie do 2033 roku potrzebował nawet 3,8 mln nowych pracowników, a 1,9 mln miejsc może pozostać nieobsadzonych. Automatyzacja jest więc w dużej mierze odpowiedzią na rynek pracy, a nie tylko na koszt kapitału.
Słabszy jest argument wieku urządzeń. Biuro BEA publikuje średni wiek aktywów trwałych, ostatnia szeroko cytowana wartość dla wyposażenia przemysłowego (około 10 lat w połowie poprzedniej dekady, najwięcej od 1939 roku) jest jednak stara, a aktualnej danej nie udało się wiarygodnie zweryfikować. Wiek urządzeń autor artykułu uznaje zatem za czynnik wspierający, a nie decydujący.
Podsumowanie tezy
Modernizacja jest realna, ale nie ma postaci boomu budowlanego. Chodzi o stopniowe inwestycje w automatyzację, wymianę komponentów i konserwację w zakładach, które już istnieją. Firmy z wysokim udziałem przychodów posprzedażowych i zainstalowanej bazy są lepiej przygotowane na ten typ cyklu niż te, które potrzebują nowych projektów. Znaczną część obecnego wzrostu stanowią ponadto centra danych, co jest inną tezą z innymi ryzykami.